
来源:证券之星港美股
2026-11-20 11:20:20
招银国际发布研报称,腾讯控股(00700.HK)今年第三季业绩,总收入同比增长8%至2,073亿元人民币,低于市场预期2%,主因是游戏收入增长逊预期;受AI投资增加拖累,非国际财务报告准则(Non-IFRS)经营溢利同比跌6%至681亿元人民币,较市场预期低6%。若剔除新增AI产品投资152亿元人民币,Non-IFRS经营溢利同比增长8%至833亿元人民币。
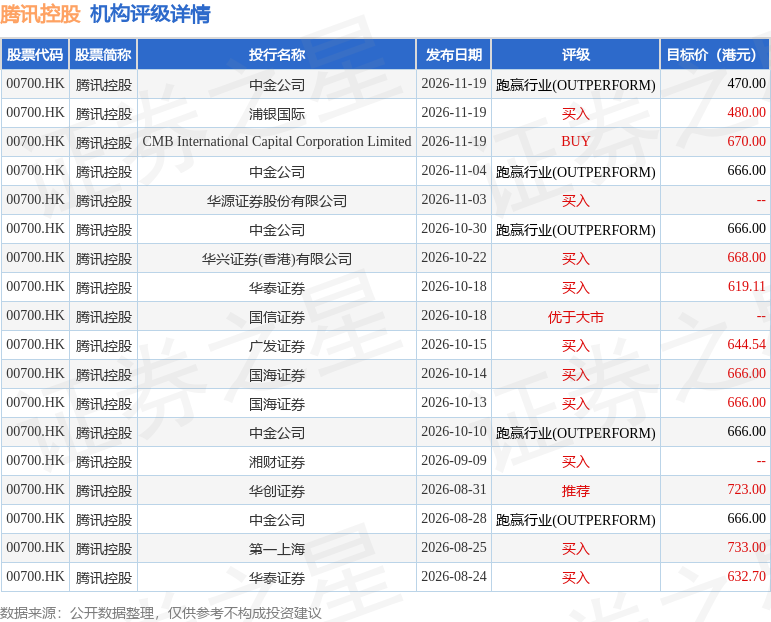
投行对该股的评级以买入为主,近90天内共有10家投行给出买入评级,近90天的目标均价为642.42港元。中金公司最新一份研报给予腾讯控股跑赢行业(OUTPERFORM)评级,目标价470港元。
机构评级详情见下表:
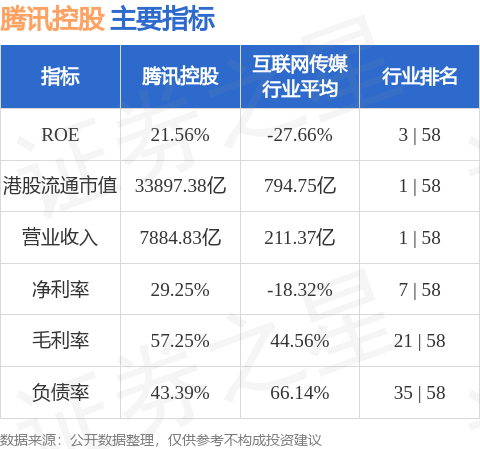
腾讯控股港股市值33897.4亿港元,在互联网传媒行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

格隆汇
2026-11-20
券商中国
2026-11-20
21世纪经济报道
2026-11-20
格隆汇
2026-11-20
证券之星港美股
2026-11-20
证券之星港美股
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




