
来源:证星公司调研
2026-11-20 11:09:53
证券之星消息,2026年11月19日永安期货(600927)发布公告称公司于2026年11月18日接受机构调研。
具体内容如下:
问:公司2026年前三季度归母净利润同比增长23.18%,上半年净利润更是同比大增64.45%,业绩增速显著高于行业平均,请驱动公司本轮持续高增长的核心因素是什么?后续能否持续维持稳健增长态势?
答:三季度公司经营稳健,整体呈现“基础底盘加固、环比修复显著、特色业务发力”的特点。
第一,关于收入构成基础业务是压舱石,单季环比修复明显。前三季度营收14.45亿元,同比增长6.54%,基础业务(手续费+利息)底盘稳固。单看第三季度,营收6.83亿元,环比增长110%;结构上,利息净收入(1.62亿元,同比增长43.3%)是最大贡献项;同时投资类收益环比修复,单季归母净利润达2.99亿元,环比增长174.04%。
第二,关于增长驱动资金沉淀正循环与特色业务双轮驱动。一是“蓄水池”效应显现,期货经纪业务持续优化客户结构,客户权益增长直接带动了利息收入的稳步增长。二是风险管理与境外业务提供增量风险管理业务持续发力,截至2026年半年度,风险管理业务实现净利润1.05亿元,现货购销总额239.9亿元,行业排名第一;境外业务业绩已连续多年保持正增长。
第三,关于中长期持续性公司充满信心,且底盘具备高可延续性。手续费与利息的稳定增长具备较强的持续性,目前从客户资金积累,到交易服务扩容,最后体现至利润释放的正向循环已经形成,且截至2026年第三季度末,母公司净资本较年初增长18%,为后续扩张提供了扎实的基础。
总结来说,公司三季度不仅实现了利润的环比大幅修复,更在客户权益沉淀和特色业务上积蓄了中长期动能。公司将继续夯实基础业务,平滑交易端波动,以稳健的业绩报投资者。
2.境外业务是公司重点发力板块,目前公司海外业务的布局范围、业务规模、盈利情况如何?面对跨境衍生品市场的政策变化、汇率波动、海外监管差异等风险,公司建立了怎样的应对机制?未来3年境外业务的营收、利润增长目标是什么?
公司境外子公司新永安金控作为首批在香港设立的期货公司之一,已取得期货、证券、资管、基金销售等多项境外牌照,服务能力覆盖多项跨境金融需求。上半年,公司境外金融服务业务实现营业利润1.92亿元,同比增长161.45%,已连续七年保持利润正增长。目前公司已形成“中国香港—新加坡—英国伦敦”三角支点,境外二级子公司永安国际金融已获得新加坡交易所清算会员资格、亚贝思交易所交易及清算会员资格,英国子公司批准获得 FC 投资公司授权,开展相关衍生品业务,境外布局持续深化,全球服务网络日趋完善。
面对政策变化,境外子公司严格按照所在地金融监管要求开展业务,及时跟踪当地监管政策及规则变化,将合规要求前置嵌入业务制度和操作流程;在汇率波动方面,公司建立外币敞口监测机制,定期评估汇率波动对经营成果的影响,公司汇率波动风险持续维持在可控可承受的水平;海外监管差异方面,境外子公司接受所在地监管机构的日常监管,同时纳入公司统一的合规与风险管理体系,形成境内外协同、信息互通的管控闭环。
国际化布局上,以客户真实国际化需求为导向,境外主经纪业务为海外发展引擎,统筹布局境外期货经纪、资产管理、风险管理等业务,构建覆盖全领域的跨境金融服务生态。通过健全境内外业务协同机制,推动境外业务规模与市场影响力跨越式提升;依托中国香港、新加坡、英国伦敦的网点布局,持续将境内成熟的产业服务、私募机构服务、大类资产配置能力向外延伸。未来,公司将扩展境外业务版图,巩固增长优势,优化业务结构,推动境外业务营收与利润稳步提升。
3.风险管理子公司是期货公司核心盈利板块之一,请问2026年公司风险管理业务的场外衍生品、基差贸易、套保服务等业务开展情况如何?当前实体企业套期保值需求持续释放,公司如何紧抓产业客户需求,扩大风险管理业务规模、提升盈利能力?
当前全球大宗商品行情分化、市场波动加剧,实体企业稳经营、控风险的需求持续释放。风险管理子公司作为期货公司服务实体经济的重要抓手,为抢抓产业机遇、持续做大业务规模、提升盈利质效,重点从以下三方面着手
第一,深化业务布局,打造金字塔型品种梯队。聚焦农业、化工、金属三大大宗商品板块,搭建“拳头品种-亮点品种-储备品种”梯队,构建贯通产业链上下游的一体化发展布局,提升整体经营效益。依托区域子公司,深耕上海、浙江两大自贸区,提升区域影响力,打造更多产业服务样板。
第二,深耕产业集群,精准挖掘差异化需求。针对起步阶段的小微企业,推广基差贸易模式,助力企业锁利润、稳生产;针对成长阶段的中型企业,将期现结合融入企业的生产、销售、库存管理等多个环节,提升企业整体风险管理能力;针对成熟阶段的大型企业,协助其完善风险管理体系、培养期现专业人才,推动生态建设和价值共创。
第三,强化科技赋能,提升中后台管理质效。依托数智手段,建设一体化智慧运营管理中枢,提升管理决策精准度;完善全流程风控,实现事前预警、事中管控、事后复盘的闭环管理,为公司稳步拓展业务规模、提升经营效益保驾护航。
4.2026年国内期货、期权品种持续扩容,衍生品市场活跃度持续提升,请问公司如何把握行业政策红利与市场增量?针对新品种、新工具,公司在投研、交易、客户服务方面做了哪些储备?
公司将把握期货、期权品种扩容及产业风险管理需求增长的机遇,围绕“一流衍生品投行”战略目标,发挥经纪业务、风险管理业务和境外金融业务的协同优势,持续提升跨区域、跨品种的产业链服务能力。
围绕新品种、新工具,在投研方面,将结合现有产业服务积累,加强新品种产业链研究和衍生工具应用研究,为客户参与新品种提供专业支持;在交易及风险管理方面,依托期现结合、场内外联动的业务基础,持续完善交易服务和风险管理能力,丰富适配客户需求的综合解决方案;在客户服务方面,依托“永动企航”产业企业全生命周期服务体系,结合永安期货PP、永易企等平台升级,提升客户触达和服务效率。2026年上半年,公司持续加强经纪业务精细化运营、重塑业务协同机制,截至2026年上半年,客户权益达643.99亿元,风险管理业务已累计服务实体企业超1.7万家。
5.公司2026年实施了分红方案,请问公司后续的股东报规划是什么?未来分红比例、分红稳定性是否会持续优化?
截至目前,公司已完成一轮股份购注销及半年度中期分红,公司2026年半年度现金分红和购金额合计约7,900万元,占公司2026年半年度合并报表归母净利润比例为26.08%。后续,公司也将一如既往地响应监管关于增加分红频次、优化分红节奏以及鼓励注销式购的政策导向,完善股东分红机制,结合经营实际统筹用好分红与购等工具,与投资者共享公司发展成果。未来分红比例将在兼顾日常经营与长远发展的前提下动态确定。
永安期货(600927)主营业务:期货经纪业务、基金销售业务、资产管理业务、风险管理业务、境外金融服务业务等。
永安期货2026年三季报显示,前三季度公司主营收入14.45亿元,同比上升6.54%;归母净利润6.01亿元,同比上升23.18%;扣非净利润6.06亿元,同比上升23.93%;其中2026年第三季度,公司单季度主营收入6.83亿元,同比下降12.4%;单季度归母净利润2.99亿元,同比下降1.82%;单季度扣非净利润3.01亿元,同比下降1.15%;负债率87.42%,投资收益4.81亿元。
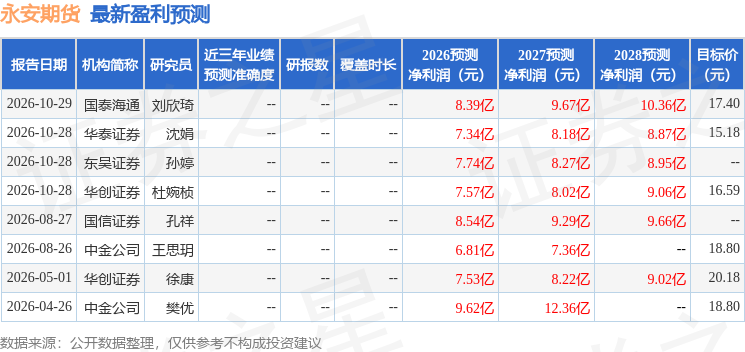
该股最近90天内共有6家机构给出评级,买入评级4家,增持评级2家;过去90天内机构目标均价为16.85。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入873.32万,融资余额增加;融券净流入76.66万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




