
来源:证星公司调研
2026-11-19 23:06:30
证券之星消息,2026年11月19日松井股份(688157)发布公告称广发基金、申万宏源证券、方正证券、信达澳亚、圆信永丰、银河基金、海创基金、国泰基金、国寿安保、财通资管、中信建投证券于2026年11月18日调研我司。
具体内容如下:
问:主要交流及答复:
答:主要交流问题及复
1、请介绍一下公司 2026年前三季度的整体经营情况、当前所处的发展阶段及未来增长逻辑?
2026 年前三季度,公司继续发挥在材料研发、工艺开发、应用验证、质量控制及规模化交付等方面形成的综合能力,围绕高端功能涂层材料核心主业,稳步推动业务向乘用车领域、新能源电池及其他先进应用场景拓展。目前,公司多领域业务格局已初步形成,正处于增长动能切换阶段。2026 年 1—9 月,公司实现营业收入 56,117.42 万元,同比增长 1.40%;其中第三季度实现营业收入 22,924.04 万元,同比增长 11.35%,环比增长 10.77%,创单季度历史新高。
分业务领域来看,前三季度高端消费电子业务领域实现营业收入 29,780.37 万元,占营业收入比重为 53.07%,仍是公司第一大收入来源及公司技术、客户、产业化能力的核心基础;乘用车业务领域前三季度实现营业收入 23,627.79 万元,同比增长 59.05%,占营业收入比重提升至 42.10%,已成长为核心收入此外,公司在坚持内生研发与市场拓展的同时,围绕汽车涂层产业链开展外延合作,通过整合优质产业资源补强细分品类布局,与公司现有的车企客户资源及核心技术平台形成深度协同。
4、请问公司如何评估新能源电池领域业务目前的发展阶段?该业务后续规模化推进的核心逻辑是什么?
2026 年 1—9 月,公司新能源电池等战略新兴领域实现营业收入 2,625.19万元,其中第三季度实现营业收入 1,858.77 万元。随着设备端陆续验收及下游市场推广持续推进,材料端应用逐步爬坡放量,相关业务已逐步形成实际收入贡献。公司认为,目前相关业务的技术可行性、商业可行性已得到初步验证;下一阶段重点是推动业务从项目商业化走向可复制的规模化模式,进一步验证其规模可行性。
在商业化推进路径上,新能源电池业务规模化发展的关键在于设备导入与材料持续供货的协同,即“从设备入口走向材料持续供货”。公司依托“材料+工艺+设备”一体化解决方案推进客户项目落地一方面,设备端结合下游电池厂商产线建设需求形成前期客户导入机会;另一方面,材料端则随着客户产线投产与产能爬坡,带来持续、稳定的 UV 固化绝缘涂层材料消耗。通过这一模式,公司正积极推动业务从单客户、单项目商业化向多客户、多项目复制演进,构筑差异化的先发竞争壁垒。
同时,公司前瞻布局全固态电池等下一代电池技术。针对全固态电池制程中新增的绝缘胶框等精密防护需求,UV 数字喷印工艺在打印精度、生产节拍及材料适配性上综合表现较优。目前,公司已推出全固态电池设备与材料一体化解决方案,并配合多家电池厂商完成 Demo 设备交付及配套材料测试认证,相关技术与产品正处于持续验证和客户推进阶段,为业务长期发展蓄力。 风险提示公司提醒投资者注意,本次投资者关系活动中涉及的公司发展规划、业务布局、市场空间以及行业趋势等内容,属于基于当前行业环境、公司战略规划及经营情况作出的分析和判断,不构成公司或公司管理层对于行业、公司发展或业绩的承诺和保证。敬请广大投资者注意投资风险。
松井股份(688157)主营业务:一家以高端消费类电子、乘用汽车、特种装备等领域为目标市场,通过“交互式”自主研发、“定制化柔性”制造,为客户提供涂料、油墨、胶黏剂等系统化解决方案的新型功能涂层材料行业国际领先企业。
松井股份2026年三季报显示,前三季度公司主营收入5.61亿元,同比上升1.4%;归母净利润587.57万元,同比下降76.64%;扣非净利润233.91万元,同比下降89.57%;其中2026年第三季度,公司单季度主营收入2.29亿元,同比上升11.35%;单季度归母净利润1087.92万元,同比下降15.52%;单季度扣非净利润882.9万元,同比下降25.46%;负债率27.05%,投资收益14.81万元,财务费用236.14万元,毛利率39.6%。
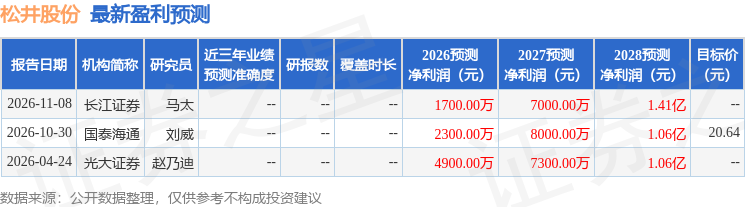
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为20.64。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1153.93万,融资余额减少;融券净流出5.66万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报网
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证券时报网
2026-11-19
证券时报网
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19




