
来源:证星公司调研
2026-11-19 21:09:33
证券之星消息,2026年11月19日宏达股份(600331)发布公告称公司于2026年11月17日召开业绩说明会。
具体内容如下:
问:请,季报公司实现扭亏,锌冶炼复产、磷化工协同是重要支撑。想请教后续锌冶炼产能稳定运行的预期、磷化工出口业务的拓展规划,以及依托控股股东资源,在矿产布局上的长期安排?
答:您好!感谢关注!经上一轮技改后公司锌冶炼系统经营质效提升,后续公司将持续深化技改和研发,在金属收率提升和伴生金属收方面力争更好收益;公司磷化工出口业务从品牌、质量、产能、物流等各方面已做好了相关准备,未来将严格按照国际出口政策组织实施;公司将围绕磷化工与有色金属两大产业布局,加大上游资源布局力度,积极寻求海内外优质磷矿、铜、金、铅锌矿等核心资源的收购及合作机会。
问:请公司磷化工上游无原材料,公司产能小,公司如何化解这个劣势?还会继续看好磷化工板块吗?继续加大产能收购上游磷矿吗?
答:您好!感谢关注!磷化工产业关系国家粮食安全,也是新能源、光通信等战新产业的基石;公司在未来将按照“矿化一体”的指导思想,在磷矿资源开发、磷化工产业提能升级、高端精细精深化工研发等领域持续发力,为公司重全国一流磷化工企业而努力奋斗。
问:请公司在同行业有哪些优势?明年有哪些新的利润增长点?
答:公司目前是控股股东旗下唯一的磷化工及有色上市公司,将继续获得控股股东在资源、资金、资信、产业等全方面的赋能,企业发展得到了股东及上级单位的大力关心和支持;公司已清除所有历史包袱、财务状况稳健、拥有极具稀缺性超大型铜矿多龙铜矿30%股权,处在新一轮发展的窗口期;公司始终坚持矿化一体、矿冶一体、冶化结合的闭环发展战略,并形成了成熟的磷硫循环经济,有效抵御产业链波动的经营风险。2027年,公司将持续加强经营管理,拓展产品销售,优化产品结构,持续降本增效,优化资金管理,提升经营效益;同时,积极争取和拓展优质铜、金、磷、铅锌等优质资源的获取机会,稳定产业发展底座。
问:公司无上游矿产,原材料价格波动大,而且物流成本高,请公司如何克服这个劣势?
答:您好!感谢关注!公司将围绕磷化工与有色金属两大产业布局,加大上游资源布局力度;同时,公司长期致力于构建稳定、协同的供应链,确保在激烈的市场竞争中具备稳定的经营能力。
问:贵司2025年报出依托蜀道集团资源推进优质磷矿收并购,增强上游资源保障能力。未来完善磷矿资源布局时,会更侧重集团内部资源整合,还是与拥有优质矿产资源的外部企业开展产业协同?
答:您好!感谢关注!我们始终坚持矿化一体的发展战略,多措并举地加强上游优质资源的布局,积极争取内外部优质磷矿、铜、金、铅锌矿等核心资源的资源布局机会和业务合作机会,不断夯实产业底座。
问:请对今年业绩展望?可以扭亏为盈吗?
答:您好!公司三季度已实现扭亏为盈,四季度我们将持续稳健经营,积极拓展市场,延续良好态势。全年业绩以公司定期报告为准。
问:接下来是否有产业外的规划,例如半导体、算力方面的外延和布局?
答:您好!感谢关注!公司将专注主业,加强研发,持续向磷化工、有色金属两大产业的精细精深领域进行拓展。
问:尊敬的乔董事长和各位高管,感谢各位高管任职以来给宏达公司带来的新气象,公司管理得以持续升,经营向好发展,成绩取得来之不易。今年10月26日,宏达股份召开2026年第5次党委理论学习中心组专学习(扩大)会议。蜀道集团党委委员、副总经理周凤岗到会强调:发挥集团矿业板块唯一上市平台的资本运作优势,做好资本运作规划,加快对接新赛道,为明年打赢翻身仗备足粮草。但依贵司目前现有的经营业务,2027年是打不了翻身仗的,请2027年如果要打翻身仗有什么举措?
答:您好!感谢关注!公司将专注绿色磷化工、有色金属经营两大主业,在矿产资源获取、产业提能升级、战新产业布局、持续深化改革、加强资本运作等多个方面同向发力,努力提升公司内在价值。
问:尊敬的乔董事长,目前宏达股份正处于国家深化国有企业改革的重要窗口期,同时也是集团改革重要的窗口,希望以乔董事长为班长的领导班子,狠抓会议落实,制定的各项制度具备可实操性,开会不能停留在会议上,重奖严罚,让宏达股份早日成为省内的一张亮丽的名片!
答:您好!感谢您的宝贵建议!
问:请贵公司是否将多龙采矿证审批作为当前公司的首要重点工作进行推进。目前采矿证是否有卡点导致迟迟未能下发?如果年底依然无法获得采矿证,面对目前单边下跌的股价,公司是否有其他方法稳股价,稳市值。维护广大股东和投资者权益?
答:您好!感谢关注!多龙公司全体股东一直将多龙铜矿的开发作为首要任务,采矿权获取并无明显卡点。公司将在矿产资源获取、产业提能升级、战新产业布局、持续深化改革、加强资本运作等多个方面同向发力,努力提升公司内在价值。
问:公司2025年9月12日关联交易补充公告披露:多龙铜矿采矿权申请已于2025年9月完成改则县、阿里地区两级审批,并取得阿里地区行署设矿意见、报送自治区自然资源厅,至今已14个月。按新《矿产资源法》“权证分离”要求,探转采须签订采矿权出让合同并核定缴纳矿业权出让收益(国家出资权益)。请直接
答:一、采矿权出让合同是否已签署?二、出让收益的核定金额与缴纳方式是否已与自治区达成一致?三、如尚未完成,是否即为当前审批停滞的主要原因?请明确多龙铜矿采矿权当前所处环节,可三选一.自治区自然资源厅技术审查中;B.已上报自治区人民政府签批;C.卡在矿业权出让收益核定。并请说明县、地区两级审批完成已满14个月仍未发证的具体原因是什么。三季报称环评“公众参与第二次信息公示已完成”,10月6日西藏生态环境厅已公开报告书全本。请明确环评报告书是否已获批复?环评批复是否为采矿权发证前置?若为后置,采矿证能否在环评批复前下发?乔董事长9月16日称“前置要件均已齐备、不存在异常卡点”,但公司10月2日仍在就塔若错地下水专题、水资源论证水文数据采集招标。请明确取水许可是否已获批?未获批是否构成发证前置?
您好!感谢关注!取水许可仍在办理中,不是发证的前置条件,是多龙投产的先决条件,也是多龙项目建设中周期最长的子项。
问:尊敬的董事长,您好!想请教两个一是公司矿山的安全设施设计审查,是否须在取得采矿许可证后方可申报并开展?二是若该项审查周期较长,是否会对项目整体建设进度产生影响,进而关系到公司 2030 年达产目标能否按期实现?谢谢!
答:您好!感谢关注!多龙公司矿山的安全设施设计审查已由国内头部院所在编制,后续将按程序报审,根据目前进程,暂不影响2030年投产目标。
问:请多龙矿业的采矿权一年多了毫无进展,公司层面上讲材料齐全,专人沟通顺利,请卡点与难点在什么地方?公司下一步的措施是什么?另外请在采矿权没有拿到的前下,公司前设计水、电、等等开工项目有没有什么实质意义?谢谢!
答:您好!感谢关注!多龙采矿权获取无法定障碍和明显卡点;水、电等保障性工程周期长、难度大,是多龙顺利投产的先决条件,提前开展这些工作,正是为多龙取证后快速开工投产奠定坚实基础,这也是多龙公司当前的主要工作方向。
问:公司接下来是否会有一些回购、增持的动作?
答:您好!感谢关注!公司高度重视市值管理工作,公司将结合自身资金状况与战略安排,统筹研究股份购、增持等在内的多种市值管理举措。若后续有相关安排,将严格履行决策程序并及时披露。
问:建议公司进一步加强与前十大流通股东的沟通交流,增进互信,保持股东结构与持股预期的总体稳定,避免股价出现不必要的大幅波动。同时,建议加强与涉及破产重整或清算程序相关股东的沟通协调,尽量通过协议转让等稳妥方式处置相关股权,避免集中、大额减持对公司股价形成冲击,维护股价平稳运行。
答:您好!感谢您的宝贵建议,公司高度重视与股东的沟通交流,将持续做好市值管理工作。
宏达股份(600331)主营业务:磷化工和有色金属锌冶炼两大业务板块,实行以销定产的经营模式,市场化采购磷矿、锌精矿等原辅材料,通过冶化结合构建锌(冶炼)-硫(回收)-磷(化工)-材(锌金属材料及建筑材料)的资源综合利用循环经济产业链。
宏达股份2026年三季报显示,前三季度公司主营收入28.44亿元,同比上升0.8%;归母净利润1386.23万元,同比上升129.69%;扣非净利润339.46万元,同比上升106.83%;其中2026年第三季度,公司单季度主营收入11.11亿元,同比上升9.94%;单季度归母净利润3896.4万元,同比上升37.69%;单季度扣非净利润3345.94万元,同比上升22.48%;负债率17.76%,投资收益336.74万元,财务费用-658.6万元,毛利率4.91%。
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
以下是详细的盈利预测信息:
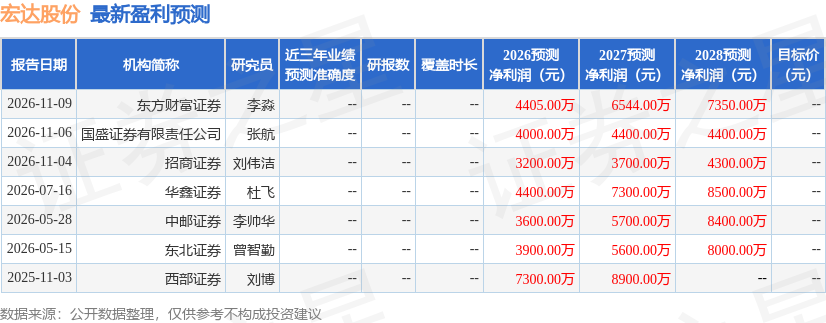
融资融券数据显示该股近3个月融资净流出1.69亿,融资余额减少;融券净流出93.74万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19




