
来源:证星公司调研
2026-11-19 11:03:30
证券之星消息,2026年11月18日盛达资源(000603)发布公告称公司于2026年11月18日接受机构调研,中信证券拜俊飞 涂耀廷、中原证券罗淞文、禧悦私募基金王秀平、北合科技张赫炎 马玉琪参与。
具体内容如下:
问:公司明年、后年还会维持现在的并购思路吗?
答:公司未来两年将在加强对现有矿山的精细化生产与管理、探矿增储的同时,继续推进银、金、铜等优质金属原生矿产资源项目的并购,增加公司矿产资源储备,保障公司可持续发展。公司的外延并购以实现控股为投资预期,公司在并购方面秉持性价比优先、抗风险的原则筛选项目,综合考虑价格因素,顺应行业周期,争取尽快出产,不会高价收矿。对于海外矿产资源收购,需综合考虑资源情况、交易对价、政治风险、社区关系和涉及的法律法规等多方面因素,公司目前正处于海外并购的探索阶段,为确保公司及股东的利益,公司拟先稳步发展,在国际形势相对明朗且公司重点矿山项目稳定产出、公司规模进一步扩大后,或者出现一个良好的契机,正式开展海外并购。
问:公司未来几年资本开支情况?
答:公司未来几年的资本开支计划主要包括金山矿业额仁陶勒盖Ⅲ-IX 矿段银矿90万吨/年地下开采工程项目;银都矿业拜仁达坝银多金属矿90万吨/年采矿技改工程项目;德运矿业巴彦包勒格矿区银多金属矿项目、伊春金石矿业460高地铜钼矿项目、广西金石矿业妙皇铜铅锌银矿项目的开发建设;在产矿山的精细化生产和管理、探矿增储;银、金、铜等优质金属原生矿产资源项目的并购。公司有充足稳定的现金流,在用公司自有资金进行矿山建设、外延并购的同时,会视资金使用情况向金融机构融资,融资规模主要取决于未来矿山开发建设投入和并购投入的资金需求。
问:鸿林矿业达产后的产量预计?成本预计?
答:鸿林矿业菜园子铜金矿工业矿体金金属平均品位2.82克/吨,铜金属平均品位0.48%,证载生产规模39.60万吨/年。鸿林矿业在今年三季度取得菜园子铜金矿尾矿库《安全生产许可证》后进入正式投产阶段,鸿林矿业达产后具体的产品产量数据请关注公司后续的年度报告。
鸿林矿业生产成本受多重因素影响,正式投产后的营业成本请关注公司后续的年度报告。菜园子铜金矿的矿石属于易选矿石,没有冶炼环节,选矿工艺简单,因此成本可得到较好控制。
问:公司持有各矿业子公司股权的比例?
答:公司近几年陆续开展对控股子公司少数股权的收购工作,截至目前,公司直接持有银都矿业62.96%股权、光大矿业100%股权、金都矿业100%股权、金山矿业100%股权、德运矿业74%股权、鸿林矿业53%股权、伊春金石矿业60%股权、广西金石矿业55%股权;此外,公司通过银都矿业间接持有东晟矿业70%股权。未来,公司将在条件成熟时,争取继续加大对子公司的持股比例。
问:鸿林矿业剩余服务年限?
答:根据资源量和实际生产能力测算,鸿林矿业菜园子铜金矿剩余服务年限在10年以上。
问:公司下属矿山都是露天开采吗?
答:公司目前主营9 家矿业子公司,子公司伊春金石矿业下属拟转为采矿权的460高地铜钼矿为露天开采矿山,其余子公司下属矿山的开采方式均为地下开采。
盛达资源(000603)主营业务:贵金属、有色金属矿的采选和销售。
盛达资源2026年三季报显示,前三季度公司主营收入20.17亿元,同比上升22.04%;归母净利润6.85亿元,同比上升112.2%;扣非净利润6.82亿元,同比上升105.99%;其中2026年第三季度,公司单季度主营收入8.65亿元,同比上升15.91%;单季度归母净利润2.95亿元,同比上升16.64%;单季度扣非净利润2.99亿元,同比上升16.49%;负债率46.76%,投资收益4444.43万元,财务费用7599.26万元,毛利率69.35%。
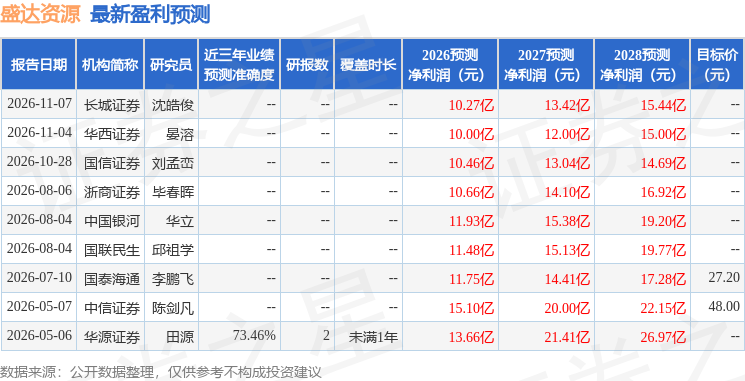
该股最近90天内共有4家机构给出评级,买入评级4家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.62亿,融资余额减少;融券净流出129.67万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证星公司调研
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




