
来源:证星研报解读
2026-11-19 08:45:24
太平洋证券股份有限公司张世杰,李珏晗近期对深南电路进行研究并发布了研究报告《产品结构持续优化,AIPCB+封装基板共驱业绩高增》,给予深南电路买入评级。
深南电路(002916)
事件:公司发布26年三季报,26年前三季度实现营业总收入257.74亿元,同比增长53.84%;归属母公司股东的净利润41.29亿元,同比增长77.54%;扣除非经常性损益后的归属母公司股东净利润40.98亿元,同比增长87.80%。
AIPCB+封装基板驱动Q3业绩环比持续高增。Q3单季营收104.78亿元、同比增长66.29%,归母净利润18.78亿元、同比增长94.42%,毛利率环比继续提升至34.85%,单季度利润再创新高,主要得益于AI算力基础设施投资、产品迭代升级带来的市场机遇,带动PCB、封装基板及PCBA业务相关需求增长。其中AI加速卡、服务器及相关配套产品需求持续提升,高速交换机、光模块收入明显增长,应用处理器类及存储类封装基板订单收入快速释放,产品结构持续优化;叠加广州、南通生产基地产能稳步爬坡,推动营业收入及利润实现同比增长。
广州基地产能持续释放,带来业绩增长弹性。封装基板业务方面,公司FC-BGA高端产品在多个客户处实现规模化量产,面向下一代先进计算的基板技术研发进展顺利。公司广州生产基地产能稳步释放,产品线能力持续提升。其中,BT类封装基板产能爬坡稳步推进;FC-BGA类封装基板已具备26层及以下产品批量生产能力,30层及以上产品的技术研发及打样工作按期推进中。PCB方面,泰国工厂和南通四期项目整体爬坡顺利,无锡AI算力电子电路产品项目正在建设。
盈利预测与投资建议:预计2026-2028年营业总收入分别为373.16、539.43、704.05亿元,同比增速分别为57.80%、44.56%、30.52%;归母净利润分别为63.85、107.58、149.58亿元,同比增速分别为94.91%、68.50%、39.03%,对应26-28年PE分别为22X、13X、9X,维持“买入”评级。
风险提示:下游需求不及预期风险;行业竞争加剧风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为72.48%,其预测2026年度归属净利润为盈利54.4亿,根据现价换算的预测PE为25.18。
最新盈利预测明细如下:
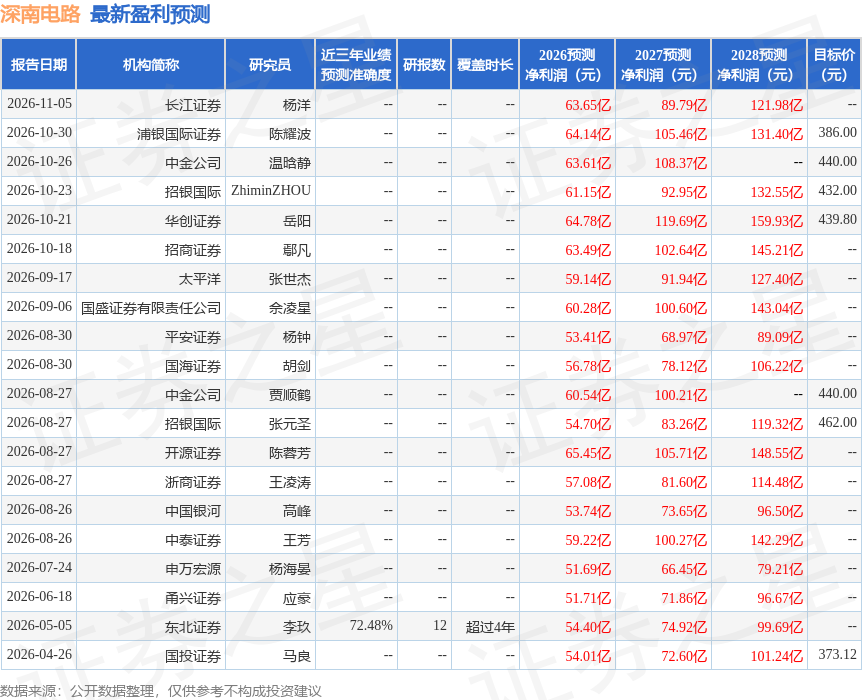
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为431.95。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




