
来源:证星公司调研
2026-11-18 19:01:34
证券之星消息,2026年11月18日西南证券(600369)发布公告称公司于2026年11月18日召开业绩说明会。
具体内容如下:
问:领导,您好!我来自四川大决策 请,想请教经纪与财富管理业务客户、产品布局情况,投行股权债权项目储备节奏,自营投资的风控思路,以及资管、北交所特色业务的差异化成长路径?
答:尊敬的投资者,您好!结合市场及自身实际,公司锚定“西部领先、全国进位和重庆辨识度”发展定位,聚力打造“一流区域投行、特色投行、精品投行”,努力提升核心竞争力和盈利水平,积极发挥相对优势,不断增强发展韧性,主动融入国家战略与地方发展大局,切实服务实体经济发展,同时,迭代升级全域客户服务体系,优化资源配置,科学平衡轻、重资本业务,综合推动财富、投行、自营、资管等业务条线协同发展,全方位适配客户多元化金融需求,不断增强获客与综合金融服务能力,不断巩固提升市场竞争能力和品牌影响力,积极创造价值,努力报投资者。感谢关注!
问:贵司披露正推动 AI技术融入财富管理、投行和资管等业务流程。未来在升客户服务和投资研究能力方面,会更侧重内部技术建设,还是与拥有成熟产品的金融科技企业开展合作?
答:尊敬的投资者,您好!近年来,公司高度重视通过 I大模型等新技术赋能业务发展,坚持纵深推进数字化智能化,不断建设完善企业级 I应用平台,拓展规模化应用场景,推进大数据平台能力建设,深化客户洞察、精准营销、智能风控等数据应用,搭建完善的智能投顾体系,针对性强化过程管理,确保业务各环节协同推进、闭环可控,不断提升长尾客户服务体验,支撑各业务条线高质量发展。公司将结合各阶段内外部环境和自身实际,在合规与风控前提下,审慎规划部署,以期有效借力 I技术效能,推动业务提质发展,努力为广大投资者创造价值。感谢关注!
问:1.Q3单季营收同比-41.63%,主要因自营业务收入下滑。请管理层如何评估当前市场环境下自营业务的可持续性?公司是否过度依赖投资收益来支撑利润?2.公司前三季度投资收益 9.07亿元,同比-20.06%,但净利润仍实现+31.81%增长。请利润增长是否主要靠费用压降和所得税减少驱动?这种增长质量是否可持续?3.公司推出 2026年第三季度利润分配方案,每10股派 0.2元,占 Q3归母净利润的 40.81%。请董事会是否考虑将季度分红常态化?未来分红政策是否有更明确的规划?4.作为重庆国资控股券商,公司如何把握成渝地区双城经济圈和西部陆海新通道的战略机遇?区域优势是否已转化为实际的业绩增量?
答:尊敬的投资者,您好!2026 年前三季度,受市场波动等因素影响,公司投资收益同比有所下降,同时,交易性金融资产浮盈增加对利润影响起到缓释作用。公司积极响应监管号召,坚持与投资者共享经营成果,2024 年以来,持续实施一年多次现金分红,积极报投资者,不断增强投资者获得感。近年来,公司积极融入成渝地区双城经济圈建设、西部陆海新通道建设、西部金融中心建设等国家重大战略,扎实开展经营管理工作,发展质量稳步提升,2026 年 1-9 月整体业绩稳健增长。感谢关注!
问:1.经纪业务手续费净收入同比+7.46%,投行+11.79%,资管+123.2%,但自营投资收益同比-20.06%。请公司是否正在主动降低自营业务占比、升轻资本业务权重?2.资管业务手续费净收入基数较小但增速高达123.2%,请资管业务的具体规模和产品线是什么?是否具备持续高增长的潜力?3.公司负债率76.42%,应付债券较上年末+56.08%。请债务融资主要用于哪些业务?在自营收入波动背景下,杠杆使用是否审慎?4.公司股东户数较上半年末下降2.48%,筹码有所集中。请管理层是否关注到二级市场股价表现?是否有加强与中小股东沟通的计划?
答:尊敬的投资者,您好!整体上,公司目前自营业务和经纪业务占比相对较高,资管业务的高增速主要源于规模的增长和前期基数较低等因素。公司目前的资产负债率低于上市券商均值,经营杠杆率与行业平均水平相当,各项风控指标持续符合并优于监管标准。公司重视市值管理,通过网络、热线电话等多渠道与投资者沟通交流,坚持基于提升公司质量来推动公司价值的合理市场表现。感谢关注!
问:1.公司推出 2026年第三季度利润分配方案,请该方案是否经过充分论证?中小股东对季度分红的反馈如何?2.自营业务收入波动较大,请公司是否考虑在定期报告中披露更细的自营业务分类数据,以升透明度?3.公司应付债券大幅增加,请是否涉及大额到期兑付压力?是否存在再融资风险?4.公司是否考虑增加投资者交流活动频率?中小股东对管理层沟通渠道的满意度如何?
答:尊敬的投资者,您好!公司积极响应监管号召,通过一年多次现金分红,切实报投资者。公司自营业务数据敬请参阅公司中期、年度报告附注相关内容。公司统筹开展债务融资,支持各项业务发展,债务安排是公司结合中长期资金需求、市场窗口综合做出的融资选择,流动性等各项风控指标持续符合并优于监管标准。公司欢迎投资者通过电话、网络和现场等方式与公司交流互动。感谢关注!
问:1.自营业务收入下滑导致 Q3营收大幅下降,请独立董事是否认为公司盈利结构过于依赖市场波动?是否应进一步优化收入结构?2.公司推出季度分红,请独立董事是否认为当前分红比例与公司发展阶段相匹配?是否可能影响资本充足率和长期竞争力?3.公司负债率 76.42%,应付债券大幅增加,请独立董事是否已核查债务融资的合规性和风险可控性?4.公司 PB约 0.92倍,处于破净状态,请独立董事是否认为公司估值合理?董事会是否考虑采取更积极的市值管理措施?
答:尊敬的投资者,您好!受市场因素影响,近期,公司自营业务呈现一定波动,前三季度泛自营业务收入小幅下降,与市场整体情况基本一致,我们将持续关注并推动公司稳健经营,推进各项主营业务规范有效发展,同时,在满足公司可持续发展基础上,积极响应监管号召,通过一年多次分红,切实报投资者。公司目前的负债水平低于上市券商的平均水平,公司的风控指标持续符合监管标准。公司估值受市场、投资者偏好等因素的综合影响,我们将持续关注公司股价变化情况,推动公司不断深化市值管理。感谢关注!
问:1.经营活动现金流净额为-35.03亿元,主要因代理买卖证券资金由净流入转为净流出。请现金流恶化是否与客户资金流出或回购业务收缩有关?是否影响公司流动性安全?2.Q3单季营收大幅下滑但净利润仍增长 15.26%,请费用压降和所得税减少的具体贡献是多少?这种"以费用换利润"的模式是否可持续?3.其他债权投资较上年末+42.34%,请主要配置方向是什么?是否存在信用风险敞口?减值准备计是否充分?4.公司推出季度分红,请分红资金来源是否影响资本充足率和业务扩张能力?独立董事是否认为当前分红比例合理?
答:尊敬的投资者,您好!公司前三季度经营活动现金流净额为-35.03 亿元,主要系代理买卖证券资金由净流入转为净流出,相关变动来源于客户证券交易行为变化,属客户资金正常变动。目前,公司保持充足的流动性储备,流动性覆盖率和净稳定资金率等监管指标均满足监管标准。公司持续优化成本管控,压降各项支出,强化税务合规风险管理,保障公司稳健经营发展。其他债权投资中,信用债 +及以上占比超 98%,配置风格稳健,信用风险可控,并严格按规定计提减值准备。公司积极响应监管号召,实施中期分红不会影响公司当期经营发展。感谢关注!
西南证券(600369)主营业务:证券及期货经纪业务、投资银行业务、自营业务、资产管理业务。
西南证券2026年三季报显示,前三季度公司主营收入26.62亿元,同比上升5.71%;归母净利润9.3亿元,同比上升31.81%;扣非净利润9.1亿元,同比上升33.07%;其中2026年第三季度,公司单季度主营收入5.92亿元,同比下降41.63%;单季度归母净利润3.26亿元,同比上升15.26%;单季度扣非净利润3.24亿元,同比上升13.51%;负债率76.42%,投资收益9.07亿元。
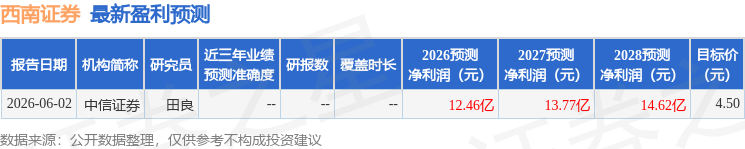
该股最近90天内共有1家机构给出评级,中性评级1家;过去90天内机构目标均价为5.03。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入177.55万,融资余额增加;融券净流出9.41万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




