
来源:证星公司调研
2026-11-17 23:01:30
证券之星消息,2026年11月17日爱科赛博(688719)发布公告称公司于2026年11月17日召开业绩说明会。
具体内容如下:
问:三季报看到Q3单季收入、利润大幅增长,实现单季扭亏,请这种增长是持续性的,还是阶段性订单集中交付带来的?
答:尊敬的投资者您好,感谢关注。Q3业绩改善,主要因在手订单持续增长,收入确认受客户项目排期、验收节奏影响,季度波动性较为明显。公司会持续推进高附加值产品放量,争取维持向好态势。感谢您的关注!
2、公司现在的股东信息方便透露一下吗?散户数量和前十大股东情况
尊敬的投资者您好,截至2026年9月30日,公司股东人数为8,492人,股东信息详见公司于2026年10月22日披露的定期报告。感谢您的关注!
3、公司PRL系列高动态馈负载产品海外认证推进情况
尊敬的投资者您好,PRL高动态馈负载持续开展市场推广与客户送样验证,部分产品已取得CE认证,UL认证正在有序推进中。感谢您的关注!
4、这一轮股权激励管理层对完成考核目标的信心如何,公司有哪些抓手保障利润兑现。
尊敬的投资者您好,公司持续聚焦高毛利业务拓展、优化内部运营、绑定核心团队,全力推进经营目标落地。感谢您的关注!
5、三季度毛利率明显改善,是怎么做到的?后续毛利率还有没有继续向上的空间?
尊敬的投资者您好,毛利率改善是高附加值产品收入占比提升、供应链降本、内部运营优化等多重因素共同作用。后续毛利率变化取决于产品结构、原材料价格、市场竞争报价等因素,公司将持续推动高毛利新品放量,巩固盈利水平。感谢您的关注!
6、研发费用持续投入,现在研发投入转化效率怎么样?除了IDC馈负载,还有哪些新品、新技术有望在未来1-2年陆续贡献收入?
尊敬的投资者您好,研发资源重点投向IDC高动态测试、馈式负载、特种电源等方向,持续优化动态响应、测试精度等核心指标。技术转化需要客户验证周期,若有重大进展公司将按规则披露。感谢您的关注!7、电源测试赛道涌入不少新玩家,竞争越来越激烈,相比同行,公司核心壁垒是?会不会出现价格战压缩利润空间
尊敬的投资者您好,公司在电力电子测试领域积累多年,在高动态控制算法、功率硬件平台、整套测试方案、项目交付服务上具备一定优势。公司持续迭代高端产品、深耕头部客户,依靠方案价值竞争,尽量规避单纯价格竞争。感谢您的关注!
8、管理层有哪些举措维护公司价值、提振市场信心
尊敬的投资者您好,股价受宏观环境、行业板块情绪、市场流动性等多重外部因素影响。公司首要任务是扎实做好经营,持续推进新业务落地、提升盈利质量;同时持续做好投资者沟通,客观传递公司经营情况。公司将努力以长期经营成果报投资者。感谢您的关注!
9、公司费用率整体偏高,后续有哪些措施优化费用结构、推动费用率持续改善?
尊敬的投资者您好,公司现阶段处于新兴赛道拓展期,研发、市场投入相对较高。后续公司一方面将持续精细化费用管控,优化组织与人员效率;另一方面依托收入规模增长摊薄固定费用,聚焦高价值项目投放资源,提升投入产出效率。感谢您的关注!
爱科赛博(688719)主营业务:电力电子变换和控制设备的研发、生产和销售。
爱科赛博2026年三季报显示,前三季度公司主营收入7.03亿元,同比上升15.59%;归母净利润-1144.26万元,同比上升73.67%;扣非净利润-1715.98万元,同比上升65.64%;其中2026年第三季度,公司单季度主营收入2.88亿元,同比上升78.95%;单季度归母净利润538.8万元,同比上升120.4%;单季度扣非净利润372.0万元,同比上升113.68%;负债率36.18%,投资收益60.5万元,财务费用231.02万元,毛利率39.57%。
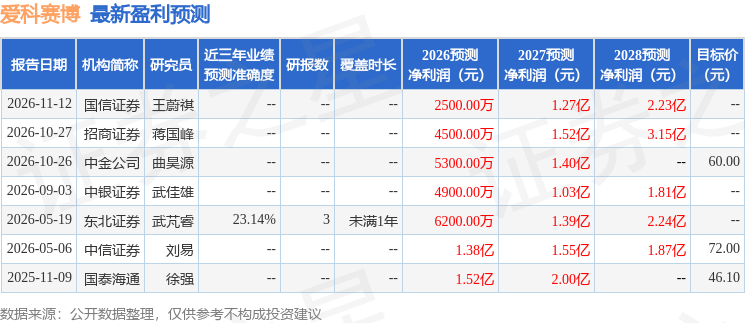
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家;过去90天内机构目标均价为60.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出5914.0万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-17
证星公司调研
2026-11-17
证星公司调研
2026-11-17
证券时报
2026-11-17
证券时报网
2026-11-17
21世纪经济报道
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17




