
来源:证星公司调研
2026-11-17 21:01:55
证券之星消息,2026年11月17日海尔生物(688139)发布公告称公司于2026年11月17日接受机构调研,航长投资、中金公司参与。
具体内容如下:
问:公司低温产业复苏的原因主要有哪些?用户需求和技术要求发生了哪些变化?
答:2026年前三季度,公司低温产业同比增长12%,公司洞察到用户端出现了两个变化一是制药用户研发和生产景气度提升,二是头部科研用户对自动化场景方案的需求提升。得益于近年来对相应技术和产品的前瞻性布局,我们得以把握行业的结构性机会,低温产业已经连续5个季度同比正增长,率先确立复苏态势。
目前,公司已在“大冷量,宽温域,深低温”方向上取得多项技术突破,并持续投入GMP合规与验证体系建设,满足生物药生产的低温工艺方案需求,以某全球TOP10药企为例,公司参与其全球超低温等产品采购,通过满足制药企业严格的GMP标准提供模块定制化的标准品;此外,也向其提供完全定制化的自动化低温场景方案。
同时,公司加强I自动化技术平台建设,陆续推出单体自动化、模块化自动化等产品及样本库垂直大模型“海灵珑·灵研”,I自动化方案竞争优势显著,截至三季度相关在手订单同比增长超50%。近期公司主导自动化医用冷库IEC国际标准正式立项,这也是全球首个针对医用(半)自动化冷藏和冷冻库性能要求与测试方法的国际标准。
在生物医疗领域之外,公司正在加快低温底层同源技术的跨界迁移。控股子公司鸿鹄航空温控是亚太首家取得中国CC和美国F适航认证的企业,6月落地7000万元轮融资,是公司领先的低温技术跨界拓展的典型实践。同时,公司正探索低温技术在前沿科技领域的应用,构筑长期增长新动能。
问题二公司在I制药以及更广泛的实验室自动化领域目前已经拥有了哪些产品和能力?
当前,公司的I自动化能力建设处于产品一体化向场景一体化迈进的阶段,致力于把设备连成场景,把场景变成无人化、智能化的整体解决方案,实现全流程智能调度、自主执行、动态优化。
在实验室的应用上公司持续探索I+自动化底层技术,持续拓展自动化检测单元、标准化智能工作站和整体解决方案,目前已扩展至水质分析检测智慧实验室、理化检测智慧实验室、生命科学智慧实验室等方案,用户涵盖生物医药、新能源、新材料等高景气赛道。截至三季度末,智慧实验室方案累计获取在手订单已接近千万并有序交付,超亿元商机开始转化。
在制药工艺的应用上,已启动开发智能体黄金批次智能配方管理系统,能快速锁定关键影响因子阵列,从而快速锁定黄金批次,并自动生成合规电子批记录;从正在共创合作的案例进展来看,细胞活率大于95%,批次间差异小于4%,有望将IND申报周期缩短60%。
问题三公司前三季度国内市场表现如何?分不同渠道来看,不同用户的景气度如何?后续应该如何预期?
2026年前三季度公司国内业务同比增长14%,国内业务的复苏主要得益于团队有效把握结构性机会,在制药、医疗、科研等三个主要终端市场均实现了增长。全年来看,公司国内业务有望保持双位数增长,并具有良好的延续性,具体到不同终端的业务支撑看
制药端业务高景气延续。以公司常年服务的全球某头部CXO企业为例,截至今年三季度其采购金额相比去年全年大幅增长。当前,公司已覆盖国内Top100药企中的50家,公司深度定制的场景方案展现出较强的市场吸引力,有望持续贡献增量收入。
科研端业务有所提速,主要受益于公司上半年获取的在手项目开始转化。高端科研用户对自动化、智能化场景方案的投入持续,公司的方案竞争力和高校科研院所的整体覆盖率,为后续持续把握用户机会提供了坚实基础。
医院端业务维持结构分化。结构性机会仍然在于自动化药房类业务复苏态势持续,公司已有品类保持前三季度国内招标份额首位。
公共卫生类终端业务开始出现阶段性拐点,血站端用户景气度提升,公司凭借I+自动化能力壁垒积极把握“国民健康‘十五五’规划”等行业机遇,三季度合计拿下超4000万元的智慧血站订单,预计将于明年转化。
问题四公司实验室解决方案增长的核心驱动力来自于哪里?后续增速是否可以维持?
实验室解决方案的增长来自国产替代、出海扩张以及公司用户渠道的持续丰富,带动整体实验室解决方案产业第三季度同比增长35%,累计同比增长24%。向前展望,公司判断实验室解决方案产业能保持20%的增长中枢,分不同品类来看具体如下
基本盘品类如安全柜、培养箱等整体可持续保持双位数增长,在国内份额持续提升的基础上海外有望维持高增长;离心机品类弹性更大,公司作为全球仅三个自研突破十万转超速离心技术的离心机厂商之一,技术壁垒可支持公司在高端药企、科研院所等场景实现国产替代,海外则增速更快,前三个季度均同比实现翻番增长;分析仪器品类目前处于放量起步阶段,随着用户应用场景的不断拓展市场份额持续提升,第三季度接近翻番增长,前三季度累计增长超50%,未来有望维持20%以上增长。
除此之外,随着用户对gent+实验室场景一体化解决方案需求的日益提升,公司智慧实验室业务将成为实验室解决方案产业中长期的重要增长曲线。公司凭借持续拓展的自动化检测单元、标准化智能工作站和整体解决方案,已拓展出水质分析检测智慧实验室、理化检测智慧实验室、生命科学智慧实验室等方案,用户涵盖生物医药、新能源、新材料等高景气赛道。截至2026年三季度,该业务在手订单已接近千万并已在多领域完成标杆落地,超亿元商机开始转化,未来有望呈倍增态势,带动产业进一步迈向“自主实验室”、“自主生物工艺”服务商。
海尔生物(688139)主营业务:以创用户最佳体验为目标,面向医药企业、高校、科研机构等生命科学用户和医院、疾控、血站、基层公卫等医疗卫生用户,提供以智慧实验室、数字医院、智慧公共卫生、智慧用血等为代表的数字场景综合解决方案。
海尔生物2026年三季报显示,前三季度公司主营收入19.64亿元,同比上升11.51%;归母净利润2.2亿元,同比上升10.75%;扣非净利润1.98亿元,同比上升14.26%;其中2026年第三季度,公司单季度主营收入6.67亿元,同比上升18.0%;单季度归母净利润7229.47万元,同比上升29.91%;单季度扣非净利润6065.75万元,同比上升21.34%;负债率19.58%,投资收益2052.61万元,财务费用-556.34万元,毛利率47.18%。
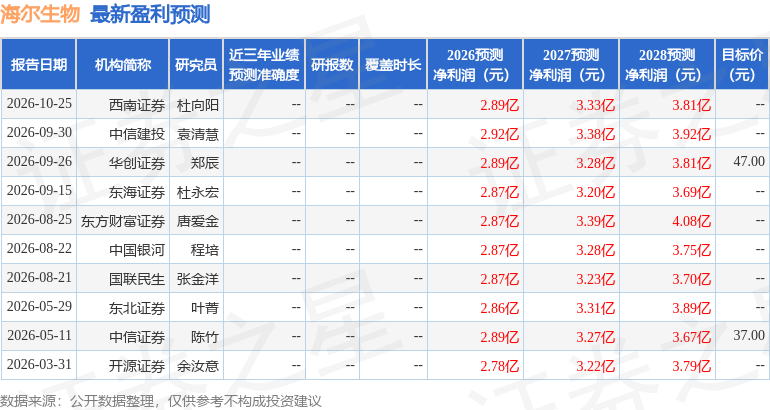
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家;过去90天内机构目标均价为47.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出7341.6万,融资余额减少;融券净流入89.18万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报网
2026-11-17
21世纪经济报道
2026-11-17
21世纪经济报道
2026-11-17
证星公司调研
2026-11-17
证星公司调研
2026-11-17
证星公司调研
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17




