
来源:证星公司调研
2026-11-17 17:44:20
证券之星消息,2026年11月16日振华重工(600320)投资者关系活动记录,中金公司、广发证券、招商证券、华泰证券参与。
具体内容如下:
问:公司2026年1-9月经营情况以及2026年业绩预期。
答:2026年1-9月,公司实现营业收入约270.56亿元,同比增长4.03%;利润总额约10.76亿元,同比增长38.89%;归母净利润约7.69亿元,同比增长46.72%。
公司2026年度主要经营目标公司营业收入382亿元,2026年1-9月完成进度约为70.83%;利润总额11.78亿元,2026年1-9月完成进度约为91.34%。
问:请公司对港机行业的展望。
答:2026年1-9月,公司港机业务新签及中标额约为43.38亿美元,同比增长14.78%,保持了稳定增长的态势。
在市场需求方面,高端化、智能化、绿色化成为行业发展趋势,相关技术迭代加快,港口自动化码头新建及改造需求加大,整机采购需求逐步释放。自动化、智能化码头改造需求仍具有较大发展空间,“一带一路”沿线国家港口装备需求不减,国家大力推动内河航运建设带来发展机遇。与此同时行业竞争激烈,成本上涨与价格压力持续加大;全球供应链波动、国际贸易格局变化,给海外市场拓展带来较多不确定性。
公司将坚持以客户为中心,加强市场开拓,强化科技创新,抢抓自动化码头建设机遇,发挥自动化码头技术与系统总承包优势,持续推动港机业务发展。
问:请公司港机后市场服务拓展情况。
答:公司加快推动“五个转变”,紧盯港机后市场服务市场拓展。2026年1-9月,公司港机服务类业务新签及中标额约为2.55亿美元。后续,公司将持续完善港机业务全产业链一体化服务体系,加快后市场服务业务的拓展。
问:公司对海工业务展望。
答:2026年1-9月,公司海工重型装备业务在整船建造、核心配套件和细分市场多领域斩获订单,新签及中标额约为3.34亿美元。
目前,海工行业迎来周期性复苏与结构性升级双重机遇,全球能源转型推动释放风电安装船、运维船等装备需求,深海油气开发装备向智能化、无人化加速演进,海上风电装机规模不断增长,全球高端海工装备需求稳定。与此同时,国际能源市场波动、部分项目投资节奏放缓、技术迭代加速、关键配套件的技术壁垒和市场竞争加剧对企业综合能力提出更高要求。
未来从长周期看,新造海工装备市场基本面稳定向好,海上风电成为海洋经济和新能源产业中的重要一环,同时,海工装备技术迭代加速,高端装备、智能化系统及关键配套件仍存在技术壁垒,项目交付周期、质量标准与成本控制压力持续加大,对企业综合能力提出更高要求。公司将继续以技术创新为引领,结合国家政策和市场发展趋势,不断发展海工业务,助力公司高质量可持续发展。
问:公司目前海工库存化解的进度如何?
答:公司高度重视海工去库存工作,深入挖掘潜在市场机会,全力盘活海工存量资产。通过多方面努力,目前公司4个钻井平台已实现对外租赁,租金稳定且收正常,部分海工船舶实现租售。
后续公司仍将密切跟进市场动态,持续做好市场信息的跟踪和分析,保持与重要客户的沟通,寻求合适的时机及价格出售海工资产。
问:公司对钢结构业务展望。
答:2026年1-9月,公司钢结构业务签订海上风电换流站等项目合同,新签及中标额约为2.95亿美元,同比增长65.85%。
目前,国家交通基建与新能源产业协同发力,桥梁钢结构、风电钢结构仍有较大发展潜力。高端钢结构制造对工艺精度、焊接质量、防腐技术及智能化生产水平要求持续提升。但在逆周期背景下,行业同质化竞争激烈,钢材等原材料价格上涨对成本控制和盈利水平带来较大影响。
未来,公司将围绕大型桥梁钢结构、海上风电换流站、升压站等风电钢结构领域,加快转变经营、管理、生产方式,大力拓展高附加值产品,拓宽盈利来源。
问:请未来公司改善毛利率的具体举措。
答:(1)市场开拓方面。港机业务将继续巩固全球领先优势,坚持高质量发展导向,优化市场布局和订单结构,不断提升订单质量和经营质量。强化自动化码头、内河业务、后市场服务市场开拓,密切跟踪市场动态,持续做好市场信息的整合和分析。海工业务将持续优化业务结构和市场布局,坚持质量优先、效益优先原则,深耕疏浚船、大型起重船、铺缆船等优势产品,不断提升项目经营质量和盈利水平。钢结构业务将拓宽经营增量,聚力海上风电换流站等核心产品,大力拓展高附加值产品,拓宽盈利来源。
(2)成本管理方面。公司锚定“成本零浪费”,践行“一切成本皆可控”,搭建价值型穿透式成本管控体系,全员、全链条、全要素协同,从市场、设计、供应链、生产、质量、管理六维发力,推动成本管理由被动节流转向主动创效。市场端培育三条毛利曲线第一曲线稳整机基本盘,聚焦港机、海工、钢结构、智慧港口,优化订单质量,以高质量履约促持续获单;第二曲线挖后市场,深耕备件、维保、改造,提高服务收占比;第三曲线育新兴增量,孵化高附加值产品新业态。设计端前置成本策划,设目标成本节点,推标准化模块化,源头锁本。供应链端深化集采,优化战略寻源、框架协议和锁调价,推打包联采、以量换价、国产化替代。生产端对标“进度零滞后”,统筹资源、压缩履约周期,加大智能制造投入降履约成本。质量端坚持“零缺陷”,闭环管控质量成本,压降返修赔付损失;管理端强化预算刚性,严守“有预算不超支、无预算不支出”,指标逐级分解。六维协同提升毛利率,赋能高质量发展。
(3)智能制造方面。公司将按照“数智振华”建设工作思路,进一步强化智能制造的顶层设计和统筹规划,加快实施智能制造三年行动方案,深入拓展智能制造场景,全面推进智能工厂建设,强化数智赋能,提高制造效率,优化产品质量,有效控制相关成本。
问:请公司近期资本开支计划?
答:公司2026年度投资计划27.4亿元,其中股权投资7.37亿元,固定资产投资17.46亿元,无形资产(含信息化等)投资2.03亿元,项目投资0.54亿元。
问:请公司PPP项目后续计划。
答:目前,公司PPP项目主要是在江浙地区,均为存量业务。未来,公司将坚守主责主业,不再开展PPP等无关多元业务。后续,公司将主动加强与地方政府沟通,紧抓地方化债政策机遇,多措并举推动应收账款收。同时,分类督导、压实责任,持续健全投资项目资产分级分类管理体系。
问:公司近年来整体负债金额维持在600多亿,其中借款金额快速减小,而应付账款快速增加。到三季度偿还借款超30亿,而应付账款增加近40亿到210亿。这个变化主要是为何?对公司和上下游经营是否有影响?
答:根据公司2026年第三季度报告,截止2026年9月30日,应付账款为161.53亿元,应付账款的增加主要系公司业务增长,原材料、外协、设备采购总量增加所致。上述应付账款均在正常账期。
问:公司资产负债率长期处于高位,公司是否有管控措施和具体管控目标。
答:近年来公司通过压降带息负债规模、盘活低效无效资产、加强生产节点管控、优化库存管理、加大收款力度等方式有效管控资产负债率。
从负债结构看,公司带息负债规模呈逐年下降趋势。公司2023年至2026年9月末,带息负债余额分别为298.76亿元、280.14亿元、220.48亿元、196.58亿元。2024年末带息负债余额较2023年末下降约6.23%,2025年末带息负债余额较2024年末下降约21.30%,2026年9月30日带息负债余额较2025年9月30日下降约15.24%,整体压降成效显著。除带息负债外,截止2026年9月30日,公司合同负债与应付账款合计约为349.22亿元人民币,占当期总负债的比例约为55.43%,较2025年12月31日合计提高2.05个百分点。合同负债与应付账款占当期总负债比例的增长主要是公司经营规模增长所致。
从所有者权益端看,公司持续以较高比例现金分红报股东,同时近年来没有通过股权再融资补充资本金,在负债规模相对稳定的情况下,权益端的积累偏慢。综上所述,公司资产负债率处于较高水平。
未来公司将继续重点关注资产负债指标,持续改善经营质量,加快产品交付,提升自有现金流水平,降低带息负债,进一步提高财务健康水平。
振华重工(600320)主营业务:港口机械及服务、海洋重工、大重特型钢结构、海上运输安装及新产业等多个板块。
振华重工2026年三季报显示,前三季度公司主营收入270.56亿元,同比上升4.03%;归母净利润7.69亿元,同比上升46.72%;扣非净利润7.14亿元,同比上升96.46%;其中2026年第三季度,公司单季度主营收入94.28亿元,同比上升9.49%;单季度归母净利润2.66亿元,同比上升48.21%;单季度扣非净利润2.26亿元,同比上升93.2%;负债率76.7%,投资收益4166.61万元,财务费用4.81亿元,毛利率14.58%。
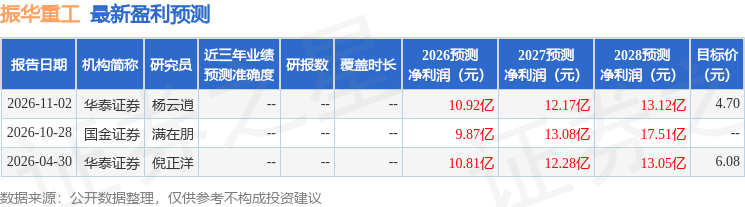
该股最近90天内共有2家机构给出评级,增持评级2家;过去90天内机构目标均价为4.7。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2374.35万,融资余额减少;融券净流入229.54万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-17
证星公司调研
2026-11-17
证星公司调研
2026-11-17
证星公司调研
2026-11-17
证星公司调研
2026-11-17
证星公司调研
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17




