
来源:证券之星港美股
2026-11-17 10:20:19
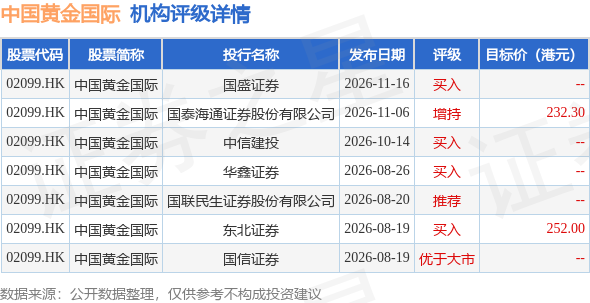
国盛证券发布研报称,考虑未来甲玛铜矿产量增长以及铜价保持较高水平,预计中国黄金国际(02099.HK)2026年至2028年营业收入分别为19.8亿、20.9亿及24.4亿美元,归母净利润分别为9.46亿、9.46亿及11.06亿美元,对应市盈率分别为8.8倍、8.8倍及7.5倍,维持“买入”评级。
投行对该股的评级以买入为主,近90天内共有4家投行给出买入评级,近90天的目标均价为242.15港元。国盛证券最新一份研报给予中国黄金国际买入评级。
机构评级详情见下表:
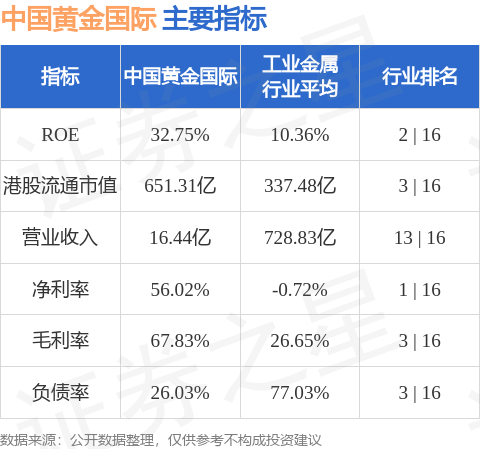
中国黄金国际港股市值651.31亿港元,在工业金属行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-11-17
证券之星港美股
2026-11-17
证券之星港美股
2026-11-17
证券之星港美股
2026-11-17
格隆汇
2026-11-17
证券之星港美股
2026-11-17
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16




