
来源:证星研报解读
2026-11-17 08:35:44
太平洋证券股份有限公司程志峰近期对中创物流进行研究并发布了研究报告《2026年Q3点评:集运韧性,对抗海外物流大跌》,给予中创物流增持评级。
中创物流(603967)
事件
近期,中创物流披露2026年Q3业绩。报告期内实现营收80.85亿,同比+22.43%;扣非归母净利润2.27亿,同比+15.58%;经营活动的现金流为1.87亿,资产负债率为34.97%,加权ROE为10.8%,基本EPS为0.75元。
公司2025年度扣非归母净利润为2.46亿;2025全年派息一次,累计每股派息税前为0.65元。
点评
公司主营综合性现代物流业务,主营业务主要包括:跨境集装箱物流、工程物流和资源转运物流。其中跨境集装箱物流是公司的主体业务和基本盘,工程物流和资源转运物流是公司基于传统业务的延伸和突破。截止半年报,业务结构为:
跨境集装箱物流,营收43.87亿,同比增+15%;营收占比86.4%,毛利占比75.6%。此业务方面,公司持续优化客户结构,件杂货(工程车辆及设备类)代理量增长明显;同时还利用信息化手段,通过货代、场站系统升级和流程优化,降本增效。
工程物流,营收6.15亿,同比增+62.7%;营收占比12.1%,毛利占比17.5%。此业务在核电、风电、化工领域持续发力,在手执行项目平稳推进,新增订单不断落地。
海外综合物流业务,营收0.66亿,同比减-35%;营收占比1.3%,毛利占比4.8%。因为上半年,印尼煤炭出口限制性政策集中落地影响,海外资源转运板块业务量不及预期,导致营收大跌。
投资评级
公司跨境集装箱业务压舱石作用凸显,能有效对冲海外物流业务的地缘政策影响。对未来的发展,我们建议多关注海外不可控的风险变化。基于各种因素,我们维持“增持”评级。
风险提示
市场竞争加剧风险;人工成本上升风险;业务区域集中风险;汇率风险和海运安全运营风险;
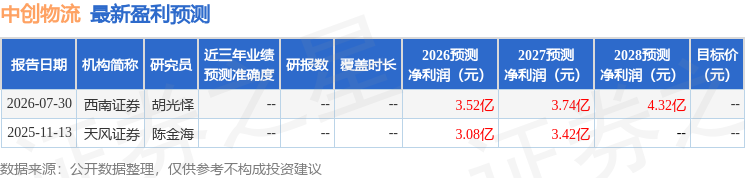
最新盈利预测明细如下:
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16




