
来源:证星公司调研
2026-11-16 19:23:22
证券之星消息,2026年11月16日皓元医药(688131)发布公告称公司于2026年11月9日接受机构调研,国泰海通证券、准锦投资、铭箭投资、真脉投资、交享越投资、北京益安资本、东方证券、国联民生证券、中欧基金、工银瑞信基金、汇添富基金、建信基金、华夏基金、万纳资管参与。
具体内容如下:
问:请介绍前三季度公司整体费用与费用率情况?
答:2026年前三季度,公司期间费用合计8.6亿元,期间费用率32.5%。其中,销售费用2.6亿元,销售费用率9.9%;管理费用2.9亿元,管理费用率11.0%;研发费用2.1亿元,研发费用率8.0%;财务费用1.0亿元,财务费用率3.7%。
长期以来,公司持续推进提质增效与精益运营,费用管控成效整体良好。未来,公司将以研发创新为核心,持续拓展海外市场、深耕本地化运营。同时,持续深化全面预算与动态管理,严格管控各项可控费用,在保障业务稳健发展的基础上,努力实现整体费用率优化。
2、麻烦管理层介绍一下公司现金流最新变化以及改善进展?
2026年前三季度,公司经营活动产生的现金流量净额实现2.95亿元,较上年同期增长212.26%,经营现金流同比大幅改善,主要系报告期内公司销售收入增加较多,并且加大了应收账款的催款力度。
公司高度重视现金流管理,从预算管理、流程优化及业财融合三大维度强化资金使用效率,并建立了动态化全面预算机制,确保预算目标与业务执行的实时联动,促进资源合理配置。同时,公司深化财务与业务部门协同机制,打通数据共享壁垒,通过应收账款分级管理、库存动态监控及应付账款账期优化,强化现金流全周期管控。
3、公司前端生命科学试剂板块已连续多年维持约30% 的稳健增长,请问支撑该板块持续增长的核心竞争优势是什么?对应的行业壁垒主要体现在哪些维度?
2026年前三季度,公司前端生命科学试剂业务实现收入18.95亿元,同比增长30.83%,占公司主营业务收入比重达72%,整体经营质量十分优异。该板块增长动力充沛、竞争壁垒坚实,核心优势主要体现在产品技术、全球化布局、品牌化深耕等方面。
在产品技术层面,公司凭借技术迭代与关键研发能力的协同效应,持续推进新管线研发驱动产品矩阵扩容,同时积极调整产品结构和备库策略,为业务稳健经营提供支撑。截至2026年三季度末,公司累计储备约18.9万种生命科学试剂,其中工具化合物和生化试剂约7.2万种,分子砌块超11.7万种,构建了310多种集成化化合物库,为基础研究和新药开发的客户提供了品类丰富的高质量研究工具,满足不同客户的需求。
在全球化布局方面,公司在实现核心业务稳健发展的基础上,进一步优化国内外市场策略,持续加强市场开拓力度,通过加强海外区域本土化部署、提升海外商务仓储物流中心和国内前置仓协同效率,以及“直销+经销”的成熟模式构建覆盖全球的销售网络、提高客户粘性,持续提升市场竞争力。2026年前三季度,公司境外收入占比超40%。
4、我们关注到公司后端业务在二、三季度放量加速,能否结合订单转化周期,对后端后续业绩增速做一下展望?
公司后端业务主要聚焦于特色原料药、中间体及CMO业务,以及创新药CRDMO业务。近年来,公司持续夯实后端原料药和中间体、制剂业务的全周期赋能能力,通过工艺路线优化、国际市场拓展、质量体系建设、运营效率提升的协同推进,实现业务规模、技术实力与市场影响力的同步提升。
2026年前三季度,公司后端业务实现营业收入7.3亿元,同比增长22.3%,依托高难、高技术壁垒的独特市场定位和坚定的“出海”策略,公司承接的客户项目数和订单持续稳步增长。其中,2026年第三季度,公司实现后端业务收入3.1亿元,同比增长53.6%。公司后端业务订单环比持续提升,截至2026年三季度末,在手订单金额超10.9亿元,同比增长超60%,已连续8个季度实现环比正增长,为后端业务尽快进入盈亏平衡奠定了坚实基础。
未来,公司将持续加速推进产业化、全球化,加速GMP体系触发并顺利通过FD认证,积极推动产能利用率,不断强化后端业务板块竞争力。
5、请问皓元转债当前是否存在强制赎风险,公司对后续强赎安排有何计划?
公司可转债募投项目围绕公司主营业务,在生产、研发、产品、人才等多维度布局,符合国家产业政策和公司整体经营发展战略,有利于推动公司产品结构创新升级,有效补齐公司一体化服务能力,扩大业务规模,提升公司规模化生产能力以及客户服务能力,巩固和发展公司在行业中的竞争优势,提高公司盈利能力。
根据公告,公司在2027年1月31日前保持不强赎状态,在此之后以2027年2月1日为首个交易日重新计算,若再次触发赎条款,公司董事会将再次召开会议决定是否行使“皓元转债”的提前赎权利。公司管理层对未来经营前景充满信心,也将进一步加强投资者关系管理工作,不断向投资者传递公司投资价值。同时,公司将严格按照有关规定和要求及时履行信息披露义务,敬请关注公司后续相关公告。
皓元医药(688131)主营业务:药物发现领域的生命科学试剂的研发,原料药、中间体、起始物料及制剂的药物研发,工艺优化及商业化生产。
皓元医药2026年三季报显示,前三季度公司主营收入26.46亿元,同比上升28.52%;归母净利润3.09亿元,同比上升30.49%;扣非净利润2.89亿元,同比上升29.42%;其中2026年第三季度,公司单季度主营收入9.98亿元,同比上升33.44%;单季度归母净利润1.38亿元,同比上升62.1%;单季度扣非净利润1.34亿元,同比上升62.11%;负债率49.9%,投资收益-67.88万元,财务费用9664.01万元,毛利率50.81%。
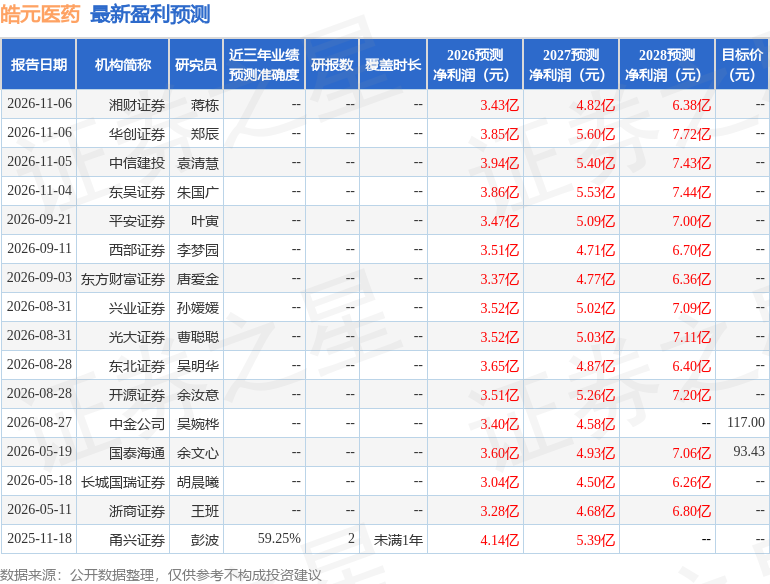
该股最近90天内共有12家机构给出评级,买入评级9家,增持评级3家;过去90天内机构目标均价为117.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1.45亿,融资余额增加;融券净流入124.26万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星董秘互动
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16




