
来源:证星研报解读
2026-11-16 13:40:26
山西证券股份有限公司潘宁河,林挺近期对昆仑万维进行研究并发布了研究报告《营收延续较快增速,9月AI短剧流水近1亿美元》,给予昆仑万维买入评级。
昆仑万维(300418)
事件:公司发布26年三季报业绩,26年前三季度公司实现营收89.37亿元,同比+53.96%;归母净利润260.94万元,较上年同期亏损6.65亿元实现扭亏为盈;扣非归母净利润-15.46亿元,亏损同比扩大。其中26Q3公司实现营收35.78亿元,同比+72.71%;归母净利润-10.85亿元,同比由盈转亏,主要系销售费用增加及公允价值变动影响。26Q3公允价值变动损失6.25亿元,及26Q3销售费用率同比+17.95pct。
26年前三季度营收延续较快增长,其中AI商业化持续驱动增长。公司26年前三季度收入端延续较快增速,主要得益于AI技术商业化进程加速。其中,海外收入87.06亿元,同比增长60.78%;天工AI业务收入43.21亿元,同比增长168.29%,已成为公司重要增长引擎,带动公司
第三季度毛利率提升至74.41%。
“4+3”AGI战略落地推进,9月AI短剧流水近1亿美元。公司以视频模型、音乐音频模型、游戏世界模型、基座文本与多模态模型四大SOTA模型体系为根基,以AI短剧、AI音乐、AI游戏三大AI原生平台经济体为牵引,实现长期增长空间。AI短剧方面,公司26年9月AI短剧平台业务单月流水近1亿美元,商业化进展显著。AI音乐方面,MurekaV9.5正式上线并完成Remix能力升级。AI游戏方面,GameWave上线后用户规模迅速增长,已积累千万级全球创作者和用户。
投资建议:我们预计公司2026E-2028E归母净利润增速分别为+77.5%、+126.3%、+471.1%。考虑到公司为国内AI行业第一梯队企业,公司或将凭借AI形成较强竞争优势,维持“买入-A”评级。
风险提示:AI发展不及预期,政策风险,用户流失,投资业务波动等。
最新盈利预测明细如下:
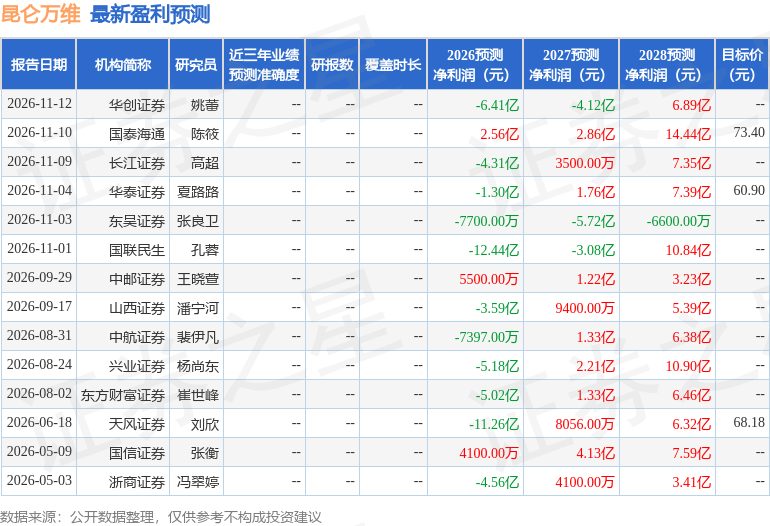
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为60.9。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-16
证星研报解读
2026-11-16
证星研报解读
2026-11-16
证星研报解读
2026-11-16
证星研报解读
2026-11-16
证星研报解读
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16




