
来源:证星公司调研
2026-11-16 13:04:18
证券之星消息,2026年11月16日国机精工(002046)发布公告称东吴证券吴劲草 张寅瑜、长城证券汪湛帆、西南证券王梓溢 刘采薇、天风证券任康、银华基金王一川 蒋婉莹 曹瑞、天弓投资白昊龙于2026年11月13日调研我司。
具体内容如下:
问:怎么看待公司轴承业务未来发展情况?
答:上半年轴承业务实现营业收入 8.15 亿元,同比下降 17.63%,主要受风电行业周期性变化影响。
航天特种轴承作为公司盈利的“压舱石”,传统优势地位持续稳固。产品全面覆盖卫星、运载火箭全系统关键部位,国内主流航天企业均为公司客户。可重复使用运载火箭方面,有力保障长征十号乙等国家重大航天工程任务顺利实施,配套朱雀三号重复使用遥二运载火箭完成发射与收任务验证。随着商业航天进入常态化高频发射阶段,相关业务正逐步为公司带来新的增量。
2.问超硬材料磨具业务在半导体领域的开展情况?
近几年,得益于我国半导体产业的发展,公司应用在半导体领域的产品保持较快增长势头,上半年同比增速约 40%,未来增长空间大。公司已形成“金刚石工具+精密陶瓷制品”的产品布局,覆盖倒边轮、减薄砂轮、划片刀、封装刀及陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等产品,贯穿半导体晶圆制造到封装测试全流程,客户覆盖国内主流晶圆厂、封测厂与设备厂商。
3.问公司金刚石工具业务的情况?
公司在半导体领域金刚石工具产品上处于行业领先地位,主要包括划片刀、封装刀、减薄砂轮等产品,用于晶圆减薄、芯片划切与封装测试环节,是目前公司超硬磨具业务最核心的增长来源。该类产品与海外龙头仍存在差距,公司将持续加大技术研发投入,迭代优化提升产品性能。
4.问公司精密陶瓷制品业务的情况?
公司在半导体领域精密陶瓷产品上处于行业领先地位,该类产品包括陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等。应用在半导体领域的精密陶瓷制品,技术开发难度大,产品技术壁垒较高,市场前景好,是公司未来几年重点推广的产品,公司将加快其市场导入,持续提升市场占有率。
5.问公司在金刚石功能化应用业务上有何优势?
金刚石功能化应用是公司面向未来的战略赛道,目前已覆盖单晶金刚石、多晶金刚石、金刚石铜复合材料三条技术路线与产能布局,整体处于行业先进水平。
装备端自主可控,公司 MPCVD 设备全部自研自制,拥有新型高功率 MPCVD 法大尺寸金刚石生产线。标准端引领行业,牵头编制国内首个《热沉用金刚石片》团体标准,填补行业技术规范空白。应用端持续突破,散热片、光学窗口片等产品已配套国防领域重大工程;民用领域覆盖高功率芯片、IGBT(晶体管)、消费电子等应用场景,相关产品正与下游头部客户开展合作验证,积极推动应用落地。产业化支撑同步夯实,稳步推进产业园建设。
6.问公司半导体耗材的客户结构如何?
公司半导体客户按产品类型分布较清晰。金刚石工具对应的客户集中于封装领域,精密陶瓷制品客户以半导体设备厂为主。
国机精工(002046)主营业务:轴承行业、磨料磨具行业及相关领域的研发制造、行业服务与技术咨询、贸易服务等,分为新材料、基础零部件、机床工具、高端装备、供应链管理与服务五大业务板块。
国机精工2026年三季报显示,前三季度公司主营收入24.12亿元,同比上升5.08%;归母净利润8421.4万元,同比下降59.15%;扣非净利润7160.12万元,同比下降54.48%;其中2026年第三季度,公司单季度主营收入8.77亿元,同比上升27.51%;单季度归母净利润3516.71万元,同比上升11.08%;单季度扣非净利润1001.88万元,同比下降53.87%;负债率30.98%,投资收益275.98万元,财务费用1168.57万元,毛利率34.66%。
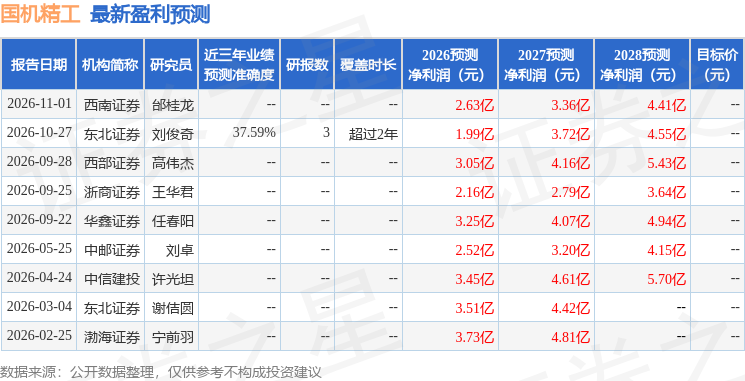
该股最近90天内共有7家机构给出评级,买入评级4家,增持评级3家;过去90天内机构目标均价为53.67。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6637.07万,融资余额减少;融券净流出29.9万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16




