
来源:证券之星港美股
2026-11-16 11:00:36
国金证券发布研报称,维持TCL电子(01070.HK)“买入”评级,预计公司2026年至2028年归母净利润分别为34.0亿、43.9亿及54.3亿港元,同比分别增长36.2%、29.4%及23.6%,当前股价对应市盈率分别为12.8倍、9.9倍及8.0倍。该行认为,结构优化及费效提升逻辑持续兑现,与索尼(SONY.US)战略合作落地进一步打开成长空间,看好公司盈利中枢继续提升。
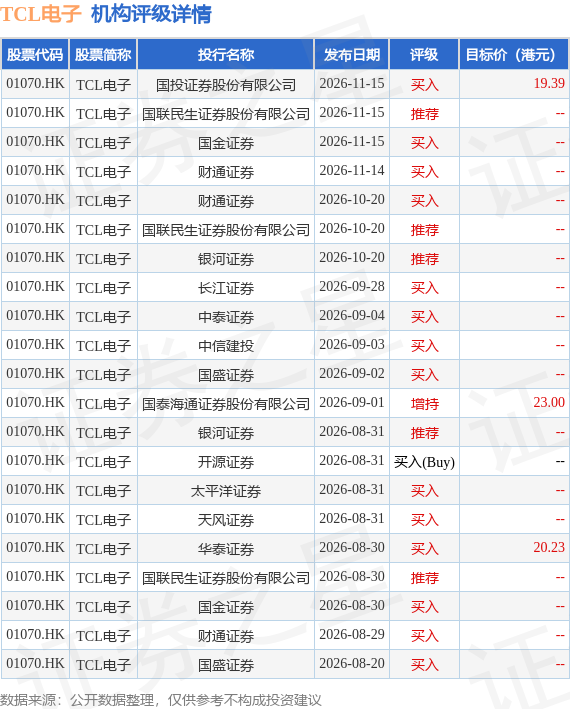
投行对该股的评级以买入为主,近90天内共有14家投行给出买入评级,近90天的目标均价为20.87港元。国投证券股份有限公司最新一份研报给予TCL电子买入评级,目标价19.39港元。
机构评级详情见下表:
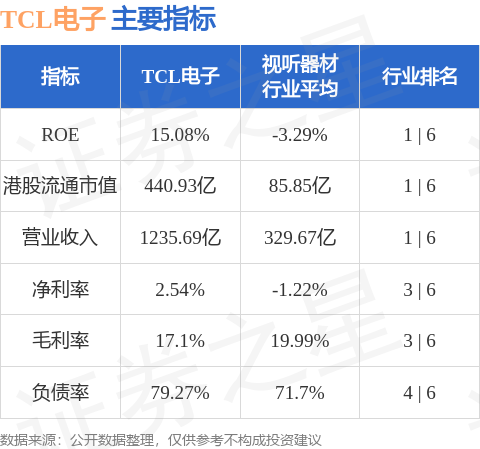
TCL电子港股市值440.93亿港元,在视听器材行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-11-16
证券之星港美股
2026-11-16
证券之星港美股
2026-11-16
证券之星港美股
2026-11-16
格隆汇
2026-11-16
证券之星港美股
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-13




