
来源:证星公司调研
2026-11-14 01:01:02
证券之星消息,2026年11月13日兴蓉环境(000598)发布公告称国泰海通戴元灿 邵潇于2026年11月13日调研我司。
具体内容如下:
问:公司自来水业务、污水处理业务和垃圾焚烧发电业务运营和在建项目产能情况。
答:
(一)自来水业务公司运营和在建项目规模合计约 440万吨/日,其中在建项目规模约 10万吨/日,主要包括三坝水厂(一期)项目等。此外,公司正在推进新津花源自来水厂增容扩建项目(二期)一阶段工程(设计规模为 15 万吨/日)项目建设前期工作。
(二)污水处理业务公司运营和在建项目规模合计约 500万吨/日,其中在建项目规模为 20余万吨/日,主要包括成都市第五再生水厂二期、成都高新西区水质净化中心项目等。
(三)垃圾焚烧发电业务公司运营项目规模合计为 12,000吨/日,包括万兴一期、二期、三期和隆丰项目。目前公司正积极推进万兴三期项目垃圾处理服务费核定工作。
问:关于公司污水处理业务的调价机制。
答:公司污水处理服务费单价按照与相关政府方签订的特许经营协议中约定的调价周期及调价公式开展,一般每 2年或 3年进行一次定期调价。如因污水处理排放标准调整、服务范围扩大、扩能提标等因素导致公司成本发生重大变化,可以对污水处理价格申请临时性调整。
问:关于公司业务发展规划。
答:公司立足水务环保主业,坚持“内生增长与外延并购并重”的发展思路,持续巩固在供水、污水处理和固废处置等领域的业务优势;深耕成都市及周边区域水务环保市场,深化川内业务协同,积极拓展省外市场,发挥规模效应,筑牢现金流根基。公司积极推动产业链延伸,着力向高附加值、高成长潜力赛道布局,优化资源投向,抢抓产业发展与政策机遇,进一步探索工业污水治理、循环用水、分质供水以及固废资源化利用(含废弃油脂资源化处置)等领域的业务机会,培育新的业绩增长点,拓展委托运营、管网探测修复、设备维修制造等专业技术服务业务,逐步提升轻资产业务占比。
未来,公司将紧扣国家及省、市“十五五”规划部署,进一步优化中长期发展布局,积极把握成都市实施“供排净治一体化提升工程”、加快推进“工业立市、制造强市”战略、全域建设“无废城市”等政策机遇,持续深化战略布局,夯实主业基石,优化业务结构;探索打造“第二增长曲线”,进一步提升盈利能力与经营质效,构筑新的竞争优势,实现企业价值持续增长。
问:关于公司应收账款情况。
答:受业务规模增长、所处行业特性及宏观环境等多重因素影响,公司应收账款金额有所增加。应收账款为动态科目,各期余额因企业经营持续及款项支付进度存在一定波动。公司高度重视应收款项管理,加强款项收力度,保障企业生产经营稳健运行,切实维护公司及全体股东利益。
问:关于公司在分红方面的考虑。
答:公司高度重视投资者报,会综合考虑企业经营发展资金需求、公司盈利情况和现金流状况等因素,持续探索构建科学、稳定、可持续的股东报机制,切实增强投资者获得感。
兴蓉环境(000598)主营业务:自来水的生产和供应、污水处理、供排水管网建设、垃圾渗滤液处理、污泥处置、垃圾焚烧发电及中水处理等业务。
兴蓉环境2026年三季报显示,前三季度公司主营收入69.16亿元,同比上升5.62%;归母净利润18.06亿元,同比上升2.36%;扣非净利润17.77亿元,同比上升2.41%;其中2026年第三季度,公司单季度主营收入25.28亿元,同比上升7.31%;单季度归母净利润7.85亿元,同比下降0.58%;单季度扣非净利润7.75亿元,同比下降0.58%;负债率57.33%,投资收益26.89万元,财务费用2.69亿元,毛利率47.28%。
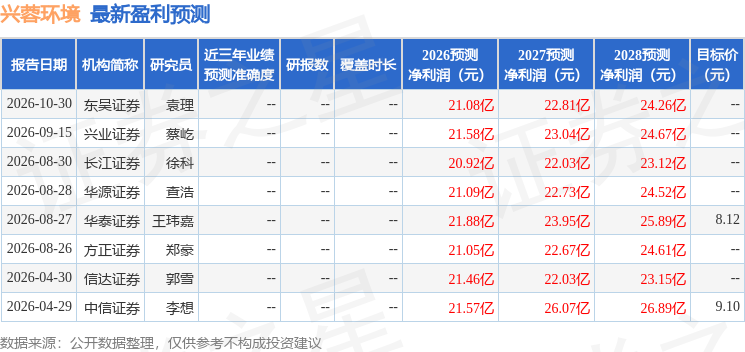
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为8.12。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出926.84万,融资余额减少;融券净流入164.49万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




