
来源:证星公司调研
2026-11-14 01:01:01
证券之星消息,2026年11月13日北路智控(301195)发布公告称公司于2026年11月13日接受机构调研,国信证券、国金证券、国泰海通证券、长江证券、兴业证券、上海臻宜、迪天环境、国信资管、投资者参与。
具体内容如下:
问:研发投入较高,主要投向哪些领域?
答:2023 年-2025 年,公司研发投入分别为 1.08 亿元、1.38 亿元、1.33 亿元,累计约 3.78 亿元,在矿山信息化企业中处于头部水平,智能驾驶是其中的重点投向。截至 2026 年 6月底,智能驾驶已形成 29 项专利、18 项软件著作权,另有 45 项专利在审;多款车型完成取证落地,覆盖物料运输、人员通勤、指挥与安全巡检。较高强度的投入是公司保持技术领先、支撑发展的基础,属于战略性投入。公司已设立智能驾驶事业部,人员超过 90 人,加上技术链上其他岗位,相关人员投入远超 100 人。
井工矿无人驾驶尚未出现大规模商业化应用,行业整体处于商业化落地前夜。公司的优势在于长期深耕井工矿场景,对井下工况和生产运营的理解更为深入;综合产品序列、客户验证与公开信息看,公司在井工矿智能驾驶方向保持领先。
问:如何看待矿山智能化投资的前景?
答:煤矿仍是相对可靠、体量较大的市场。安全是行业最刚性的约束,事故与重大隐患直接影响生产连续性,安全投入本身即为效益保障;煤矿智能化投入的驱动主要来自安全生产、减人增效以及合规要求,与煤价短期景气波动非直接关联。同时,井下系统复杂度高,供电、供排水、通风、运输、地质监测等子系统相互耦合,智能化建设呈渐进式、周期性、持续迭代的特征,需求虽非一次性释放,但持续性较强。随着产品序列持续扩充、客户覆盖面扩大,公司对业绩有信心。非煤智能化可以参考煤矿的发展路径,目前非煤智能化及信息化处于早期阶段,公司看好其市场空间。
问:公司业务发展的战略方向?
答:总体思路是三条曲线并行推进煤矿稳中有增,非煤重点突破,智能驾驶持续推进。
公司目标是保持煤矿业务体量,同时持续提升非煤与智能驾驶业务发展,中长期希望非煤与传统煤矿业务营收占比趋近各占一半。智能驾驶方面,前期投入已较为充分,公司目标成为井工矿领域第一梯队。
问:人工智能大模型在矿山行业是真实需求吗?与矿山工况场景如何结合?公司有哪些布局?
答:
在技术和商业落地上,矿山客户对人工智能的需求相对迫切。客户愿意为效果付费,公司相关产品及应用已在矿山场景中形成收入,相关数据可以参考 26 年半年报。
公司认为工业场景的落地路径是大模型与垂直模型相结合。目前已在多个场景实现应用钻场作业由人工计数升级为视觉识别,并叠加多传感器与惯导数据校正;设备故障诊断由单一电流判断升级为电流、电压、负载、振动多维数据分析;产量与余量测算通过模型分析体积。井工矿场景数量多、单体规模小,公司正围绕细分场景持续开发。同时,公司自身信息化系统重构过程中已嵌入相关能力,未来可向矿山经营分析等场景延伸。
与会人员参观了公司展厅、产线及测试场地,并对产品及技术参数等和公司交流。
北路智控(301195)主营业务:专业从事智能矿山信息系统及智能设备的开发、生产与销售,能够为客户提供以自主研发为主的“软硬件一体”的信息化、智能化综合解决方案,包括整体方案设计、软硬件产品开发、信息系统集成及相关技术服务等。
北路智控2026年三季报显示,前三季度公司主营收入7.3亿元,同比上升2.72%;归母净利润7282.93万元,同比下降30.46%;扣非净利润5996.08万元,同比下降35.78%;其中2026年第三季度,公司单季度主营收入2.9亿元,同比上升17.97%;单季度归母净利润2714.32万元,同比下降21.55%;单季度扣非净利润2544.37万元,同比下降17.7%;负债率16.09%,投资收益2042.5万元,财务费用-895.1万元,毛利率38.59%。
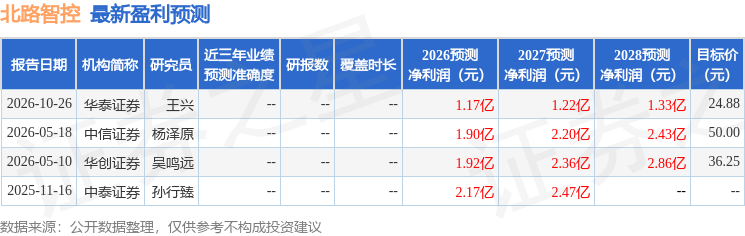
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为24.88。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1047.95万,融资余额减少;融券净流出8.21万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




