
来源:证星公司调研
2026-11-13 21:51:57
证券之星消息,2026年11月13日裕太微(688515)发布公告称公司于2026年11月3日投资者关系活动记录,致合资管、厚雪投资、巨子私募、思达星汇、犁得尔私募、益安资本、国投期货、双星彩塑、红塔证券、山证资管、中信资管、润义投资、山西证券、昂岳私募、国泰海通证券、东方阿尔法基金、大朴资产、泰信基金、UG Investment Advisers参与。
具体内容如下:
说明:对于已发布的重复问题,本表不再重复记录。 一、介绍环节
首先就公司 2026 年第三季度报告情况做简要说明。
2026 年前三季度,公司整体实现营业收入 56,539.77 万元,同比增长45.85%;第三季度单季度实现营业收入 24,106.18 万元,同比增长 45.37%,公司网通及车载优势产品保持高速增长与交换类产品快速导入提供高质量新增长点共同驱动,年内单季度营收呈逐季递增。考虑到本报告期人民币汇率升值等不利因素,2026 年第三季度单季度亏损仍收窄至 1,853 万元。2026 年以来,公司实现连续三个季度营收环比增长和亏损环比收窄,呈现出健康良好的业务发展势头。2026年前三季度公司研发费用 22,805.32万元,与上年同期基本持平,在营收更加快速增长的背景下,研发费用率为 40.34%,同比下降 18.49 个百分点,公司在不降低研发投入的前提下持续降低研发费用率,进一步优化研发效率,为实现尽快扭亏奠定基础。 二、互动交流环节 问:请说下公司网通业务 10G、28G 等产品的研发进展,并说明增速较快的下游需求逻辑和公司的竞争定位?
答:公司 10G 以太网 PHY 芯片已完成 MPW 流片,Full Mask 流片预计2026 年内完成,28G SerDes IP testchip 预计 2026 年第四季度 MPW 片。公司主要下游需求增长来自以太网商用场景、工业场景及车载场景的广泛市场的快速增长和公司产品的渗透率提升,是国内少数拥有自主独立知识产权、可批量供货以太网物理层芯片及交换芯片的境内厂商,结合以太网的广泛和持续提高的生态渗透率,公司基本盘扎实、安全垫较厚。
问:公司车载业务经营情况如何,车载 SerDes 产品的研发进展及导入客户的周期大概要多久?
答:2026 年前三季度,公司车载业务营收增长强劲,车载 TSN 交换芯片增速尤为突出。公司的车载 SerDes 芯片包括加串芯片 3 款( YT7801/7811/7821 系 列 ) 、 解 串 芯 片 6 款(YT7901/7902/7911/7912/7921/7922 系列),支持 2G 至 6.4G 多种速率,全面覆盖从 200 万到 1,200 万像素的车载摄像头应用,已实现与国际主流产品 Pin-to-Pin 兼容,EC-Q100 认证正在进行中,并正在给多家国内头部整车厂及一级供应商送样测试中。相关产品研发进展及公司车载业务经营情况请持续关注公司定期报告。
问:请说明公司定增的最新进展情况?
答:公司 2026 年度向特定对象发行股票事项尚处在交易所审核阶段。按照监管流程,该事项除需通过上交所审核外,还须取得中国证券监督管理委员会的注册批复后方可实施,整体审核周期与最终结果均存在不确定性。公司将继续积极推进相关工作,如后续有重大进展且达到信息披露标准,公司将严格按照相关法律法规及监管要求及时履行信息披露义务,请以公司公告为准。
问:公司明年 1 月会迎来一波解禁潮,公司未盈利及如果存在股价破发的情况下对这部分股份有什么减持规则的约束?股东层面是否有稳定股价、平稳减持的相关安排?
答:根据《上海证券交易所上市公司自律监管指引第 15 号——股东及董事、高级管理人员减持股份》等有关规定,最近 20 个交易日中,任一日股票收盘价(向后复权)低于首次公开发行时的股票发行价格的,上市公司首次公开发行时的控股股东、实际控制人及其一致行动人不得通过上交所集中竞价交易、大宗交易、询价转让方式减持股份。关于后续大额解禁及股东层面稳定股价、平稳减持的具体安排,公司将严格按照法律法规及监管要求,督促相关股东合规减持,并在达到披露标准时及时履行信息披露义务。
问:公司近期股价跌幅较大,有没有考虑实施股份回购计划?
答:二级市场股价的波动受到行业发展、市场情绪等多重因素影响,市值管理是公司长期重要工作,公司会结合自身情况积极考虑实施股份购计划,以提升投资者的投资信心,后续如筹划购相关事项,公司将严格按照监管要求及时披露,请以上交所公告为准。
问:公司核心技术壁垒是什么?
答:集成电路设计企业的竞争力主要体现在其研发能力和技术水平上。以太网物理层芯片是一个复杂的数模混合芯片系统,公司具有基于以太网铜缆高速长距传输、抗干扰的数模混合设计能力,公司各团队之间通过磨合和经验积累已形成了一套极具竞争力的产品研发流程体系,凭借优异的研发实力,公司目前已有百兆、千兆、2.5G 等传输速率以及不同端口数量的产品组合可供销售,在产品性能和技术指标上基本实现对同类产品的替代,满足不同终端客户各种场合的应用需求,已被广泛地运用于国内知名客户产品之中,为芯片后续的技术提高和性能优化提供了坚实基础。
问:公司长期战略方向,会不会外延并购?
答:公司围绕立志于成为“有线连接芯片的全球领导者”的定位进行长期战略布局,专注于高速有线通信芯片等的研发、设计和销售,以实现通信芯片产品的高可靠性和高稳定性为目标,以以太网物理层芯片作为市场切入点,逐步向上层网络处理产品拓展,目标瞄准 OSI 七层架构的物理层、数据链路层和网络层,围绕网络通信和车载领域两大类别,布局了多条产品线。公司结合实际业务情况,不排除通过产业并购、技术合作等外延式发展方式对更高速率及其他具备良好商业前景的有线通信产品线进行补足,围绕战略主业进行产业链协同布局,该方向存在较强不确定性,未来如有实质性进展,公司将严格按照法规要求履行信息披露义务。
问:具身机器人能否使用公司现有产品?
答:公司高度关注人形机器人领域的技术需求,基于在以太网芯片领域积累的高可靠性、低延迟等核心技术优势,已开发出可适配机器人运动控制(包括人形机器人)的以太网通信产品,并在部分客户项目中实现应用,逐步开始产生营收。当前应用主要聚焦于工业协作机器人及人形机器人原型机的通信模块,部分应用场景涉及客户原型开发及测试阶段的需求。目前该业务仍处于技术验证与生态共建阶段,未对公司业绩构成实质影响,如相关业务后续达到披露标准,公司将严格按照相关规定及时履行信息披露义务,具体进展请以公司定期报告及公告为准。公司视人形机器人为重要战略方向,未来将持续优化产品性能,积极推进与产业链伙伴的技术验证及商务接洽。敬请理性投资,防范概念炒作!
裕太微(688515)主营业务:高速有线通信芯片的研发、设计和销售。
裕太微2026年三季报显示,前三季度公司主营收入5.65亿元,同比上升45.85%;归母净利润-9197.14万元,同比上升27.87%;扣非净利润-1.01亿元,同比上升29.66%;其中2026年第三季度,公司单季度主营收入2.41亿元,同比上升45.37%;单季度归母净利润-1852.9万元,同比上升20.46%;单季度扣非净利润-2105.52万元,同比上升25.73%;负债率13.66%,投资收益473.49万元,财务费用538.94万元,毛利率38.86%。
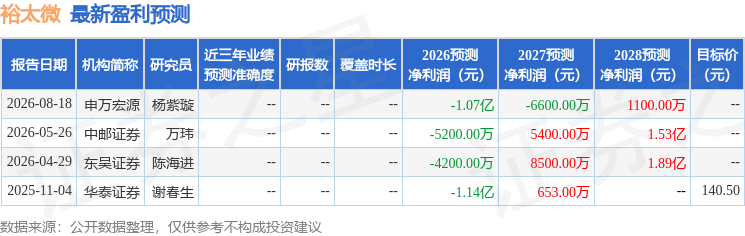
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.32亿,融资余额减少;融券净流入51.05万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报网
2026-11-13
证券时报网
2026-11-13
证券时报网
2026-11-13
证券之星公告
2026-11-13
证星公司调研
2026-11-13
证星公司调研
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




