
来源:证星公司调研
2026-11-13 19:23:51
证券之星消息,2026年11月6日蓝科高新(601798)发布公告称公司于2026年11月6日召开业绩说明会。
具体内容如下:
问:公司2026年完成中国空分51%股权收购,正向能源装备整体解决方案转型。请除集团内部资产整合外,在空分装备、LNG储运、高效换热及碳捕集装备领域,是否存在外部股权投资或控股并购的实际需求?
答:尊敬的投资者,您好!感谢您对公司的关注。公司已完成对中国空分工程有限公司51%股权的收购,相关工商变更登记已于2026年7月完成,目前正有序推进业务整合与协同发展,着力构建“技术+装备+工程+服务”一体化能力。关于您提到的空分装备、LNG储运、高效换热及碳捕集装备等领域,公司目前暂无应披露的股权投资或控股并购计划。后续,公司将围绕能源装备整体解决方案服务商的战略定位,结合主业发展、技术协同、市场拓展和风险控制等因素,审慎研究相关机会。如有达到信息披露标准的重大事项,公司将严格按照监管规定及时履行披露义务。具体信息请以公司在指定信息披露媒体发布的公告为准。再次感谢您对蓝科高新的持续关注!
问:请,公司的接热器和压力容器主要服务于炼化、煤化工等领域想请教今年订单的下游结构有什么变化?哪些方向的景气度相对更好?
答:尊敬的投资者,您好!感谢对公司的关注。公司换热器、压力容器等产品主要应用于石油石化、煤化工、天然气处理、化工新材料及相关节能环保领域。关于2026年订单的具体下游结构、金额占比及客户分布,涉及公司尚未单独披露的经营细节,目前不便作进一步量化说明,敬请投资者以公司在指定信息披露媒体发布的定期报告及相关公告为准。
2026年上半年公司新签合同额同比增长11.35%,期末合同负债较年初增长10.84%,订单交付情况整体好于去年同期,反映出下游需求保持一定韧性。公司在炼化、煤化工、天然气处理、化工新材料、CCUS等方向均有项目承接,产品结构持续优化,高附加值产品占比有所提升。
在景气度方面,公司关注到,随着石化行业“减油增化”、老旧装置节能降碳改造以及化工新材料项目推进,化、煤化工领域对高效换热装备和压力容器的需求仍在释放,同时,新能源装备、海外“一带-路”市场也为公司带来新的业务机会。但上述行业趋势不构成对公司未来经营业绩的承诺,相关订单获取、交付节奏和盈利水平仍受项目招进度、客户投资安排、原材料价格、汇率波动等因素影响。
公司将持续聚焦主业,优化产品结构,提升核心装备竞争力,努力推动订单高质量转化为收入和利润。再次感谢您对蓝科高新的关注与支持!
问:请贵公司未未盈利增长的主要驱动因素有哪些?
答:尊敬的投资者,您好!感谢您对公司的关注。公司未来盈利增长将主要依托以下几个方面一是产品结构持续优化。公司将继续巩固石油石化装备基本盘,推动大型板壳式换热器、板式空冷器等核心产品向高效、绿色、智能化升级,提升高附加值产品占比,带动整体毛利率水平改善。二是新能源装备业务培育。公司正重点布局光热发电熔盐储能、LNG气化器、压缩空气储能、碳捕集(CCUS)等方向,相关示范项目已陆续落地,未来有望成为新的增长极。三是重组协同效应释放。公司已完成对中国空分工程有限公司5以股权的收购,双方正推进"蓝科核心设备+中国空分工程总包"联合投标模式,推动公司从单一设备供应商向"技术+装备+工程+服务"一体化解决方案提供商转型。四是海外市场拓展。依托控股股东苏美达的国际贸易网络和渠道优势,公司已在摩洛哥沙特、阿联酋等地设立分支机构,海外业务毛利率显著高于国内,有望成为业绩增长的重要支撑。五是内部管理提质增效。公司持续推进精益化管理,强化全流程运营管控,优化融资结构,销售费用、管理费用和财务费用均实现同比下降,经营效率持续提升。
需要说明的是,上述因素为公司已披露的战略方向和经营举措,不构成对未来业绩的承诺。实际盈利情况仍受行业周期、项目招标进度、原材料价格、汇率波动等多重因素影响,敬请投资者注意投资风险,以公司在指定信息披露媒体发布的定期报告为准。
再次感谢您对蓝科高新的持续关注!
问:公司业绩增长是否具有可持续性,未来如何继续保持?
答:尊敬的投资者,您好!关于可持续盈利能力,公司将从以下几个方面着力
一是深耕能源化工装备研发制造核心主业公司将研发资源进一步向板壳式换热器等高端核心装备业务集中,加强与核心客户的产学研用合作,依托技术优势和标杆项目,提升高毛利产品的收入占比。
二是提升一体化整体解决方案能力。在巩固传统石化领城的同时,积极向煤化工、化工新材料、新能源等新兴领域拓展,寻找新的利润增长点。以新能源行业为例公司作为球罐等储运设施国家标准制定单位,通过内部培育和整合,形成覆盖超高温和超低温能源的全温区能源储运能力,在高温能源储运领域,公司光热熔盐储能相关产品获评上海市制造业单项冠军在低温能源领域,公司下属中国空分参与了全球最大绿色氢氨醇项目建设,建造了全球首个低温绿氨储罐,共同聚力打造面向光热、绿氦、绿色甲醇等战新产业的全生命周期服务能力。
三是持续推进精益管理实现降本增效持续推进精益化管理,优化供应链,严格控制各项费用支出,提升运营效率。
我们深知,提升扣非净利润是公司价值创造的根本。未来,公司将通过上述举措,努力改善主营业务的盈利水平,为股东创造更稳定、更高质量的报。感谢您对蓝科高新的持续关注!
问:能否介绍一下公司的海外业务情况?未来还有哪些发展计划?
答:尊敬的投资者,您好!感谢您对公司的关注。
公司一直高度重视海外业务,已将其作为重要战略发展方向。目前,公司依托核心装备的技术优势,积极参与“一带一路”沿线国家项目建设,已在部分海外市场实现产品出口和技术服务,并积累了初步的项目经验和客户基础。
未来,公司将坚持“稳健审慎、风险可控”的原则,采取“借船出海”与“自主开拓”相结合的模式推进海外布局。一方面,加强与国内大型工程公司、央企及国际贸易商的战略合作,跟随其海外项目提供核心设备和配套服务;另一方面,依托控股股东苏美达的国际贸易网络和渠道优势,主动开拓海外市场,提升本地化服务能力。目前,公司已在摩洛哥、沙特、阿联酋等重点区域设立分支机构,后续将重点聚焦中东、中亚、东南亚等资源富集、化工产业快速发展的区域,持续加强国际化人才队伍建设,提升海外项目执行、商务谈判和售后服务能力。
公司海外业务的具体进展、订单获取和收入占比情况,请以公司在指定信息披露媒体发布的定期报告及相关公告为准。再次感谢您对蓝科高新的持续关注!
蓝科高新(601798)主营业务:包括产品、工程、服务三大板块,涉及五类业务:传热与节能环保、传质与分离、储运与新能源、石油钻采与实验室成套、特种设备全生命周期服务,是中石油、中石化、中海油等企业一级供应商,与国内主流能源企业保持长期合作关系。
蓝科高新2026年三季报显示,前三季度公司主营收入11.03亿元,同比上升11.93%;归母净利润7098.07万元,同比上升69.95%;扣非净利润1893.74万元,同比下降25.07%;其中2026年第三季度,公司单季度主营收入6.96亿元,同比上升21.4%;单季度归母净利润1793.69万元,同比下降13.84%;单季度扣非净利润1141.43万元,同比上升13.79%;负债率59.3%,投资收益2180.5万元,财务费用932.22万元,毛利率22.58%。
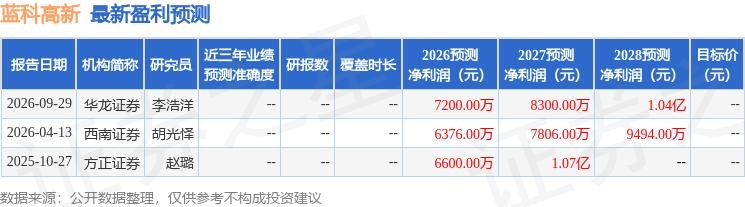
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证星公司调研
2026-11-14
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




