
来源:证星公司调研
2026-11-13 19:02:41
证券之星消息,2026年11月13日爱婴室(603214)发布公告称公司于2026年11月12日召开业绩说明会。
具体内容如下:
1.公司正通过直营门店加密与加盟模式推进全国化布局,同时持续提升自有品牌占比。未来在拓展区域市场和丰富产品矩阵方面,是否考虑通过整合区域母婴连锁企业、参股成熟品牌等方式加快发展?
公司围绕“渠道扩张+供应链垂直整合”双线推进外延式布局,已落地多项实践:今年7月,公司通过收购佛山本土母婴连锁品牌“亲子坊”,迅速切入佛山市场,强化华南布局;同时,投资专业婴童辅食生产工厂,强化辅食供应链自主可控,提升自有品牌源头把控能力。公司持续通过渠道扩张以及上下游整合,落地公司扩张战略。未来,公司仍将积极而审慎地关注具有战略协同价值的投资并购机会,沿上述双线继续推进,使公司成长为更完整、更具竞争力的母婴零售企业。如有达到披露标准的投资并购事项,将严格按照相关规定及时披露。
2.公司同时布局母婴主业与万代 IP 潮玩等新业态,后续自有品牌和 IP 业务在整体收入与毛利结构里的预期贡献如何,两类业务在资源分配和长期战略定位上怎么权衡?
公司坚持“渠道+品牌+多产业”战略,母婴主业仍为公司基本盘,自有品牌与万代IP潮玩业务分工明确、协同推进。自有品牌坚持高性价比发展路径,各品类持续推新,2026年前三季度销售额同比增长超20%,随着自有品牌销售占比的提升,公司整体毛利结构持续改善,远期销售占比目标为20%。万代IP业务以“高达基地”为抓手,已在6城落地,单店盈利稳健,当前收入占比仍较小,该业务模型仍在变化中,公司对其远期贡献不预设上限。资源分配上,自有品牌业务与万代IP业务各自拥有独立团队与预算,公司将在确保母婴主业稳健经营的基础上,统筹兼顾,推动各业务有序发展。
3.在生育率下行、线上渠道持续分流的存量母婴市场下,公司放开全国加盟模式快速扩张,如何平衡加盟放量带来的收入增长与供应链管控、单店盈利以及品牌标准化风险?
从数据来看,2026年前三季度公司分销业务收入同比增长2761.72%,已初步体现加盟并表和供应链输出的效果。
针对供应链管控,公司通过“一盘货”模式实现供应链强管控,加盟商须使用统一的供应链体系、统一的管理系统和统一的数字化运营平台,确保货源稳定、价格统一。
针对品牌标准化风险,公司已建立“五个统一”的风险控制防线:统一的零售管理系统、统一的商品货盘、统一的形象陈列布局、统一的营销方案、统一的店长店员培训内容,并配备专业带教督导和专职督导输出,确保加盟店服务标准与直营店一致。母婴品类对商品质量与安全高度敏感,品牌信任是公司的核心资产,公司绝不会以牺牲品牌标准为代价换取扩张速度。
同时在加盟商的选取上,公司将审慎筛选具备多店经营能力的优质加盟商,并在合作过程中持续跟踪加盟店经营质量,与加盟商共同成长,共享收益。
爱婴室(603214)主营业务:提供优质的全品类母婴用品和相关服务。
爱婴室2026年三季报显示,前三季度公司主营收入26.98亿元,同比下降0.99%;归母净利润5399.0万元,同比上升3.16%;扣非净利润3288.27万元,同比下降14.77%;其中2026年第三季度,公司单季度主营收入8.91亿元,同比上升0.04%;单季度归母净利润1171.96万元,同比上升109.41%;单季度扣非净利润723.29万元,同比上升348.37%;负债率55.11%,投资收益521.17万元,财务费用1721.57万元,毛利率26.61%。
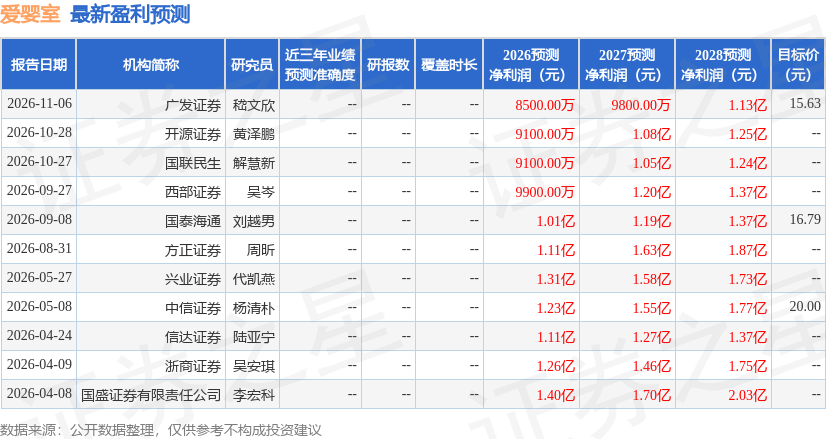
该股最近90天内共有6家机构给出评级,买入评级4家,增持评级2家;过去90天内机构目标均价为15.63。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




