
来源:证券之星港美股
2026-11-13 14:50:32
国元国际发布研报称,给予神威药业(02877.HK)“买入”评级,目标价10.04港元,对应2026年8倍市盈率,较现价有29.4%的升幅。该行预计,公司2026年至2028年收入分别为26.7亿、28.3亿及31.6亿元人民币,净利润分别为8.9亿、9.6亿及10.9亿元人民币。随着新药不断上市,公司的产品结构将优化。公司口服产品占比为72.4%,注射液占比为27.6%,产品结构合理,抗风险能力提升。
投行对该股关注度不高,90天内无投行对其给出评级。
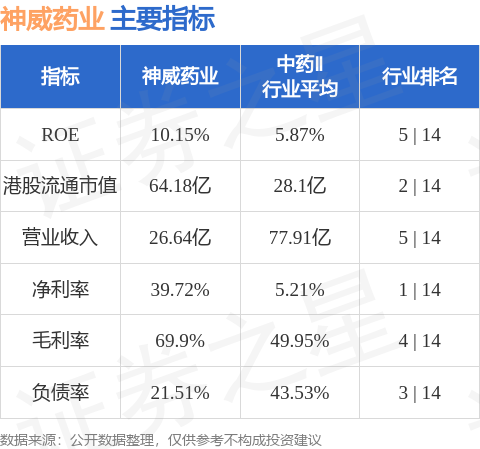
神威药业港股市值64.18亿港元,在中药Ⅱ行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-11-13
证券之星港美股
2026-11-13
证券之星港美股
2026-11-13
证券之星港美股
2026-11-13
证券之星港美股
2026-11-13
证券之星港美股
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




