
来源:证星研报解读
2026-11-12 12:53:40
中邮证券有限责任公司吴文吉,万玮近期对星宸科技进行研究并发布了研究报告《端边侧AI SoC量价齐升》,给予星宸科技买入评级。
星宸科技(301536)
事件
公司发布三季报,单季实现营收19.17亿元,同比+151.24%;归母净利润7.01亿元,同比+752.76%。
投资要点
端边AI SoC量价齐升,盈利弹性显著释放。公司Q3业绩延续高增态势,单季实现营收19.17亿元,同比+151.24%;归母净利润7.01亿元,同比+752.76%;扣非归母净利润6.96亿元,同比+911.15%,盈利弹性显著放大,Q3毛利率抬升至61.21%,同比提升27.38pct,端边侧AI SoC量价齐升是核心驱动;公司基于订单预判前置备货带动存货规模上行,为后续交付与新品放量提供支撑,整体产品结构持续向高算力、高附加值AI芯片倾斜,盈利质量显著改善。
发力高价值新品,机器人、车载感知、边缘算力构筑成长曲线。存储周期增速放缓环境下,公司依托供应与产品矩阵优势优化结构,重点布局机器人、车载激光雷达、智驾、影像及边缘算力等高毛利赛道。机器人芯片前三季度出货破千万颗,新一代具身智能芯片投片待明年落地;首款主激光雷达芯片已量产上车,补盲雷达芯片预计明年上半年量产,视觉与激光雷达双线布局赋能车载业务;Comake Pi系列算力板卡持续完善,D3开发板落地并进入客户评估阶段,端侧AI生态稳步拓展。
投资建议:
我们预计公司2026/2027/2028年营收分别为61/70/83亿元,归母净利润分别为21/23/27亿元,维持“买入”评级。
风险提示:
行业周期性波动风险;市场竞争加剧风险;下游需求不及预期;代工价格上涨。
最新盈利预测明细如下:
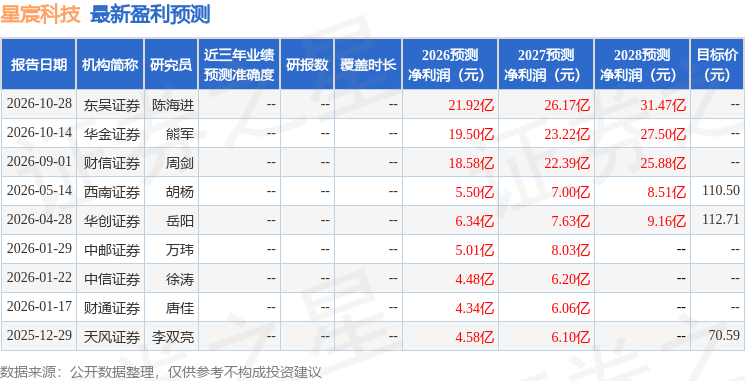
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-11




