
来源:证星公司调研
2026-11-11 21:01:53
证券之星消息,2026年11月11日沪电股份(002463)发布公告称公司于2026年11月11日接受机构调研,BALYASNY ASSET MANAGEMENT LP、OPTIMAS CAPITAL LIMITED、PERSEVERANCE ASSET MANAGEMENT、PINPOINT ASSET MANAGEMENT LIMITED、STONEYLAKE ASSET MANAGEMENT、UG INVESTMENT ADVISERS LTD、J.P. Moragn、BNP PARIBAS INVESTMENT PARTNERS、BROAD PEAK INV ADV PTE LTD、CAUSEWAY CAPITAL MANAGEMENT LLC、DACHENG FUND MANAGEMENT CO., LTD、FENGHE FUND MANAGEMENT PTE LTD、FIDELITY INTERNATIONAL、FRANKLIN TEMPLETON、GIC PRIVATE LIMITED参与。
具体内容如下:
问:2026年前三季度公司经营业绩
答:公司已披露2026年第三季度报告,受益于高速交换机、I服务器、高性能计算及智能汽车等应用领域的结构性需求,叠加公司产品结构的持续优化,2026年前三季度公司营业收入和净利润较上年同期均有较快增长,前三季度公司营业收入232.25亿元,比上年同期增长71.88%;净利润56.22亿元,比上年同期增长106.87%。同时,泰国子公司已从产能爬坡期逐步迈入规模化运营期,2026年前三季度实现扭亏为盈。
问:数据通讯市场情况
答:2026年公司数据通讯应用领域PCB持续成长,产品结构的持续优化,高速网络交换机及其配套路由依然是公司增长最强劲的应用领域。公司持续深耕数据通讯领域底层基础技术攻关,重点围绕超高层堆栈架构、新材料、高密度互连技术等方向开展前置研究,以增强技术储备的广度与深度,应对信号完整性、电源完整性、长期可靠性等方面的技术挑战。并与国内外多家生态伙伴深度协同,前瞻预研下一代平台技术。在算力产品领域,公司围绕各类超节点架构,统筹推进计算、交换、互连方向核心技术攻关及产品落地,适配224Gbps传输速率的核心产品已实现小批量供货,并启动支持448Gbps传输速率的产品预研;在高速网络交换机方面,应用于1.6T交换机的产品已实现批量出货,并推进3.2T交换机配套的产品预研。公司深知,唯有技术突破才能跨越周期。公司深度锁定客户技术演进规划,努力将前沿技术的不确定性转化为可控的工程化实践,将研发端的技术前瞻性与制造端的大规模量产能力深度耦合,将优势资源倾斜于数据通讯应用领域高阶硬件所需的高附加值核心PCB产品,凭借卓越的创新能力、稳定可靠的品质口碑、国内和泰国的产能协同,与头部客户群体构筑深度的价值共同体,以期在激烈的市场重构中持续提升竞争力,在复杂多变的市场环境中锚定确定性,以求可持续高质量发展。
问:全面统筹并稳步推进国内外产能的有序扩张与前瞻布局
答:1、公司整体产能持续保持高位运行,订单需求充沛,营收与盈利已连续多个季度创下历史新高。公司正有序推进资本开支,以匹配下游需求结构性增长,在各生产基地持续推进针对性技改,提升现有产能效率与技术能力;并统筹规划多个新建项目,通过分阶段、节奏化的“升级式”扩容,动态抢抓行业结构性增长机遇。公司旨在通过产能与技术规格的双重跃升,精准响应全球客户对高阶硬件性能跃迁的核心诉求,深度锚定数据通讯领域客户在人工智能、高速数据中心及网络基础设施等场景下,对高性能、高信赖性印制电路板的中长期增量需求。公司在泰国全力推动生产基地从产能爬坡期逐步迈入高效规模化运营期。通过着力强化国内外各生产基地的资源协同效应,逐步构建起多维一体、梯次有序的国内外产能梯次矩阵,有效化解地缘政治与供应链重构的潜在风险,为公司长期高质量发展编织牢固的国内外生产供应网络。2、在供应链保障端,围绕供应链安全与韧性建设,公司主动深化与供应链伙伴的协同创新机制。在前端,于终端客户研发极早期全面介入,提前参与新材料性能验证与测试,缩短认证周期并锁定优先配额;在后端,全面落实关键物料战略安全库存,并加速推进多元化与本地化认证,有效降低断供风险,筑牢极具韧性的供应链安全屏障。
沪电股份(002463)主营业务:印制电路板、房屋销售、物业费。
沪电股份2026年三季报显示,前三季度公司主营收入232.25亿元,同比上升71.88%;归母净利润56.22亿元,同比上升106.87%;扣非净利润54.74亿元,同比上升104.53%;其中2026年第三季度,公司单季度主营收入95.36亿元,同比上升90.02%;单季度归母净利润26.99亿元,同比上升160.77%;单季度扣非净利润26.8亿元,同比上升159.5%;负债率52.5%,投资收益4438.28万元,财务费用3.99亿元,毛利率40.9%。
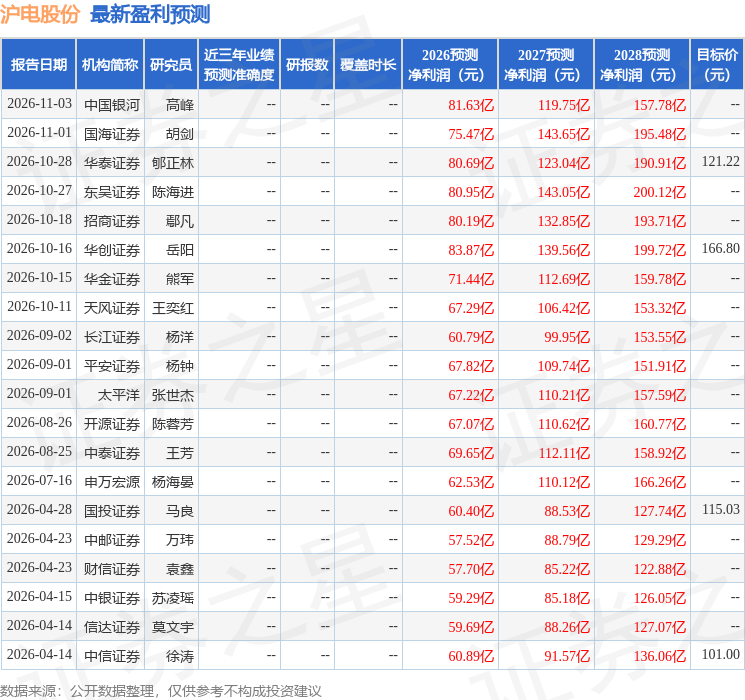
该股最近90天内共有16家机构给出评级,买入评级12家,增持评级4家;过去90天内机构目标均价为144.01。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出10.05亿,融资余额减少;融券净流出188.26万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-11
证星公司调研
2026-11-11
证星公司调研
2026-11-11
证星公司调研
2026-11-11
证星公司调研
2026-11-11
证星公司调研
2026-11-11
证券之星资讯
2026-11-11
证券之星资讯
2026-11-11
证券之星资讯
2026-11-11




