
来源:证券之星港美股
2026-11-11 14:50:32
摩根大通发布研报称,近期与客户交流,发现市场对汽车行业最新政策变化对盈利的影响意见分歧,该行预期相关讨论短期内仍难有定论,重申对2027年中国汽车行业持审慎看法,在一众汽车股中首选奇瑞汽车(09973.HK)及中国重汽(03808.HK),评级均为“增持”。
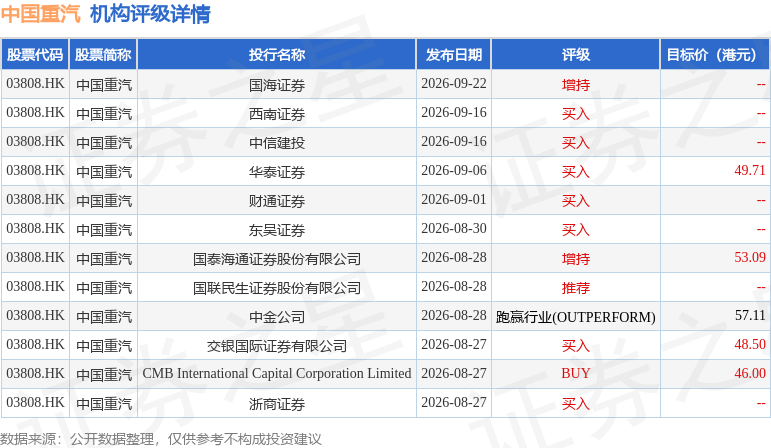
投行对该股的评级以买入为主,近90天内共有7家投行给出买入评级,近90天的目标均价为50.88港元。国海证券最新一份研报给予中国重汽增持评级。
机构评级详情见下表:
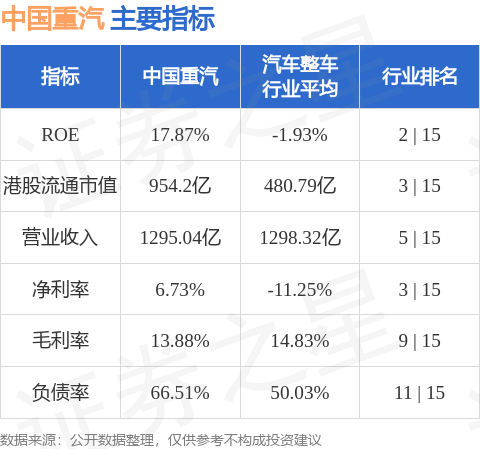
中国重汽港股市值954.2亿港元,在汽车整车行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

格隆汇
2026-11-11
证券之星港美股
2026-11-11
证券之星港美股
2026-11-11
证券时报网
2026-11-11
证券时报网
2026-11-11
时代周报
2026-11-11
证券之星资讯
2026-11-11
证券之星资讯
2026-11-11
证券之星资讯
2026-11-11




