
来源:证星研报解读
2026-11-10 11:37:28
西南证券股份有限公司邰桂龙近期对乔锋智能进行研究并发布了研究报告《2026年三季报点评:业绩大幅增长,产能布局持续推进》,首次覆盖乔锋智能给予增持评级。
乔锋智能(301603)
投资要点
事件:公司发布2026年三季度报告,2026年前三季度实现营业收入28.68亿元,同比增长53.29%;归母净利润4.51亿元,同比增长62.85%;扣非归母净利润4.36亿元,同比增长61.40%。2026Q3营业收入11.40亿元,同比增长73.43%;归母净利润1.77亿元,同比增长81.46%;扣非归母净利润1.80亿元,同比增长93.29%。公司下游需求显著改善,订单需求增加,利润率改善,利润同比大幅增长。
毛利率同比改善,利润大幅增长。2026年前三季度公司综合毛利率31.16%,同比提升1.71pp,其中Q3单季度毛利率31.76%,同比提升3.33pp。前三季度归母净利润同比增长62.85%,扣非归母净利润同比增长61.40%,均高于同期营业收入增幅;公司收入同比增长,毛利率改善,利润大幅增长。前三季度财务、销售、管理、研发费用率分别同比提升0.07/0.50/0.39/0.13pp,主要系利息收入减少、汇兑损失及贷款利息增加所致。
立式加工中心收入大幅提升,下游新兴需求带动订单增长。2026H1公司立式加工中心收入14.79亿元,同比增长45.47%,占总收入85.62%;龙门、卧式加工中心收入分别为0.56/0.53亿元,同比增长79.22%/47.97%。公司立式加工中心及高速钻攻中心适配液冷散热、消费电子、汽摩配件及机器人等精密零部件加工需求,产品应用场景进一步拓展,有望持续承接制造业设备更新及新兴应用领域需求。
合同负债显著增加,产能布局持续推进。截至2026年9月末,公司合同负债3.24亿元,较年初增长101.84%;存货14.26亿元,较年初增长37.81%,主要系订单增加带动客户预收款、原材料备货及发出商品增长。前三季度经营活动现金流量净额1.48亿元,上年同期为-1.09亿元,经营现金流由负转正。公司持续推进东莞、南京生产基地扩产规划,后续新增产能有望提升订单交付能力。
盈利预测与投资建议。预计公司2026-2028年归母净利润分别为5.60/7.75/10.25亿元,对应PE分别为22/16/12倍。考虑公司立式加工中心业务保持较快增长,液冷散热、机器人等新兴领域带来增量需求,叠加产能建设及产品升级有望增强生产交付能力,首次覆盖,给予“持有”评级。
风险提示:下游需求波动风险;行业竞争加剧及价格下降风险;新增产能利用率不及预期风险等。
证券之星数据中心根据近三年发布的研报数据计算,江海证券张诗瑶研究员团队对该股研究较为深入,近三年预测准确度均值为77.09%,其预测2026年度归属净利润为盈利5.65亿,根据现价换算的预测PE为20.45。
最新盈利预测明细如下:
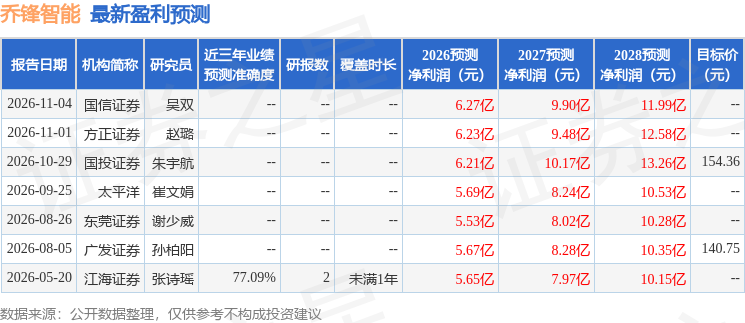
该股最近90天内共有6家机构给出评级,买入评级4家,增持评级2家;过去90天内机构目标均价为154.36。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-09
证券之星资讯
2026-11-09




