
来源:证星公司调研
2026-11-09 21:15:35
证券之星消息,2026年11月4日福瑞达(600223)发布公告称公司于2026年11月4日召开业绩说明会。
具体内容如下:
问:请董事长介绍下公司在途的医药产品的获批进度。两个三类医疗器械的进度情况。公司旗下创投投资的创新药企业,到今年差不多5,6年了,后续如何处理,有没有IPO的希望。
答:尊敬的投资者,您好,感谢您对公司的关注!公司旗下外用制剂克立硼罗软膏等新产品于本年度获批,1项3类器械处于审评阶段,其他所属在研药品及三类器械均按计划推进中,达到关键节点后会定期披露。公司作为LP参与创新投资基金,首要目的是业务合作与机会拓展,目前基金已进入退出阶段。再次感谢您对公司的关注!
问:领导,您好!我来自四川大决策。请,三季报化妆品板块珂谧高增、瑷尔博士承压,医药业务受集采影响收入下滑,销售费用投入加大压制利润。想请教品牌矩阵的中长期定位,渠道结构优化方向,医药板块集采应对策略,以及合成生物学新原料、医美器械的落地规划?
答:尊敬的投资者,您好,感谢您对公司的关注!公司化妆品板块依托差异化的技术平台,打造了“颐莲”“瑷尔博士”“珂谧”等不同定位的多品牌体系其中,“颐莲”品牌专研玻尿酸保湿修护,“瑷尔博士”品牌是中国微生态护肤品开创者,“珂谧”品牌以重组胶原蛋白成分为核心,已成长为高增长的医学美容新锐品牌。渠道端,公司将持续优化线上投放结构,稳步拓展线下渠道,兼顾增长质量与投放效率。同时,公司持续推进合成生物学新原料的研发与转化,按法规节奏有序落地医美器械项目,依托技术壁垒支撑品牌长期成长。公司医药板块面对集采扩围带来的压力,将持续优化渠道结构,统筹存量稳固、薄弱市场拓展与增量市场挖掘,实施差异化销售政策;聚焦丹皮酚软膏等核心单品,维持稳健增长;同时持续推进研发创新与产能升级,筑牢长期发展根基。再次感谢您的关注!
问:贵司前三季度医药板块收入同比下降约24%,同时克立硼罗软膏已获得药品注册证书。未来推动医药业务恢复增长,公司会更侧重自主研发扩充皮肤科产品线,还是加强与外部医药企业的产品引进及联合开发。
答:尊敬的投资者,您好,感谢您对公司的关注!皮肤黏膜系列是公司医药板块发展的核心方向之一,采用自研与联合开发相结合,充实产品管线。再次感谢您对公司的关注!
问:贾董,我发现瑷尔博士代言人一个接一个,钱花出去不少,但营收和利润却在不停下降。其他企业已经出现了“公款追星”的现象,就是拿公司的代言费去选择某些员工自己喜欢的明星。请贾董重视下这个,防患于未然。
答:尊敬的投资者,您好,感谢您对公司的关注!瑷尔博士代言人合作是市场化品牌营销行为,遴选以品牌价值、客群匹配度等为依据,严格履行内部审批流程,不存在个人喜好主导的“公款追星”情况。再次感谢您的建议!
问:窦董秘您好,三季报显示新品牌“珂谧”前三季度收入同比暴增243.49%,成为最大增长引擎。但同时,公司前三季度销售费用率同比上升了5.8个百分点。请董秘,珂谧品牌目前的高增长在多大程度上依赖于高额的达人直播投放?随着品牌进入成熟期,公司有何具体的费效管控计划,以确保其高毛利能够真正转化为公司的净利润,而不是仅仅停留在“赔本赚吆喝”的阶段?
答:尊敬的投资者,您好,感谢您对公司的关注!珂谧当前处于品牌培育期,达人直播是品牌破圈的重要手段,但品牌高增长建立在重组胶原核心技术、产品功效、线上内容、线下双美多渠道协同基础上。公司始终坚持增长质量与投放效率并重,投放策略以ROI为导向动态优化;随着品牌逐步进入成熟期,公司将通过优化达人结构、精细化自播管理、强化内容种草转化效率等方式逐步降低对头部达人直播的依赖,推动高毛利向净利润的有效转化,实现可持续的高质量增长再次感谢您对公司的关注!
问:宿董事您好,作为独立董事,您如何评价公司在当前净利润大幅下滑的背景下,依然大幅增加销售费用(同比+5.8pct)的决策?在化妆品行业竞争极其激烈的当下,董事会在审批营销预算时,是否建立了严格的ROI(投资回报率)考核机制?如何确保这些巨额的营销投入能够真正转化为长期的品牌资产和股东回报,而不是短期的业绩透支?
答:尊敬的投资者,您好!感谢您对公司的关注。当前市场环境下,公司为培育珂谧等新品牌,推动新产品快速打开市场,阶段性加大品牌营销投入属于企业正常经营方式。现阶段公司化妆品板块收入与毛利率保持稳步向好,技术积累与品牌建设均符合长期发展规划。再次感谢您的关注!
问:贾董事长您好,三季报显示公司前三季度营收同比增长6.84%,但归母净利润却同比下滑21.66%,呈现出明显的“增收不增利”现象。虽然化妆品板块(特别是珂谧品牌)表现亮眼,但医药板块受集采影响收入下滑24%,且整体销售费用率大幅攀升。请管理层,公司从“多品牌并行”向“精准渠道+高毛利单品”转型的阵痛期预计还要持续多久?在医药业务持续承压的背景下,公司如何确保化妆品板块的利润增量能够顺利弥补医药板块的缺口?
答:尊敬的投资者,您好,感谢您对公司的关注!公司面对医药行业整体变革、美妆新品牌培育前期所需较大的资源投入等压力,持续优化渠道布局与产品结构一方面深耕颐莲、瑷尔博士、珂谧等核心品牌,持续提高产品科技与品质属性,改善投放费效,做强化妆品板块盈利贡献;另一方面推动医药业务结构性优化,强化成本管控,推动改善盈利水平。再次感谢您对公司的关注!
问:许总您好,三季报显示公司综合毛利率大幅升至56.0%(同比+4.5pct),但归母净利率却降至3.38%(同比-0.8pct)。在毛利率创近年新高的情况下,利润端却持续承压。请财务总监,除了销售费用的刚性投入外,公司在管理费用、研发费用以及原材料成本控制方面,还有哪些具体的“降本增效”举措?未来几个季度,我们能否看到净利率的实质性修复?
答:尊敬的投资者,您好,感谢您对公司的关注!公司在管理端持续推进组织优化、数字化运营,严控非必要开支;研发端聚焦核心管线,统筹项目节奏、提升研发资源使用效能;供应链端依托集中采购、长协锁价、生产工艺优化管控产品成本,降本增效属于长期持续性工作,相关经营情况请以公司后续定期报告为准,再次感谢您的关注!
问:财报显示,原料及添加剂板块前三季度毛利率升至42.85%,且医药级原料收入同比增长9.37%。请财务总监,随着公司重组型人源化胶原蛋白完成医疗器械备案以及海外市场的拓展,原料板块在未来1-2年内,是否有望从目前的“微增”状态(前三季度营收仅增2.46%)转变为利润的核心贡献点?
答:尊敬的投资者,您好,感谢您对公司的关注!公司坚定夯实以透明质酸为代表的合成生物技术优势战略,将原料业务作为美妆、医药板块的底盘支撑,持续提高技术水平与核心竞争力。再次感谢您对公司的关注!
10.财报提到,公司皮肤科外用产品“克立硼罗软膏”已获批。在当前医药板块受集采影响、施沛特注射液销量下滑的背景下,请问董秘,这款新产品的上市能否有效对冲集采带来的收入缺口?公司对该产品明年的销售预期和商业化推进节奏是怎样的?
尊敬的投资者,您好,感谢您对公司的关注!克立硼罗软膏作为治疗轻中度特异性皮炎的局部外用制剂,是公司旗下新获批的一项产品。未来公司将根据市场情况,进行产品推广,满足临床需求。再次感谢您对公司的关注!
问:面对国家集采扩围对医药板块造成的实质性冲击(前三季度营收下滑24%),请独立董事,董事会是否对医药业务的长期战略进行了重新评估?在推动公司向“化妆品+原料”双轮驱动转型的过程中,独立董事将如何发挥监督作用,确保公司在剥离或弱化低效医药资产的同时,不损害上市公司的整体资产质量和中小股东的合法权益?
答:尊敬的投资者,您好,感谢您对公司的关注!作为公司独立董事,将持续勤勉履职,密切关注公司业务开展情况,严格把关决策程序,切实维护全体股东特别是中小投资者的合法权益。再次感谢您对公司的关注!
福瑞达(600223)主营业务:化妆品、医药、原料及添加剂等业务板块,另外,还涉及物业管理等领域。
福瑞达2026年三季报显示,前三季度公司主营收入27.74亿元,同比上升6.84%;归母净利润1.11亿元,同比下降21.66%;扣非净利润1.06亿元,同比下降18.81%;其中2026年第三季度,公司单季度主营收入8.65亿元,同比上升7.17%;单季度归母净利润2925.48万元,同比下降13.4%;单季度扣非净利润2908.7万元,同比上升13.71%;负债率12.93%,投资收益3943.14万元,财务费用-1881.13万元,毛利率56.0%。
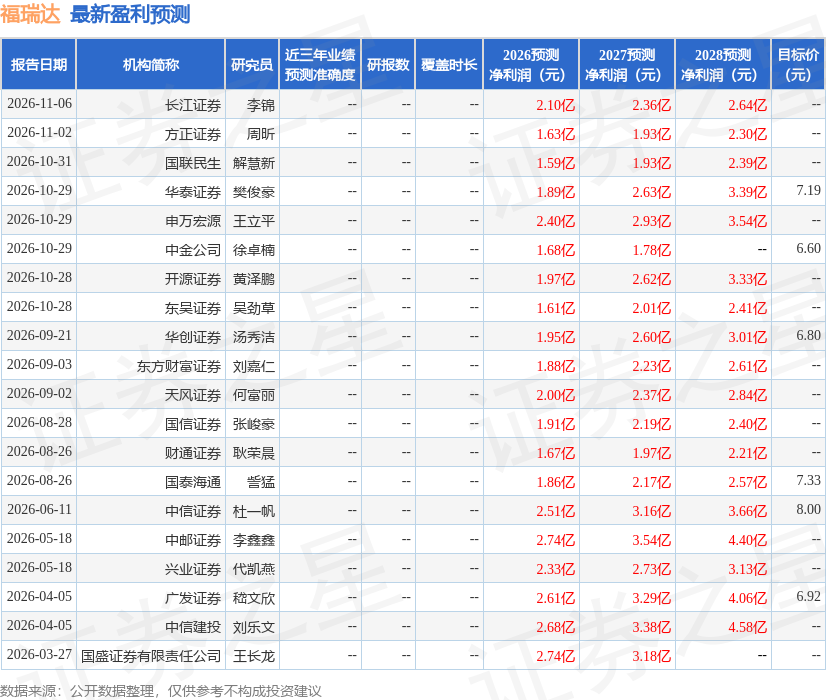
该股最近90天内共有14家机构给出评级,买入评级9家,增持评级5家;过去90天内机构目标均价为6.86。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出928.47万,融资余额减少;融券净流出6.76万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




