
来源:证星公司调研
2026-11-09 14:28:12
证券之星消息,2026年11月8日诺斯贝尔(300132)发布公告称中信建投石旖瑄、平安养老邹译萱、财通证券耿荣晨 陈思、安信基金陈嵩昆 陈秋露、华泰证券樊俊豪 孙丹阳 袁嘉会、嘉实基金靳雨鑫、工银瑞信基金秦聪 袁文韬、华夏基金李柄桦于2026年10月29日调研我司。
具体内容如下:
问:公司 2026 年前三季度经营情况有哪些亮点?
答:2026 年前三季度,国内化妆品行业消费呈稳步复苏态势,公司持续推进“聚焦客户、聚焦产品”战略,一方面深化客户合作,积极开拓市场,客户订单稳步增长,另一方面通过精细化生产、强化供应链管理等措施降本增效,有效应对原材料 价 格 波 动 。 2026 年 前 三 季 度 公 司 实 现 营 业 收 入1,820,782,152.34 元 , 同 比 增 长 17.25% ; 营 业 成 本1,461,729,308.05 元,同比增长 16.50%;归属于上市公司股东的净利润为 107,412,398.90 元,同比下降 3.01%;归属于上市公司股东的扣非归母净利润 108,616,855.75 元,同比增长44.00%。
2026 年前三季度归母净利润同比下降 3.01%,主要是去年同期处置 148 亩土地使用权合并层面确认资产处置收益31,417,737.31 元、确认投资收益 7,854,434.33 元,形成较高基数,上述损益不具备可持续性,在剔除上述收益影响后,扣非归母净利润同比增长 44.00%,更为真实反映了公司核心业务盈利能力持续提升。
2.公司 2026 年第三季度单季度毛利率略有下滑,主要原因是什么?
公司 2026 年第三季度单季度毛利率为 20.9%,较去年同期下降 0.9 个百分点,主要受以下因素影响(1)公司产品结构变化影响;(2)根据相关社保政策文件,企业职工基本养老保险缴费基数 2026 年上调,公司对上述成本进行计提;(3)公司实施员工持股计划中确认的股份支付部分计入生产成本;(4)部分原材料价格对比去年同期有所上升。
3.公司对 2026 年全年业绩有何展望?
基于 2026 前三季度稳健增长的业绩基础以及公司“聚焦客户、聚焦产品”战略的持续深化,公司对 2026 年全年业绩保持积极且审慎乐观的态度。
公司化妆品 ODM 业务具有显著的季节性特征,下半年通常为公司的传统销售旺季。一方面,秋冬季节气候干燥,面膜、膏霜等护肤品类消费需求旺盛,直接带动上游订单增长;另一方面,“双十一”“双十二”等大型电商促销节点集中,品牌方备货需求在此阶段集中释放。为应对旺季集中的出货需求,公司已部署备货规划与产能调度,通过科学排产与供应链协同,保障大促期间的订单交付。
4.公司全资子公司租赁穗西村厂房的事项进展如何?该事项对公司未来发展有何战略意义?
公司子公司诺斯贝尔化妆品股份有限公司已签署关于租赁中山市南头镇穗西村厂房及配套设施的《厂房租赁合同》,本次租赁厂房主要基于两方面考量一方面,现有部分租赁厂房、仓库将于 2027 年陆续到期,为确保化妆品业务的持续稳定运营,公司租赁穗西村厂房及配套设施作为公司未来重要生产、经营场所。另一方面,公司现有仓储物流体系呈分散化布局,主要依赖跨厂区物料调拨,隐性时间和物流成本较高,租赁穗西村厂房及配套设施有利于公司实施“产储一体化”布局,将生产与仓储在物理空间上整合,有效压缩物料流转周期和运输成本,同时将原先分散的仓储管理岗位及研发中心集中管理,减少人工配置,配套引入自动化物料流转系统减少人工搬运频次,有助于实现运营效率与资源利用率的提升。
后续公司将稳步推进厂房装修等工作,并配合部分厂房2027 年陆续到期的时间节点,将生产设备有序搬迁至穗西村新厂房。该厂房将成为公司核心品类持续增长的重要产能保障,为公司承接更多优质客户订单提供坚实的硬件基础。
5.如何看待化妆品代工行业未来的发展趋势?
当前中国化妆品市场正处于结构性分化的重要窗口期。一方面,国货品牌转型升级,对高品质、快速响应的 ODM 供应链需求持续增长;另一方面,外资美妆集团持续加码本土化供应链,为具备国际合规资质与联合共创能力的本土头部 ODM 企业打开了新的增量空间。同时,消费者对护肤品的功效性、安全性和个性化需求不断提升,推动代工企业从传统制造向“研发+制造+品牌赋能”一体化服务升级。
从行业数据来看,2026 年上半年化妆品行业(限额以上单位化妆品类)零售额 2,445 亿元,同比增长 6.3%,行业整体呈稳步复苏态势。公司作为中国本土规模最大的化妆品 ODM 企业之一,凭借多年的技术积累和客户资源,公司客户以头部品牌为主,该类客户供应商筛选标准严格,合作关系具有一定稳定性,对公司订单持续增长形成有力支撑。随着行业竞争重心从价格转向品质与服务,公司凭借技术积累、客户结构与规模化柔性交付能力,有望在结构性升级中持续承接高附加值订单,实现内生增长。
6.2026 年前三季度公司盈利能力有所改善,具体采取了哪些措施?
2026 年前三季度,公司有效执行“聚焦客户、聚焦产品”战略,盈利质量与经营效率实现双重提升。具体改善措施体现在以下三个方面
(1)深化“聚焦客户、聚焦产品”战略,优化收入结构。在客户端,公司客户以头部品牌为主,该类客户供应商筛选标准严格,合作关系具有一定稳定性,对公司订单持续增长形成有力支撑,在此基础上,公司主动筛选优质客户、聚焦高质量订单,持续优化客户结构,提升客户黏性与合作深度。在产品端,公司持续拓展产品品类矩阵,围绕剂型创新与功效提升推出多款差异化单品,如OLY胜肽专研紧致密护快充次抛精华液、奕沃水光弹润面膜、植物医生高山青刺果舒缓修护精华水乳等,产品综合竞争力不断增强。
(2)持续推进精益生产与供应链管理,夯实成本优势。在生产端,公司加强全过程监督管理,精简冗余流程,通过优化生产工序、减少损耗等措施推进精益生产,在采购端,公司通过年度招标、战略备货等策略有效平滑大宗商品价格波动影响,保障原材料成本可控。前三季度整体毛利率维持在 19.72%,同比提升 0.52 个百分点,规模效应持续释放。
(3)强化研发创新驱动产品溢价。公司持续加大研发投入,BFS 超锁鲜技术、纳米微乳水油双相基底等创新工艺已成功实现量产转化,新配方供给能力显著提升。公司研发成果正加速转化为客户合作深度与高附加值订单,产品结构优化与技术研发创新的成效正在加速转化为业绩表现。
7.公司的核心竞争力体现在哪里
?公司全资子公司诺斯贝尔化妆品股份有限公司是中国本土规模最大的化妆品 ODM 企业之一,并已通过 ISO9001、ISO13485、美国 cGMP、ISO22716 等多项国际认证,客户群体覆盖宝洁、联合利华、雅诗兰黛、丝芙兰、屈臣氏、资生堂、妮维雅、无限极、滴露、伽玛、无印良品等国际品牌客户,以及上海家化、植物医生、自然堂、珀莱雅、高姿、相宜本草、薇诺娜、百雀羚、华熙生物、福瑞达、稀物集、名创优品等国内知名品牌客户。凭借完善的合规体系与领先的产能优势,公司受益于国货头部品牌从规模扩张转向价值深耕,以及行业供应链向头部集中的趋势,有望持续承接结构性升级红利。
面对行业集中度持续提升,公司围绕“聚焦客户、聚焦产品”的战略,在客户层面主动筛选优质客户、聚焦高质量订单,持续优化客户结构,提升大客户黏性与合作深度;在产品层面持续扩充产品矩阵,驱动差异化产品开发,同时坚持“工厂品牌化”道路,通过积极参与国家级、省级主流行业协会活动及国内外重点美妆展会,持续输出技术价值与品牌价值,从多个维度巩固并提升行业领先地位。
8.公司股份购进展如何?
公司 2026 年股份购项目按既定方案有序推进,公司拟以不低于 3,000 万元且不超过 4,500 万元的资金购股份,购价格不超过 10 元/股。截至 2026 年 10 月 31日,公司通过购专用账户以集中竞价方式累计购公司股份4,065,500股,占公司目前总股本的比例为0.7870%,成交总金额为24,994,645元(不含交易费用)。后续公司将根据市场情况在购期限内继续实施本次购方案,并按规定及时履行信息披露义务。购的股份将全部用于注销并减少注册资本,这将直接减少公司总股本,有效提升每股收益和净资产收益率,增厚股东报,充分体现了公司对自身价值的信心和馈股东的诚意。
诺斯贝尔(300132)主营业务:面膜、护肤品、湿巾等化妆品的设计、研发与制造业务。
诺斯贝尔2026年三季报显示,前三季度公司主营收入18.21亿元,同比上升17.25%;归母净利润1.07亿元,同比下降3.01%;扣非净利润1.09亿元,同比上升44.0%;其中2026年第三季度,公司单季度主营收入7.14亿元,同比上升15.88%;单季度归母净利润5107.69万元,同比下降38.71%;单季度扣非净利润5142.65万元,同比上升3.98%;负债率41.54%,投资收益94.8万元,财务费用720.06万元,毛利率19.72%。
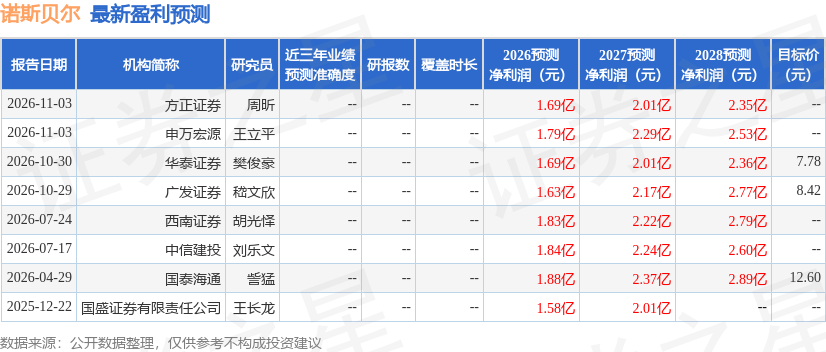
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家;过去90天内机构目标均价为8.1。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-09
证星公司调研
2026-11-09
证星公司调研
2026-11-09
证星公司调研
2026-11-09
证星公司调研
2026-11-09
证星公司调研
2026-11-09
证券之星资讯
2026-11-09
证券之星资讯
2026-11-09
证券之星资讯
2026-11-09




