
来源:证星公司调研
2026-11-06 23:37:43
证券之星消息,2026年11月6日兴发集团(600141)发布公告称公司于2026年10月28日接受机构调研,中泰证券、盘京投资、嘉实基金、华夏基金、正圆投资、望正资本、瀑布资产、博衍基金、德汇投资、兴全基金、云能资本、华创证券、国化私募基金、Green Court Capital、太保资产、中金公司、大成基金、东方资管、南方基金参与。
具体内容如下:
问:请对公司2026年前三季报的业绩情况进行解读?
答:谢谢您对公司的关注!2026年1-9月,公司实现营业收入259.02亿元,同比增长8.92%;实现归属于上市公司股东的净利润11.61亿元,同比下降11.90%。收入端保持增长、利润端同比有所落,主要受磷矿石、磷肥板块盈利水平下降与汇兑损失同比增加等因素综合影响。
2.报告期内磷矿石盈利水平出现较大变化,公司能否介绍一下具体情况?
谢谢您对公司的关注!2026年前三季度,受政策及市场因素影响,磷矿石产量较去年同期有所下降;同时下游磷肥行业的整体开工率维持较低水平,公司磷矿石销量也同步下降,利润贡献同比减少。公司将持续推进磷矿资源获取与整合工作,进一步加强磷矿资源保障。2026年9月参股子公司远安兴华矿业已取得杨柳东磷矿采矿权证,该磷矿设计产能为400万吨/年,预计年内开工建设;子公司桥沟矿业旗下桥沟磷矿设计产能280万吨/年,目前正在开展采矿工程建设。
3.今年硫磺等主要原材料价格上涨较快,对公司成本端影响如何,公司有哪些应对措施?
谢谢您对公司的关注!2026年前三季度,硫磺市场价格大幅上涨,公司采购成本显著增加。针对上述情况,公司主要采取如下措施一是优化采购管理,多渠道多方式拓宽采购渠道,平滑采购成本;二是推进技术改造,降低单位消耗,加强副产物的收和利用;三是优化生产调度,调整用酸结构,提升热法磷酸替代的占比;四是发展硫资源循环经济,从根本上降低外购依赖,公司全资子公司宜都兴发拟投资14.36亿元建设200万吨/年磷石膏制酸项目,建成后年产工业硫酸79万吨、水泥熟料75万吨,可有效化解磷石膏堆存处置压力、降低对外购硫磺依赖。相关情况详见公司《关于投资建设200万吨/年磷石膏制酸项目的公告》(公告编号临2026-109)。
4.贵公司在建1万吨/年五硫化二磷(配套3万吨/年高纯黄磷)产能,现在是否已经投产,客户拓展情况有更新吗?
谢谢您对公司的关注!公司1万吨/年五硫化二磷(配套3万吨/年高纯黄磷)产能现已进入调试阶段,首批产品预计在本月下旬产出,当前正积极推进客户导入工作。
5.三季度是草甘膦市场传统淡季,价格已经有了明显的下降,按照惯例当前应该已经进入到传统旺季了,目前公司是否有计划提高价格?
谢谢您对公司的关注!当前草甘膦产品市场价格较2026年三季度已有小幅上涨,公司将结合原料成本、市场供需等情况,加强与行业沟通,共同推进行业健康发展。
6.请问公司新建成的磷系阻燃剂项目运行情况怎样,销售进展是否如预期?
谢谢您对公司的关注!公司控股子公司远安兴华磷化工3.5万吨/年磷系阻燃剂产能已建成投产,目前处于产能爬坡阶段,主要产品包括BDP、TEPI、DOPO和DDPS。
兴发集团(600141)主营业务:专注于精细磷化工发展主线,积极探索磷、硅、硫、盐、氟融合发展,不断完善上下游一体化产业链条。
兴发集团2026年三季报显示,前三季度公司主营收入259.02亿元,同比上升8.92%;归母净利润11.61亿元,同比下降11.9%;扣非净利润11.59亿元,同比下降6.86%;其中2026年第三季度,公司单季度主营收入84.5亿元,同比下降7.76%;单季度归母净利润3.26亿元,同比下降44.9%;单季度扣非净利润2.89亿元,同比下降50.22%;负债率52.41%,投资收益1.07亿元,财务费用3.67亿元,毛利率16.1%。
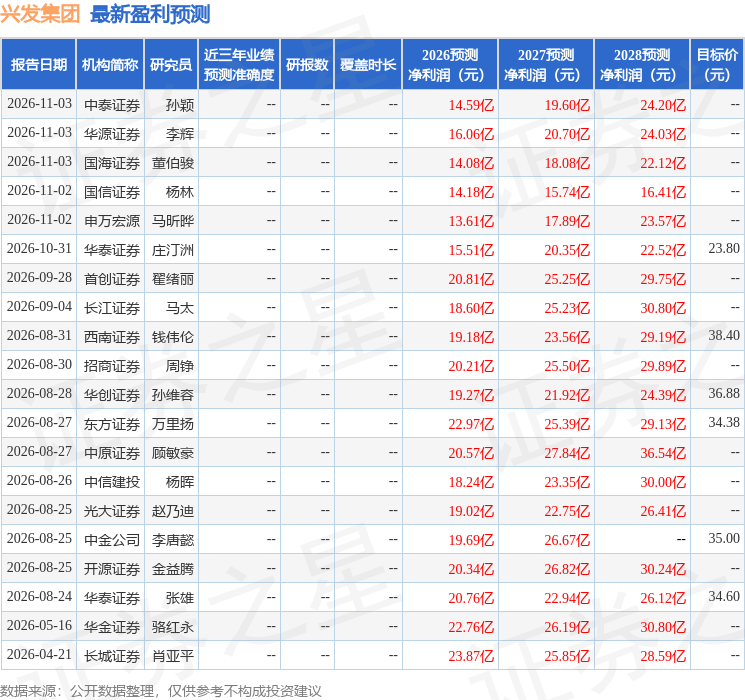
该股最近90天内共有17家机构给出评级,买入评级13家,增持评级4家;过去90天内机构目标均价为33.69。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出9467.03万,融资余额减少;融券净流出290.89万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-08
证星公司调研
2026-11-08
证星公司调研
2026-11-08
证星公司调研
2026-11-08
证星公司调研
2026-11-08
证星公司调研
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




