
来源:证星研报解读
2026-11-06 14:15:44
华鑫证券有限责任公司庄宇,张璐近期对新易盛进行研究并发布了研究报告《公司事件点评报告:业绩阶段性承压,积极备货应对高增需求》,给予新易盛买入评级。
新易盛(300502)
事件
新易盛发布2026年三季度报告:2026年前三季度,公司实现营业收入318.50亿元,同比增长92.97%;实现归母净利润113.72亿元,同比增长79.74%;实现扣非后归母净利润111.40亿元,同比增长76.79%。
投资要点
物流、物料阶段性影响业绩,积极备货应对高增需求
公司2026年第三季度实现营业收入109.40亿元,同比增长80.30%,环比下降12.98%;实现归母净利润38.43亿元,同比增长61.15%,环比下降19.07%。9月底的发货受泰国洪灾对物流造成影响,导致部分销售收入未能在9月确认,同时三季度原材料端的紧张对公司业绩造成了一定的影响。针对Q4集中的订单交付需求及2027年乐观的市场预期,公司在原材料端已做更多充分准备,有望在Q4看到产能及产量环比的大幅增长。
前沿布局新产品,NPO预计2027年批量出货
公司在新产品布局及投入上始终处于前沿,包括NPO、OCS及硅光产品量级提升。NPO已有明确放量周期及大规模商业化节点,已经看到2027年明确订单指引,2028年NPO产品的交付需求将进一步增长。公司正在顺利推进NPO产品开发,预计2027年实现批量出货,2028年有望进入大规模出货。产能及材料端正与客户紧密配合,并提前规划产能,NPO起量后有望为公司未来产品多元化及收入量级提升带来积极贡献。
1.6T下半年放量节奏加快,持续扩大产能
2026年800G产品出货量持续提升,已成为出货的主力产品,1.6T光模块下半年放量节奏将进一步加快,同时硅光产品份额持续提升,增长趋势强劲。针对已较为明确的2027年的光模块需求,公司正在持续扩大产能。公司目前的生产基地布局在成都和泰国,公司一方面将在现有场地基础上最大化提升产能,另一方面将通过扩充新场地的方式增加产能。除硬件扩产外,公司也将持续通过提升产线自动化程度、优化设备、软件及工装等方式,提高生产运营效率,共同实现产能的提升。
盈利预测
预测公司2026-2028年收入分别为499.89、826.57、1380.46亿元,EPS分别为13.82、23.86、38.33元,当前股价对应PE分别为13、8、5倍,公司客户和产品结构不断优化,作为高速数通光模块领先厂商,公司盈利能力有望进一步提升,维持“买入”投资评级。
风险提示
宏观经济的风险,产品研发不及预期的风险,行业竞争加剧的风险,下游需求不及预期的风险,AI算力需求不及预期的风险,海外经营的风险。
最新盈利预测明细如下:
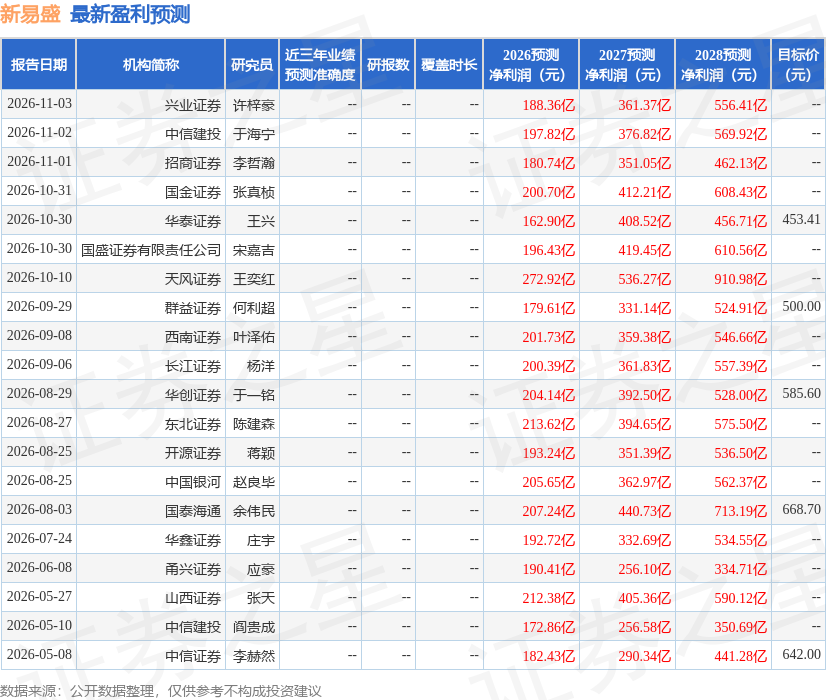
该股最近90天内共有15家机构给出评级,买入评级12家,增持评级3家;过去90天内机构目标均价为513.0。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。
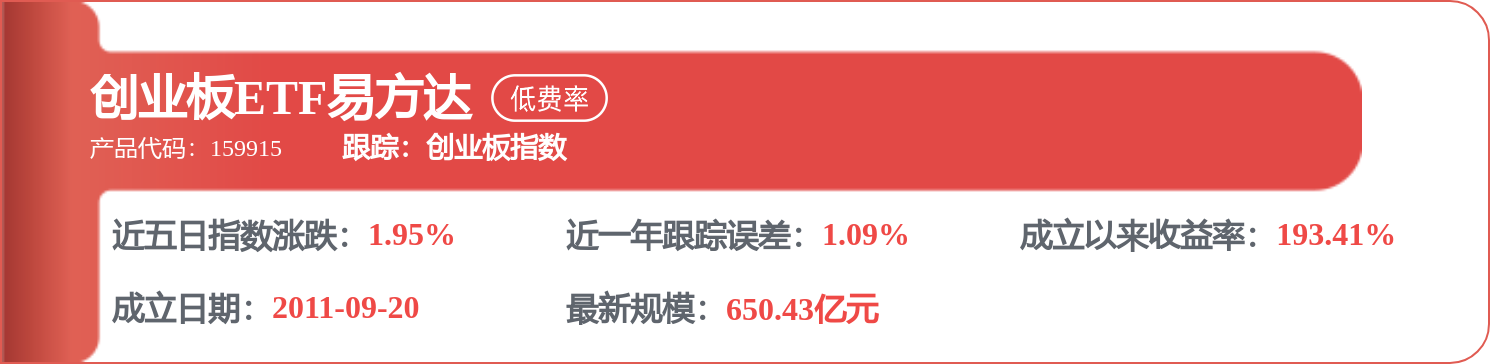
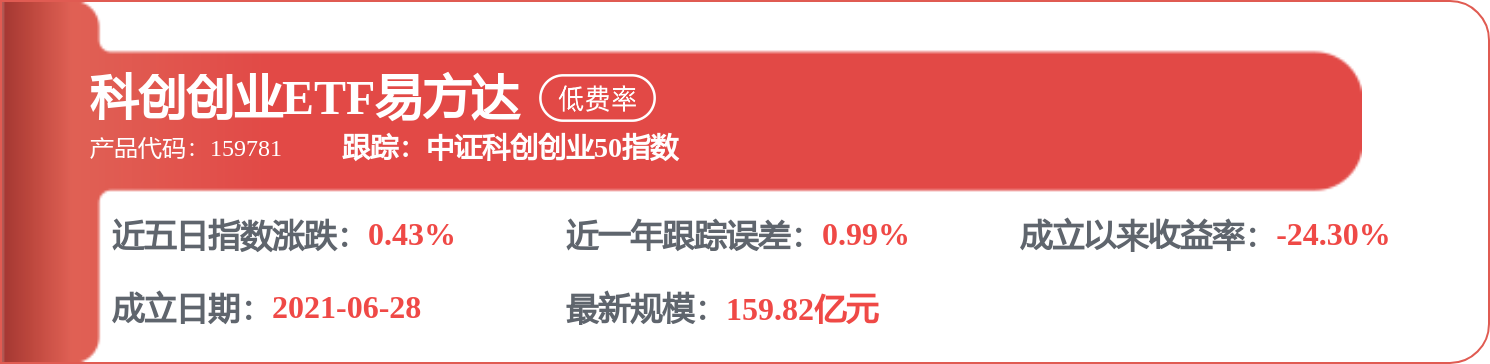
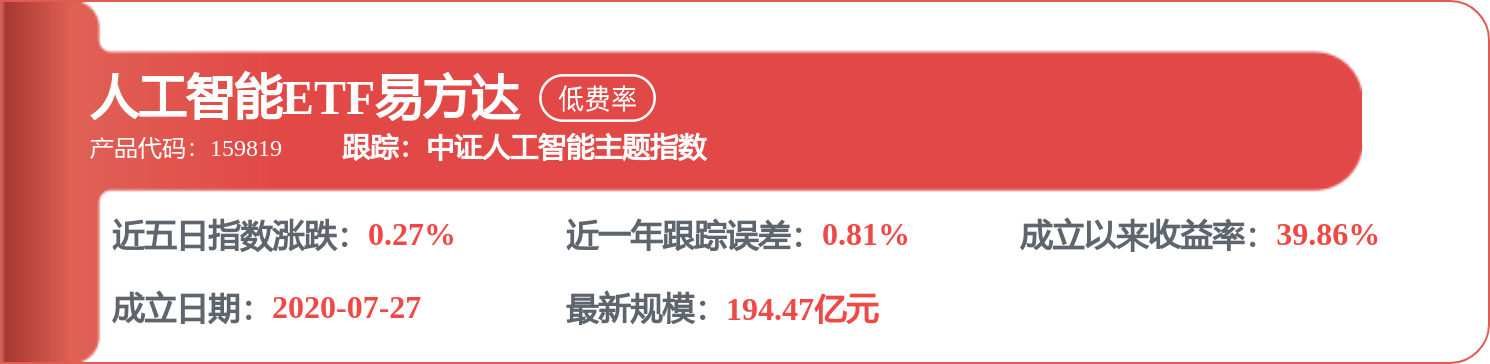
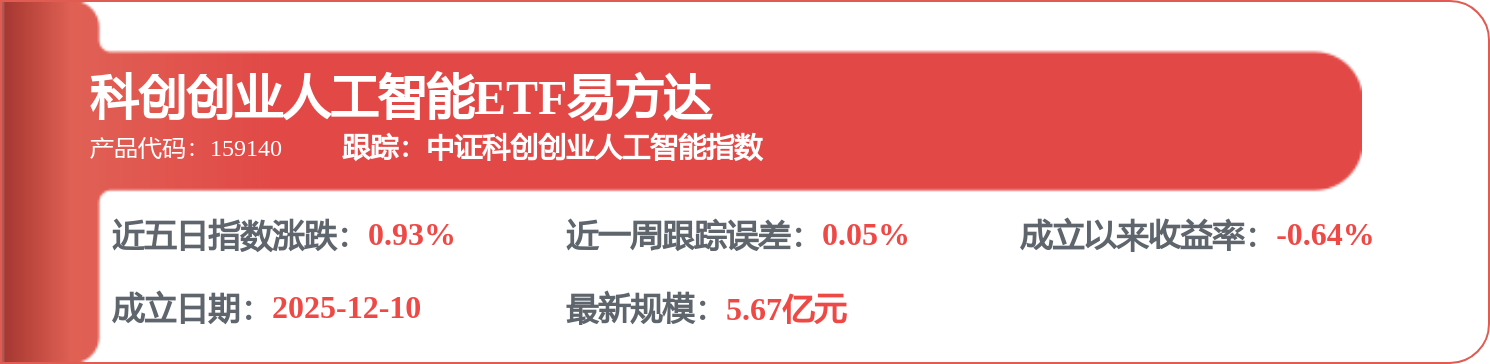
相关 ETF

证星研报解读
2026-11-06
证星研报解读
2026-11-06
证星研报解读
2026-11-06
证星研报解读
2026-11-06
证星研报解读
2026-11-06
证星研报解读
2026-11-05
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




