
来源:证星公司调研
2026-11-05 19:01:41
证券之星消息,2026年11月5日九华旅游(603199)发布公告称公司于2026年11月5日召开业绩说明会。
具体内容如下:
问:预征集答:
答:预征集问
1. 请问九华山景区前三季度累计接待游客量及同比增长数据分别是多少?2026年游客量同比增长(或下降)的驱动因素有哪些?目前景区游客的游客结构有什么特点,包括客源地、年龄、团散情况等,谢谢。
尊敬的投资者,您好!九华山风景区门票归口九华山风景区管委会管理,公司暂无景区相关统计数据。2026年1-9月份,公司实现营业收入6.97亿元,同比增长4.31%,实现归属于上市公司股东的净利润1.92亿元,同比增长6.10%。得益于九华山周边交通条件的持续改善,节假日增加以及公司加大新媒体宣传促销力度等因素,2026年公司接待游客量同比有所增加,公司接待游客主要客源地为安徽省内和江浙沪等地区,辐射半径逐步扩大,客源市场呈现多元化和分散化趋势,散客占比大。
业绩说明会召开期间问
1. 贵司半年报披露已完成石台聚龙白鹭湾酒店收购,并推进多家酒店改造升级。未来打造区域旅游综合体时,公司会更侧重自主完善文旅产品体系,还是加强与专业文旅运营企业的合作,提升游客停留时间和综合消费
尊敬的投资者,您好。近年来,公司持续深化新产品、新业态、新场景和新模式打造,公司依托多年积淀酒店、客运、索道、旅行社一体化运营能力,自主夯实基础产品体系,旗下产品为独立自主运营。围绕池州市区域旅游资源特色,统筹住宿、餐饮、会务、线路串联等旅游业态,持续做好酒店硬件升级、服务标准化、自有客源联动,打通池州跨区域游览动线。同时针对康养旅居、沉浸式体验等细分领域,积极对接专业文旅内容方、康养运营团队、策划服务商适时开展合作,加快新产品新业态的开发,拉长游客停留时长,推动游客从单一旅游观光,向过夜度假、康养休闲转变,带动住宿、餐饮、二次消费提升,放大区域协同价值。感谢您的关注!
2.旅行社业务今年增速较快,但毛利率偏低,公司对于旅行社板块的定位、提质增效方案是什么,是否会持续扩大该板块规模?
尊敬的投资者,您好!旅行社板块定位为公司重要的客源引流和产业协同渠道,核心价值是为索道、客运、酒店等业态导入客流。在提质增效方面,公司将持续优化产品结构,加大康养、疗休养、会议会展、定制度假等高附加值产品开发,强化内部资源联动、集中采购、自有直客渠道建设,引导客流转化至公司自有业态。规模方面,公司现已推进旅行社板块业务整合,优化人员与业务,强化内部考核,实行差异化定位,形成协同互补发展格局。
3. 三季度毛利率同比下降,想了解各业务板块的经营分化情况,以及公司对四季度、明年一季度旺季的经营展望?
尊敬的投资者,您好!公司第三季度旅行社业务收入占比上升,其他板块收入占比略有下降。未来公司将加强市场营销和内部运营管理,努力实现年度经营目标任务。
4. 入境游是增量,公司如何抓住这个新的行业机遇
您好,公司以旗下旅行社为入境业务承接载体,加强东南亚核心市场,联动境外旅行商等渠道拓展客源,针对海外客群偏好,开发传统文化、康养度假、长江游轮联动等定制化跨区域线路,持续提升接待能力。
九华旅游(603199)主营业务:酒店业务、索道缆车业务、旅游客运业务及旅行社业务。
九华旅游2026年三季报显示,前三季度公司主营收入6.97亿元,同比上升4.31%;归母净利润1.92亿元,同比上升6.1%;扣非净利润1.86亿元,同比上升6.21%;其中2026年第三季度,公司单季度主营收入1.97亿元,同比上升6.58%;单季度归母净利润3974.81万元,同比上升1.88%;单季度扣非净利润3794.52万元,同比上升1.39%;负债率18.97%,投资收益712.91万元,财务费用164.93万元,毛利率52.29%。
该股最近90天内共有10家机构给出评级,买入评级6家,增持评级4家;过去90天内机构目标均价为42.34。
以下是详细的盈利预测信息:
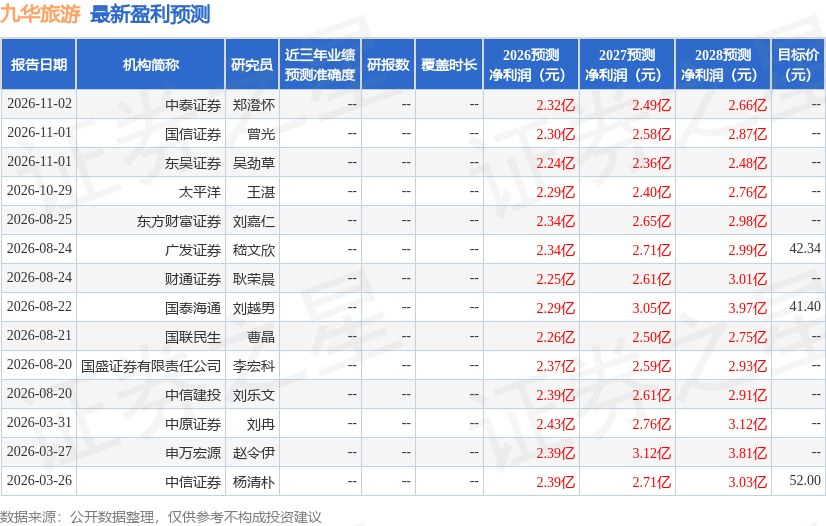
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05




