
来源:证星研报解读
2026-11-05 18:59:57
诚通证券股份有限公司王子璕,范云浩,朱媛近期对盐湖股份进行研究并发布了研究报告《盐湖股份2026年三季度报告点评报告:钾肥业务经营稳健,锂盐放量驱动业绩高增》,给予盐湖股份增持评级。
盐湖股份(000792)
事件:
近日,公司发布2026年三季度报,2026年前三季度实现营业收入189.85亿元,同比+58.37%,归母净利润89.40亿元,同比+90.09%,扣非归母净利润87.74亿元,同比+88.37%。单季度看,2026Q3营收59.33亿元,同比+25.39%、环比-10.38%,归母净利润27.72亿元,同比+31.36%、环比-11.78%。公司2026年前三季度业绩符合预期,利润水平位于此前公告的预告区间中值附近。
钾肥:产量同比承压,价格稳健支撑盈利增长
公司钾肥2026年前三季度营收84.09亿元,同比+10.49%,利润总额49.93亿元,同比+11.08%;产量308.53万吨,同比-5.5%,其中Q3单季约140.36万吨,同比+10%、环比+74%,主要原因在于夏季生产旺季放量。价格方面,2026年三季度行业售价有所回落,公司氯化钾出厂价格整体保持相对稳定,叠加较低的生产成本,钾肥业务维持较强盈利能力。
锂盐:以量补价,毛利率约86%
公司锂盐2026年前三季度营收88.81亿元,同比+362.79%,利润总额70.43亿元,同比+658.13%,平均毛利率约86%;碳酸锂产量7.96万吨,同比+151.69%,Q3单季约3.02万吨,同比+160%、环比+1%。2026年锂盐总产能由4万吨/年跃升至9.8万吨/年,权益产能约6.8万吨。公司2026年前三季度钾肥营收占比44.29%、锂盐营收占比46.78%,锂盐已成长为与钾肥并重的主营业务。
财务表现:现金充裕、杠杆低位,财务结构稳健
公司2026年前三季度总资产648.5亿元,同比+27.22%,资产负债率13.47%为近年来最低水平;货币资金345.28亿元,有息负债合计约15.93亿元,公司净现金充裕,有力支撑后续并购及扩产。
公司2026年前三季度期间费用合计4.29亿元,同比减少1.08亿元,费用率降至2.26%,同比下降2.22个百分点;财务费用为-2.37亿元,较上年同期的-1.73亿元进一步下降,同比减少36.70%,主要系利息收入增加所致,较
高的资金储备持续贡献利息收益,有效降低整体期间费用水平。
公司前2026年三季度经营现金流98.39亿元,同比+7.59%,筹资净流出55.36亿元,主要系支付股权收购款48.40亿元,以及分配股利、利润或偿付利息支付11.20亿元。投资净流出12.43亿元,较上年同期净流出57.05亿元明显收窄,主要涉及金融资产投资及收回、项目建设等资金活动。
盈利预测及投资建议
公司是国内盐湖提钾和盐湖提锂的龙头企业。受益于国内钾肥保供需求及储能增长带动的锂需求的增长,我们预计公司2026-2028年分别实现营业收入247.50、268.15、288.32亿元,归母净利润分别为119.09、129.72、139.03亿元,当前市值对应PE估值分别为10.0、9.2和8.6倍,维持“推荐”评级。
风险提示:(1)产品价格波动。公司以钾肥、锂盐为主营业务,业绩与产品价格走势高度相关。钾肥、锂盐产品资源属性较强,产品价格受到国际
最新盈利预测明细如下:
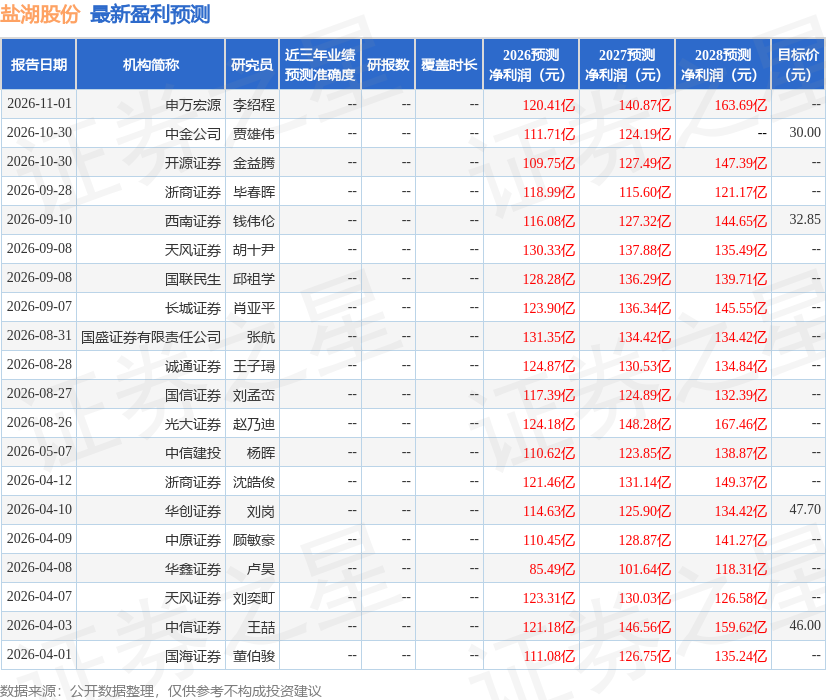
该股最近90天内共有13家机构给出评级,买入评级10家,增持评级3家;过去90天内机构目标均价为31.43。
本文数据来源于诚通证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05




