
来源:证星研报解读
2026-11-05 18:45:50
山西证券股份有限公司盖斌赫,邹昕宸近期对协创数据进行研究并发布了研究报告《营收和净利润持续高增,股权激励彰显长期成长信心》,给予协创数据买入评级。
协创数据(300857)
事件描述
10月26日,公司发布2026年三季报,其中,2026年前三季度公司实现收入196.10亿元,同比高增135.39%;前三季度实现归母净利润30.62亿元,同比增长338.77%,实现扣非净利润30.68亿元,同比增348.99%。2026年三季度公司实现收入70.87亿元,同比高增109.27%;三季度实现归母净利润12.24亿元,同比增360.33%,实现扣非净利润12.22亿元,同比增363.44%。
事件点评
前三季度营收持续高增,产品结构优化推动盈利能力进一步提升。今年以来AI算力需求爆发带动算力业务大幅增长,叠加存储行业上行及服务器
再制造业务放量,推动公司收入快速增长。而得益于产品结构持续优化,公司毛利率进一步改善,前三季度毛利率达27.72%,较上年同期提高10.07个百分点。在利润端,公司控费良好,今年前三季度期间费用率为3.20%,较上年同期降低1.37个百分点。受益于毛利率大幅提升,公司前三季度净利率达15.57%,较上年同期提高7.35个百分点。
股权激励彰显长期高速成长信心,大额订单提供未来业绩兑现确定性。此前公司发布2026年限制性股票激励计划,拟授予激励对象489.36万股限制性股票,约占股本总额的1.00%,首次覆盖92人。从授予条件看,以2025年为基数,2026-2028年营收增长的触发值分别为90%、147.5%、237.5%,目标值分别为130%、340%、700%,净利润增长的触发值分别为185%、260%、305%,目标值分别为225%、340%、700%,彰显公司管理层对未来保持高速发展的坚定信心。与此同时,公司于10月19日公告算力云服务协议订单,预计总金额不超过374.90亿元,合同期限60个月,为未来高增长奠定基础。投资建议
公司作为国内领先的智能算力及数据存储综合服务商,深度受益于AI算力基础设施建设浪潮。智能算力业务爆发式增长验证公司战略转型成效,GPU服务器运维能力的突破有望持续打开成长天花板。考虑到公司在手订单充沛及毛利率持续改善,看好公司中长期发展前景,预计公司2026-2028年EPS分别为10.89\20.29\28.39,对应公司11月5日收盘价156.60元,2026-2028年PE分别为17.4\9.4\6.7,维持“买入-A”评级。
风险提示
技术研发风险,全球化经营风险,原材料价格上涨的风险,行业竞争加剧风险。
最新盈利预测明细如下:
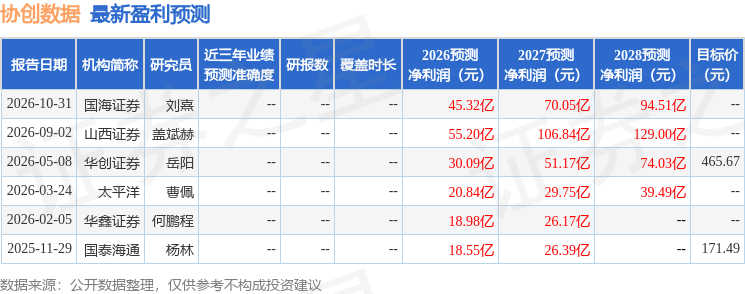
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证星研报解读
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05




