
来源:证星研报解读
2026-11-05 14:59:13
西南证券股份有限公司蔡欣近期对稳健医疗进行研究并发布了研究报告《2026年三季报点评:营收稳健增长,消费业务彰显韧性》,下调稳健医疗目标价至36.5元,给予买入评级。
稳健医疗(300888)
投资要点
事件:公司发布三季报,前三季度实现营业收入81.96亿元,同比+3.78%;实现归母净利润7.41亿元,同比+1.23%;实现扣非归母净利润6.96亿元,同比+2.51%。单季度26Q3实现营收27.10亿元,同比+4.18%;归母净利润2.27亿元,同比-5.21%;扣非归母净利润2.34亿元,同比+7.03%。前三季度收入及利润保持正增长,利润增速低于收入增速主要系人民币升值导致汇兑损失增加。
毛利率总体平稳,汇兑损失对利润端形成扰动。2026年前三季度公司整体毛利率为48.1%,同比-0.3pp;期间费用率为36.4%,同比+0.7pp,其中销售/管理/财务/研发费用率分别为23.8%/7.8%/1.1%/3.7%,同比+0.1pp/-0.5pp/+1.1pp/基本持平。财务费用率上升主要系人民币升值导致前三季度汇兑损失同比增加约9000万元。单季度26Q3毛利率为46.2%,同比-2.1pp,主要受原材料成本上涨等因素影响。公司通过产品结构优化、精细化运营及智能制造等举措对冲成本压力,整体盈利能力保持相对稳定。
医疗板块:高端化、品牌化、全球化持续推进,医院渠道稳健增长。2026年前三季度医疗板块实现营收39.3亿元,同比+2.6%,其中手术室耗材、高端敷料等高附加值品类保持良性增长。渠道方面,公司持续推进国内医院渠道体系化建设及精细化管理,通过提升产品进院数量和招采中标率,推动医院渠道收入实现近双位数增长。尽管原材料价格、海运费上涨及汇率波动对经营形成一定压力,公司通过新品迭代、产品结构调整及自动化改造等措施维持毛利率相对稳定。随着高端产品布局深化及国内外渠道持续拓展,医疗业务长期成长空间有望进一步释放。
消费板块:核心品类多点发力,Q3收入增速有所提升。2026年前三季度消费板块实现营收41.8亿元,同比+4.4%;其中26Q3实现营收13.4亿元,同比+6.2%,较上半年增速有所提升。分品类来看,干湿棉柔巾、成人服饰及婴童服饰用品前三季度均实现双位数增长,构成消费板块的重要支撑;卫生巾受去年高基数影响,收入阶段性承压,但季度间降幅持续收窄。渠道方面,公司持续深化与山姆、胖东来等优质商超的合作,商超渠道前三季度实现双位数增长;电商渠道保持平稳增长,线下门店收入基本持平。公司通过聚焦战略品、优化折扣管理及提升渠道运营效率,推动消费业务稳健发展。
盈利预测与投资建议。预计2026-2028年EPS分别为1.46元、1.63元、1.81元,对应PE分别为20倍、18倍、16倍。考虑到公司医疗+消费双轮驱动的稀缺性、全棉时代品牌高壁垒,给予公司26年25倍估值,对应目标价为36.5元,维持“买入”评级。
风险提示:原材料价格大幅波动的风险,收购业务协同效果不及预期的风险,渠道扩张不及预期的风险,汇率波动较大的风险。
最新盈利预测明细如下:
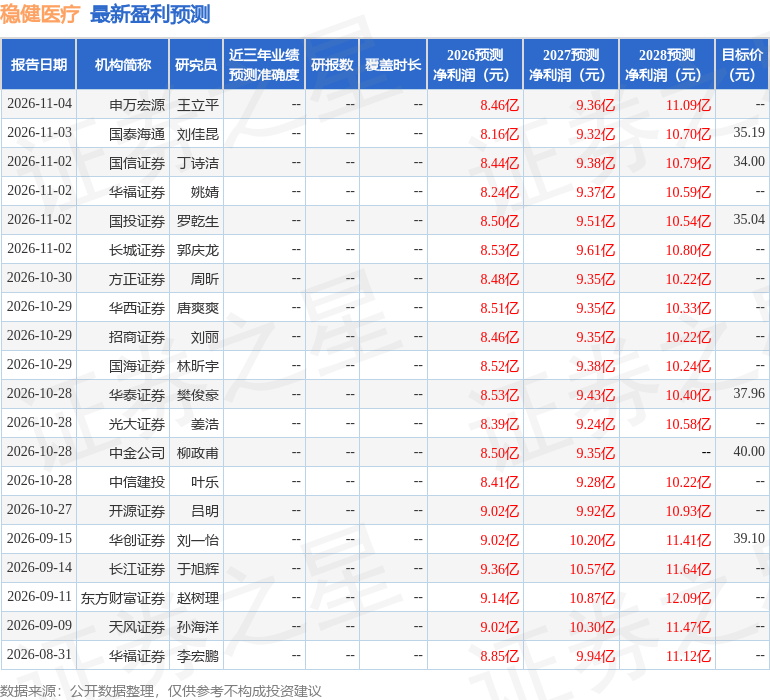
该股最近90天内共有22家机构给出评级,买入评级20家,增持评级2家;过去90天内机构目标均价为36.03。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




