
来源:证星公司调研
2026-11-05 13:20:49
证券之星消息,2026年11月4日赛恩斯(688480)发布公告称公司于2026年10月30日接受机构调研,华创证券、南方基金、建信基金、中信资管、中泰资管、光大保德信参与。
具体内容如下:
问:请简单介绍公司2026年前三季度经营情况?
答:公司2026年前三季度营业收入为8.43亿元,比上年同期增长24.48%,主要系报告期解决方案、运营服务和新材料板块收入增长迅速所致;归属于上市公司股东的净利润为9135.88万元,比上年同期增长23.40%,主要系销售收入的增加带动了毛利额的增加,以及应收账款收,信用减值损失冲所致;扣除股份支付影响后的净利润为15704.73万元,上一年同期为7873.54万元,本期比上年同期增长99.46%。其他内容详见公司2026年10月28日于上海证券交易所网站(www.sse.com.cn)公告的《赛恩斯环保股份有限公司2026年第三季度报告》。
问:请简单介绍矿冶环保板块三季度的经营变化情况。
答:公司前三季度矿冶环保板块保持平稳增长,仍是业务重要的压舱石与稳健的基本盘,公司未来也将在聚焦主业的基础上,向上下游产业链进行延伸与绿色升级。同时公司目前正在积极推动战略转型升级,实现经营体系向“矿冶环保+新材料”双主业驱动发展格局转变。
问:铼酸铵目前产量如何,是否有销售计划?
答:目前,公司与吉林紫金合作生产的铼酸铵项目正按规划产能稳定生产;公司通过钼加工综合收铼的业务已实现少量产出。公司现有铼酸铵产品暂未对外销售,后续销售计划尚需结合公司整体战略及市场情况综合研判后确定。
问:铼回收业务前三季度的发展情况如何?
答:目前,公司铼资源综合收技术在吉林紫金等成功实现了工业化应用,与吉林紫金等企业合作的铼收项目已经实现铼资源的连续稳定生产,2026年公司已通过钼加工业务综合收铼。未来有关铼资源收具体情况请关注公司后续公告。
问:公司如何看待目前铼价格的走势?
答:铼主要用于航空发动机高温合金,同时商业航天、燃气轮机等领域也构成增量需求。铼伴生于铜钼矿,主要从铜钼冶炼中收,产量受主矿开采制约,供给刚性较强。综合来看,供需格局对铼价形成一定支撑,但铼市场规模小、流动性有限,价格受收储、贸易流向及市场情绪等多方面因素影响,走势存在较大不确定性。公司看好未来铼的应用价值,公司也将密切关注市场变化,积极推进铼相关业务,具体经营情况请以公司公告为准。
问:在铼回收业务方面,公司的竞争力如何。
答:公司在铼资源收上的优势表现在如下三个方面一是深厚的技术积累和强大的研发创新能力,公司在2015年就已于研发污酸资源化技术过程中获得有关铼综合收的专利技术,同时公司保持与中南大学等专业院所进行产学研合作,积极攻关铼酸铵至金属铼的高价值化加工技术,力争在未来实现更高附加值的产品布局;二是长期良好的合作关系,矿业企业作为公司的重要客户,也是铼产业链的上游企业,多年合作积累有利于公司稳定原料供应;三是优质的项目管理经验,公司铼资源综合收技术在多地成功实现了工业化应用,与吉林紫金等企业合作的铼收项目已经实现铼资源的连续稳定生产。公司现有的工业化生产管理经验和技术积累,为公司进行铼资源收奠定了坚实的基础。
问:高效浮选药剂的预计投产时间,毛利是否会有调整?
答:高效浮选药剂当前还处于建设阶段,具体投产时点尚需视设备调试及试生产情况确定;受未来行业趋势、市场竞争等不确定性因素影响,毛利可能在一定范围内存在波动情况。
问:高效浮选药剂适用于哪些矿?与同行相比的优势表现在哪些方面?
答:高效浮选药剂适用于铜、铅、锌等矿的浮选过程。目前浮选药剂市场以中小型企业为主,尚未形成具有显著技术优势和规模效应的龙头企业,普遍存在产品单一、复配技术薄弱等问题,难以满足矿业企业对高效、定制化浮选药剂的需求。相较之下,公司存在下列优势一是“一矿一药”的技术+服务优势公司依托在有色金属行业的技术积累和强大的研发创新能力,与中南大学等顶尖科研机构产学研合作关系,能够提供“一矿一药”定制化解决方案,通过复配型浮选药剂,有效提升选矿收率和精矿品位。二是业务渠道高度重合浮选药剂客户与公司环保业务客户高度重合,公司可以直接对接矿山企业,快速响应客户需求,具有销售模式及渠道优势。
问:铜萃取剂预计何时能投产?市场需求如何?
答:公司负责铜萃取剂生产的全资子公司福建龙立化学2025年已完成扩能技改并已投产,目前总产能为7000吨/年。公司也正在新增5000吨产能的扩产计划,项目建设稳步推进中;该项目建设完成后,公司铜萃取剂产能规模将达到1.2万吨/年。目前,随着传统硫化矿资源日益枯竭、开采品位不断下降的现实,以及环保政策持续收紧的挑战,湿法炼铜技术因其在处理低品位氧化矿、复杂共生矿及尾矿资源方面的独特优势,正受到越来越广泛的重视和应用,铜萃取剂产品需求将进一步增长。
问:伴随着公司铜萃取剂市场的拓展,销售费用是否会增长?
答:随着铜萃取剂市场拓展和收入规模增长,对应的销售费用绝对额将相应增加,主要用于海外客户开发、属地区域市场推广及渠道维护等,同时叠加公司股权激励费用的情况,短期内会存在上升的趋势。公司未来会结合业务发展阶段和客户结构,实现销售费用与收入增长相匹配,保障股东权益。
问:请简单介绍铜萃取剂目前行业情况。
答:铜萃取剂是湿法冶金提铜的核心助剂,行业整体规模不大,但行业壁垒较高。竞争格局上,全球能稳定为大型矿业企业批量供货的厂商主要有四家巴斯夫、世索科、康普化学及公司旗下福建龙立化学,市场集中度较高。过去该市场长期由国际化工巨头主导,近年来国产替代进程明显加快,以公司为代表的国内企业在性能稳定性、抗杂质能力和成本控制上逐步形成优势,竞争格局正由“外资主导”向“内外资竞争共生”转变。需求端的基础较为清晰全球优质原生铜矿品位下降,湿法冶金在处理低品位矿、氧化矿和复杂废料上的经济性优势持续凸显,铜萃取剂需求具备刚性支撑。公司福建龙立化学是国内极少数能全系列自主研发和生产酮肟、醛肟两类核心萃取剂的企业,在当前格局下具备一定的差异化卡位。
问:公司业务是否有季节性影响?全年经营目标如何展望?
答:公司矿冶环保板块中综合解决方案具有一定的季节性;而药剂销售和运营服务业务收入的季节性较弱;新材料板块主要产品为铜萃取剂,其销售因素主要受矿业企业生产节奏影响,受季节性影响较小。公司将继续推进各项业务建设,具体经营成果以后续公告为准。
(本次活动不涉及应当披露但未披露的重大信息)
赛恩斯(688480)主营业务:业务涵盖矿冶环保及新材料两大领域,致力于成为全球领先的绿色矿冶服务科技企业。
赛恩斯2026年三季报显示,前三季度公司主营收入8.43亿元,同比上升24.48%;归母净利润9135.88万元,同比上升23.4%;扣非净利润8903.48万元,同比上升23.72%;其中2026年第三季度,公司单季度主营收入2.91亿元,同比上升14.53%;单季度归母净利润2326.02万元,同比下降6.99%;单季度扣非净利润2251.8万元,同比下降9.01%;负债率49.46%,投资收益69.46万元,财务费用550.76万元,毛利率36.07%。
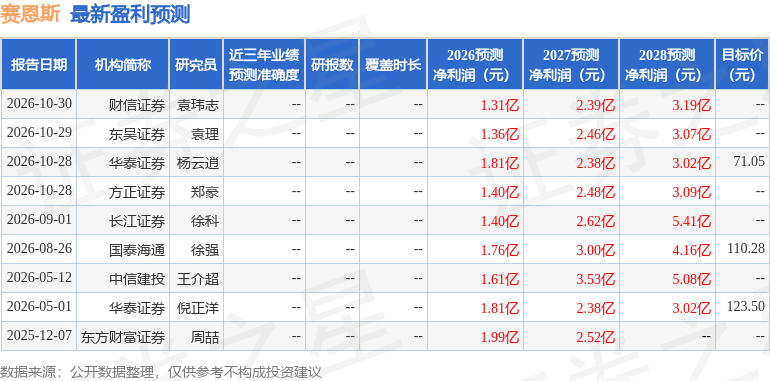
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为71.05。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出5162.91万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星董秘互动
2026-11-05
证星董秘互动
2026-11-05
证星董秘互动
2026-11-05
证星董秘互动
2026-11-05
证星董秘互动
2026-11-05
证星董秘互动
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05




