
来源:证星公司调研
2026-11-05 13:04:17
证券之星消息,2026年11月3日辽港股份(601880)发布公告称公司于2026年11月3日接受机构调研,东方证券、广发证券、国海证券、国盛证券、天风证券、西南证券、兴业证券、招商证券、中金公司参与。
具体内容如下:
问:2026年前三季度在营业收入减少的情况下,公司归母净利润依然实现6%的同比增长,请利润增长因素是什么,如何看待当前盈利的可持续性?
答:感谢您的提问。前三季度外部市场因素较多,油化品、散粮两大板块表现偏弱,对营收增长形成制约,利润保持正增长,主要来自两方面因素。
一是业务结构优化夯实基本盘。集装箱外贸航线持续加密,作业效率不断提升,板块营收、毛利率稳步提升;散杂货板块钢铁等高附加值货种吞吐量提升,两个板块营收占比进一步提高,有效对冲油化品、散粮业务收入下滑的影响。
二是内部精益管理持续释放效益。报告期营业成本同比下降2.8%,降本增效从单点节约走向体系化运营。通过优化外包作业模式、统筹内部设备人力、数字化穿透式成本分析,同时融资成本随负债规模下降得到优化,进一步增厚利润空间。
从中长期经营视角来看,外部市场环境仍存在多重变量。油化品受国际地缘冲突等影响,散粮受制于市场价格因素影响,外部不确定性仍然存在;公司会持续巩固集装箱、散杂货基本盘,加大市场货源开拓,持续深化精益管理。我们将通过业务布局与内部管理的持续打磨,筑牢经营基本盘,稳步夯实公司的发展基础。
问:公司把降本增效定位为“十五五”开局的重点工作,强调不是短期压费用,而是长效机制建设,请目前这套管理体系落地成效如何,后续还有哪些挖潜方向?
答:感谢提问。公司明确提出“一切成本皆可控”的理念,但降本增效不等于简单一刀切压缩费用,必须平衡安全运营、服务质量和长远发展,不能以牺牲安全生产、市场服务、未来业务发展为代价换取短期成本下降。
目前整套体系主要分为三个层面落地。一是夯实全员成本管控认知,发挥数字化工具的支撑作用,推动成本全链条分析研判,促进业财深度融合,层层传导各业务单元的成本管理职责。二是聚焦关键成本领域实施精细化优化,针对外包这类占比较高的业务,持续释放内部人力、设备产能潜力,科学统筹外包业务规模,持续迭代作业组织模式,引导外包业务高效有序开展。三是依托COE精益管理机制,选择重点港区、作业单元开展现场复盘与专项提升,沉淀可借鉴推广的实践经验;在做好显性运营成本管理的基础上,同步统筹盘活闲置资产、压降无效资金占用,兼顾显性与隐性成本的协同改善。
从实施成效来看,公司前三季度营业成本同比下降2.8%,部分重点作业单元的单位成本得到持续改善。经过连续几年的管理提升,较为直接的降本空间已逐步收窄,成本管控工作步入攻坚阶段。后续我们将多维度深挖管理潜力,依托数智化升级、资产效能提升以及投资前端审慎研判等举措,持续夯实成本管理基础。公司将持续坚持精益管理导向,力求实现经营质量、成本水平与运营效益的协同提升。
问:在当前复杂的外部环境下,公司在财务风险防范方面主要做了哪些部署?
答:感谢提问。面对外部环境的不确定性,公司始终将财务风险防控放在重要位置。一方面持续优化债务结构,合理管控有息负债水平,保持充足流动性储备,保障债务兑付安全;另一方面强化业财协同,对重点业务、重点客户做好风险识别,规范投资、合同、资金等关键环节管理。同时常态化开展财务运行情况的跟踪研判,完善风险预警机制,多措并举提升公司抗波动能力,保障整体财务运行平稳健康。
问:公司应收账款管控一直是财务重点工作,请三季度应收账款管理取得哪些成效,后续还有哪些安排?
答:感谢您的关心。报告期内公司持续强化应收账款全流程管理,不断完善客户信用管理以及应收款项的跟踪机制,长账龄应收账款清收工作有序开展,整体资金占用情况得到合理管控。
后续公司将持续压实各业务单元管理责任,从业务前端源头做好风险把控,持续优化结算款管理,压降无效资金占用,进一步改善经营性现金流质量,筑牢现金流安全基础。
问:我们注意到公司各业务板块吞吐量增长不一,能否详细介绍一下前三季度主要业务的进展?
答:尊敬的投资者,您好!
2026年前三季度,公司集装箱吞吐量完成876.6万TEU,同比增长5.3%。主要一是新开中东、越泰等多条外贸航线稳定运营,挂靠艘次增多,口岸舱位增加,带动箱量提升。二是持续推动冷链、空箱调运、整船换装等增量业务全面开展,促进箱量增长。
油化品吞吐量完成3794.2万吨,同比下降19.4%。主要是受国际形势影响,国内炼厂进口原油和出口成品油减少。
散杂货吞吐量完成14,059.9万吨,同比上涨13.2%,主要受市场价格因素影响,煤炭、粮食转运量有所减少;矿建材料下游需求不足,叠加南方地区地产砂石综合成本较低,造成北材南下受阻。同期,受益于公司持续提升东北亚矿石基本港、外贸钢材基本港服务能力,带动铁矿石、钢铁转运量实现增长。
商品车吞吐量完成41.7万辆,同比下降20.3%。一是燃油车受新能源汽车冲击产量下降,二是内贸滚装运力持续紧张,部分计划挂靠大连港的船公司调整挂靠顺序、减少挂靠班次,舱位供给受限,商品车吞吐量随之减少。
滚装车吞吐量完成52.3万辆,同比下降13.4%。主要是受船公司运力调整等因素影响,导致吞吐量下降。
感谢您对公司的关注!
问:请您简要介绍一下大连港西芒杜保税破碎项目的最新进展情况?
答:尊敬的投资者,您好!
西芒杜铁矿是全球储量、品质均位居前列的世界级铁矿。大连港凭借成熟的临港铁矿石保税加工体系,以及优良的口岸监管条件,公司与西芒杜矿区运营商合作,提前锁定货源增量。本年,西芒杜保税破碎项目通过干调试、投产启动成功,后续公司将积极与贸易商、钢厂客户沟通协调,积极营销,积极扩展业务增量。
问:国务院国资委持续推动高央企控股上市公司质量,并将市值管理纳入相关考核。请辽港股份如何理解和推进市值管理工作?公司通过哪些具体举措实现价值创造与价值实现?未来在股东回报方面有何安排?
答:公司市值管理的核心是提升核心竞争力和经营业绩,通过持续稳健的发展实现公司价值与股东利益的共同提升。公司积极贯彻落实国务院国资委关于提高央企控股上市公司质量的相关要求,坚持以价值创造为基础、以价值实现和价值传播为支撑,稳步推进市值管理工作。
一是夯实价值创造基础,经营业绩保持稳健。2026年前三季度,公司实现营业收入82.07亿元;归属于上市公司股东的净利润13.78亿元,同比增加5.96%,基本每股收益0.058元,经营活动现金流量净额达40.62亿元,盈利质量与造血能力持续夯实,经营底盘稳健,为市值管理奠定了坚实基础。
二是强化价值实现能力,持续增厚股东报。公司始终将股东利益放在核心位置。2025年度公司每10股派发现金股利0.286元(含税),共计派发现金红利约6.74亿元,两地市场均已实施完毕;2023至2025年,公司派息比率连续三年超过40%,2025年达到50.08%。本年,公司资产负债率降至23.2%,三季末货币资金余额达87.97亿元,稳健的财务结构为持续、稳定报股东以及未来逆周期发展和战略投资预留了充足空间。
三是构建“分红+购+增持”多轮并举的报体系。公司已实施多轮股份购并依法注销、减少注册资本,累计购股份4.15亿股并全部注销;控股股东通过集中竞价方式累计增持公司股1.49亿股,增持金额约2.52亿元,充分彰显了大股东对公司长期价值的坚定信心。公司持续通过股份购注销、控股股东增持等市值管理工具,与高比例现金分红形成协同,共同维护全体股东利益、增进市场价值认同。
四是提升价值传播水平,增进市场价值认同。公司坚持信息披露的及时、准确、完整,通过线上、线下业绩说明会、投资者见面会等多种方式强化与资本市场的沟通交流,不断增进投资者对公司价值的理解和认同。
下一步,公司将继续坚持在符合分红条件的前提下,积极增厚股东报;同时结合经营发展、财务状况和市场环境,持续评估股份购、控股股东增持等相关举措的可行性,不断优化完善市值管理和股东报机制,助力公司内在价值充分传导至资本市场,切实维护公司全体股东的长远利益。
辽港股份(601880)主营业务:油品/液体化工品码头及相关物流业务(油品部分);集装箱码头及相关物流业务(集装箱部分);汽车码头及相关物流业务(汽车码头部分);散杂货码头及相关物流业务(散杂货部分);散粮码头及相关物流业务(散粮部分);客运滚装码头及相关物流业务(客运滚装部分)及港口增值与支持业务(增值服务部分)。
辽港股份2026年三季报显示,前三季度公司主营收入82.07亿元,同比下降2.6%;归母净利润13.78亿元,同比上升5.96%;扣非净利润12.68亿元,同比下降1.38%;其中2026年第三季度,公司单季度主营收入28.58亿元,同比上升4.54%;单季度归母净利润4.93亿元,同比上升43.05%;单季度扣非净利润4.85亿元,同比上升43.16%;负债率21.89%,投资收益1.89亿元,财务费用2.38亿元,毛利率31.34%。
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
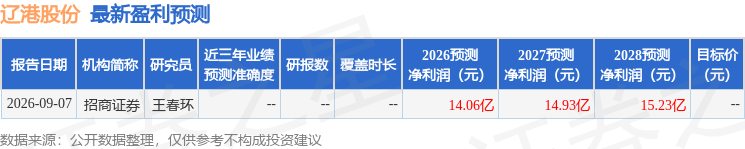
融资融券数据显示该股近3个月融资净流出1421.0万,融资余额减少;融券净流入254.42万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-12
证星公司调研
2026-11-12
证星公司调研
2026-11-12
证星公司调研
2026-11-12
证星公司调研
2026-11-12
证星公司调研
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12




