
来源:证星研报解读
2026-11-04 22:10:49
西南证券股份有限公司刘倩倩,陈昕晖近期对国科天成进行研究并发布了研究报告《2026年三季报点评:Q3业绩符合预期,非制冷贡献成长弹性》,给予国科天成买入评级。
国科天成(301571)
投资要点
事件:公司发布2026年三季报,2026Q1-Q3实现收入12.7亿元,同比+77.8%,实现归母净利润2.1亿元,同比+63.5%,实现扣非后归母净利润2.0亿元,同比+63.1%;其中单Q3实现收入6.1亿元,同比+95.9%,实现归母净利润1.1亿元,同比+79.7%,实现扣非后归母净利润1.0亿元,同比+75.8%。
2026Q3业绩弹性进一步释放。1)2026Q3公司业绩弹性加速释放,主要系红外下游市场需求旺盛,公司非制冷红外及精密光学产品产能释放,制冷红外产品保持较强市场竞争力;2)盈利能力方面,2026Q3实现毛利率37.0%,同比-2.9pp,产品结构变化拖累毛利率表现,销售/管理/研发/财务费用率0.6%/4.0%/4.1%/1.8%,同比-0.2/-1.7/-0.6/-0.3pp,规模效应释放带来费用率下行,实现净利率17.9%,同比-0.1pp。
制冷红外技术加速迭代,非制冷打开民用空间。1)红外热像仪是军事被动感知核心,并不断向民用领域渗透,2025年全球军用/民用市场市场规模分别115.6/85.3亿美元,2021-2025年CAGR分别3.8%/8.8%;2)我国制冷型红外技术以MCT路线为主,近年InSb路线凭借低成本、高稳定性优势不断渗透,同时T2SL作为下一代制冷红外技术,兼具波长覆盖全、高稳定性等优势,近年民企纷纷加速布局;非制冷型红外具备体积小、低成本优势,在低成本军用及民用场景渗透空间大,如无人机、单兵装备、瞄具及安防、辅助驾驶、工业检测等。
公司非制冷产能爬坡有望贡献成长弹性。1)InSb:制冷红外多数厂商聚焦MCT路线,公司以InSb路线差异化竞争,锁定上游探测器产能、性价比优势突出;2)T2SL:公司2022年起布局T2SL路线,工艺领先、产业链高度垂直整合,预计2026年底前成都产线投产;3)非制冷:公司2021年开发出非制冷红外产品,聚焦上游探测器、机芯等高壁垒环节,产品性价比突出、瞄具场景具备算法优势,自研的非制冷探测器已具备批量交付能力,上海非制冷探测器产线已进入投产阶段。
盈利预测与投资建议。考虑到公司非制冷产线弹性释放,我们上调此前盈利预测,预计2026-2028年EPS分别为1.90元、2.79元、3.67元(前值1.81元、2.53元、3.40元),对应动态PE分别为34倍、23倍、17倍。公司以InSb路线差异化竞争,同时布局新一代T2SL制冷和非制冷产品,成长弹性可期,维持“买入”评级。
风险提示:InSb产品渗透不及预期的风险;非制冷产品放量不及预期的风险;军品审价风险。
最新盈利预测明细如下:
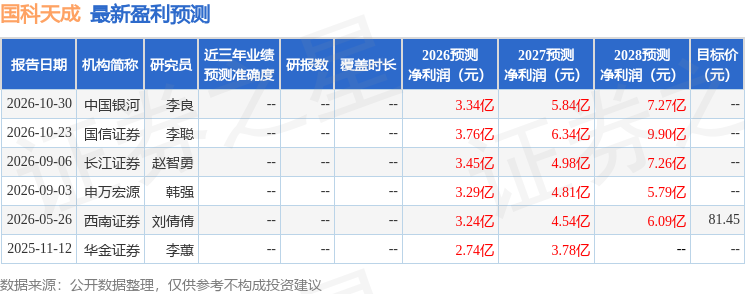
该股最近90天内共有5家机构给出评级,买入评级5家;过去90天内机构目标均价为78.47。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-05
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04




