
来源:证星研报解读
2026-11-03 19:55:07
开源证券股份有限公司陈蓉芳,陈瑜熙,陈凯近期对澜起科技进行研究并发布了研究报告《公司信息更新报告:Q3归母净利润高增,Q4预计交付订单超25亿》,给予澜起科技买入评级。
澜起科技(688008)
营收盈利同步提升,AI推理/应用注入长期增长动力,维持“买入”评级2026年前三季度澜起科技实现营收54.14亿元,yoy+33.44%,其中第三季度实现营收20.79亿元,yoy+45.97%;2026年前三季度公司实现归母净利润32.37亿元,yoy+98.32%,其中第三季度实现归母净利润12.40亿元,yoy+161.98%;2026年前三季度销售毛利率为66.17%,归母净利率为59.79%。随着AI推理及Agent应用快速发展,服务器CPU需求持续增长,并进一步带动内存模组及内存互连芯片整体需求量上行,因此我们上调此前盈利预测,预计2026-2028年归母净利润为44.85/54.60/68.67亿元(2026-2028年原值为38.76/49.09/63.72亿元),当前股价对应44.8/36.8/29.3倍PE,维持“买入”评级。
AI Agent应用驱动互连类芯片需求扩容,产品结构优化助力业绩增长2026年前三季度,随着AI Agent应用的快速发展,公司核心主业内存互连芯片收入在服务器CPU出货量增长、单CPU配置的内存模组用量提升以及CPU支持的内存模组通道数增加三重需求动力下迎来显著增长,且随着公司高价值量的第三、四、五子代RCD芯片出货占比提升及互连类芯片新产品(如MRCD/MDB)放量,2026年前三季度公司互连类芯片产品线销售收入达到51.58亿元,yoy+34.6%;受益于行业需求旺盛,公司于2026年10月给出积极指引,预计2026年第四季度交付的互连类芯片在手订单为25.0亿元-27.9亿元,核心增量来自于DDR5内存互连芯片,增长逻辑进一步强化。
高端互连类新品研发&出货稳步推进,积极探索新兴场景
互连类新产品方面,公司于2026上半年完成PCIe6.0Retimer芯片量产版本流片,并在持续配合客户测试验证,该款芯片也已于2026年三季度成功列入PCI-SIG供应商名录,其规模出货有望随下游CPU平台量产与整机生态的成熟逐步展开;CXL MXC及时钟芯片的出货和高端品类研发稳步推进,此外公司还在积极探索适合自身战略布局的新市场,PCIe Switch&以太网PHY Retimer芯片相关研发工作正常推进。我们认为高端互连新品有望在未来贡献营收增量。
风险提示:研发进展不及预期、产能支持不及预期、行业竞争加剧。
最新盈利预测明细如下:
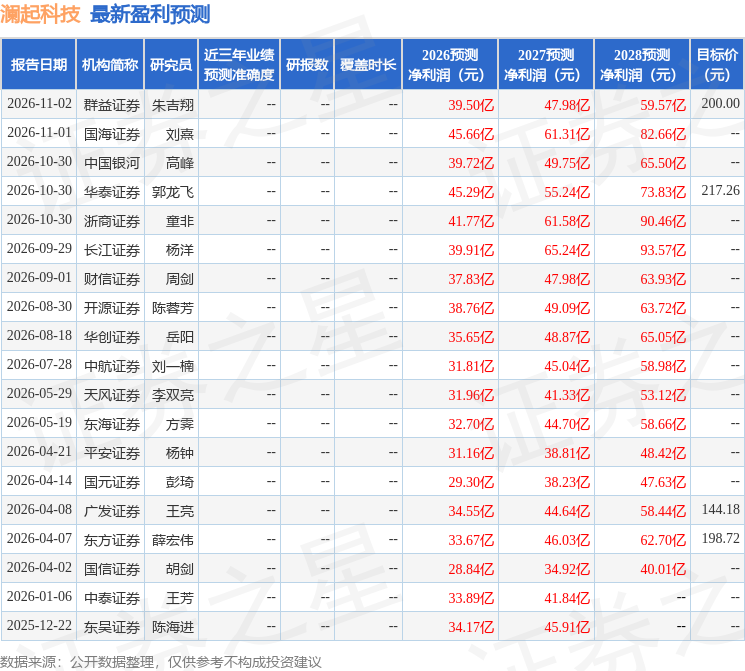
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为208.63。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




