
来源:证星研报解读
2026-11-03 19:54:38
开源证券股份有限公司陈雪丽近期对新希望进行研究并发布了研究报告《公司信息更新报告:猪价下行与资产减值拖累业绩,行业产能去化孕育周期转机》,给予新希望买入评级。
新希望(000876)
猪价下行与资产减值拖累业绩,产能去化孕育周期转机,维持“买入”评级公司发布2026年三季报,2026Q1-Q3营收876.98亿元,同比+8.94%,归母净利润-25.68亿元,2025年同期为7.60亿元。单Q3营收321.09亿元,同比+11.18%,归母净利润-8.66亿元,2025年同期为0.05亿元。我们基于行业基本面变化,下调猪价预期,因而下调公司2026-2028年盈利预测,预计公司2026-2028年归母净利润分别为-29.69/24.41/45.50(2026-2028年原预测分别为-16.09/26.66/47.73)亿元,对应EPS分别为-0.60/0.49/0.92元,当前股价对应2027-2028年PE为13.8/7.4倍。公司养殖成本逐步下降,饲料业务贡献稳定盈利,维持“买入”评级。
生猪业务经营承压,资产及信用减值损失同比增加
公司2026年9月销售商品猪113.97万头,环比变动-5.51%,同比变动8.94%。商品猪销售收入13.82亿元,环比变动-8.20%,同比变动-13.97%。商品猪销售均价10.34元/公斤,环比变动-1.15%,同比变动-19.78%。商品猪价格方面,2026Q1-Q3商品猪销售均价10.26元/公斤,同比-28.42%,单Q3商品猪销售均价10.41元/公斤,同比-23.48%。2026Q1-Q3资产减值损失12.43亿元,2025年同期0.15亿元,主要系根据生猪未来售价计提消耗性生物资产减值准备,为亏损的第一大来源,相当于利润总额亏损额的60.1%;信用减值损失5946.64万元,同比+92.38%,主要系销售规模增加、应收账款坏账计提增加。
政策与深度亏损共振推动产能去化加速,低位布局周期修复
2026年4月后的猪价超预期下跌带动政策调控有限的中小散去化,2026年6月以来政策端加码推动头部猪企去化,冬季疫病高发或进一步加快行业去化节奏。同时,当前地缘冲突下油价传导、历史最强厄尔尼诺扰动下或强化成本压力,行业销售仔猪、销售商品猪双端亏损自三月底以来已持续7个月,共同推动行业产能进一步出清。
风险提示:动物疫病发生不确定性,猪价异常波动,公司成本下降不及预期等。
最新盈利预测明细如下:
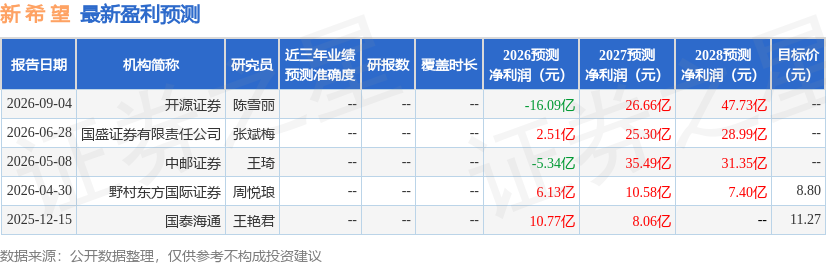
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




