
来源:证星公司调研
2026-11-03 19:34:27
证券之星消息,2026年11月3日达梦数据(688692)发布公告称公司于2026年10月30日接受机构调研,平安证券、长江电工、招商银行、南方基金、方正富邦基金、中金公司、国新投资、杭银理财、投资者、武汉广茂私募基金、易方达基金、中信证券、华安基金、北京益安资本、国泰海通资管、光大保德信基金、湖北天升私募基金参与。
具体内容如下:
问:主要交流
答:国内信息化建设推动了公司软件授权业务的发展,但公司并未将未来增长寄望于信息化建设采购周期,而是围绕公司产品化、国际化和生态化持续培育接续动能。具体而言
在产品与技术侧,公司正建立基于产品线的运作机制,推动考核体系由项目型向产品管理型转型,同步优化产品规划、产品研发与管理体系,并加快数据库一体机和云数据库产品的市场推广,以培育新的增长极;
在全球化侧,公司以海南自贸港国际业务总部为依托,持续深化海外市场战略布局,发挥全栈自主研发优势与产品国际化适配能力,优化达梦关系型数据库、达梦启云数据库等核心产品的国际标准兼容性,同步组建专业海外运营团队,深化本地化合作与渠道建设,完善海外技术服务与支撑体系;
在资本与产业链侧,公司依托合肥中湾达梦股权投资基金合伙企业(有限合伙),深化“技术+资本”双轮驱动,聚焦数据库产业链上下游筛选具备技术优势与产业化潜力的创新项目,推动产业链“强链、补链、拓链”,并发挥产业资源优势加速投资项目技术转化与商业化落地,助力完善全栈数据产品生态。
整体来看,公司正通过技术创新、全球布局与资本协同的有机结合,为公司的持续增长构建更具韧性的业务基础。
2.在金融、能源等行业,达梦距离核心生产系统的规模化复制还有哪些瓶颈?
从公司在金融、能源等行业的实践来看,公司数据库在金融领域已从外围系统成功进入核心交易系统,广泛覆盖银行、证券、保险、信托等多类金融机构,并打造了多个具有行业示范效应的标杆案例。随着从外围向核心迁移,单客户价值明显提升,这主要源于核心系统对性能、稳定性和可靠性的极高要求,技术壁垒更深,客户一旦完成核心系统替换验证,信任度和黏性显著增强,后续合作范围持续扩大,从而带来更深远的价值增长。
与此同时,从标杆验证走向规模化复制,仍需持续跨越一些行业共性门槛核心生产系统对高并发、低时延、强一致和灾备容错的要求更为严苛,客户选型决策审慎、验证周期相对较长;迁移改造还涉及上层应用适配、上下游生态协同、运维体系重构以及复合型专业人才支撑,能源行业不同细分场景的实时性、安全合规和工况差异也要求解决方案进一步行业化打磨。因此,公司更倾向于将这些视为规模化复制过程中需要持续投入和耐心沉淀的能力建设环节,而非不可逾越的障碍;公司正通过标杆项目经验沉淀、联合生态伙伴完善行业方案、强化专业服务与本地化支撑,逐步提升核心生产系统的可复制性和规模化交付能力。
3.达梦的技术优势,能否转化成稳定的中标率和定价权?
技术优势是参与市场竞争的重要基础,但中标率和定价权并非技术参数的简单映射,而是技术实力、生态适配、服务能力、标杆案例与客户采购机制共同作用的结果。
从公司实践看,持续的技术投入和核心系统标杆验证确实在提升客户信任与方案竞争力方面为公司争取了更合理的价值定价,但不同行业、不同客户的选型标准、预算约束和竞争格局存在差异,中标结果仍会受项目节奏、生态协同和综合商务条件影响,定价权也并非单纯由技术领先决定,公司更倾向于以产品综合价值和长期服务能力构建议价能力,而非依赖低价竞争。整体而言,技术优势是公司穿越周期、提升中标质量和议价空间的长期护城河,公司正通过标杆项目沉淀、生态体系完善和专业服务强化,推动技术优势稳步转化为市场竞争力。
4.公司三季度收入增速较快的原因?
2026年三季度,受益于重点行业数字化转型项目加快落地,下游客户采购需求持续释放;公司持续推进技术攻关与产品迭代,依托标杆示范案例规模化推广全栈数据产品,带动软件产品使用授权、数据库一体机业务实现放量,在党政、金融、信息技术、运营商等多领域实现营业收入增长,公司扣除股份支付影响后的归属于上市公司股东的净利润为4.47亿元,同比增长35.61%。
5.公司I相关数据库能力,如何形成可单独验证的增量收入?公司如何展望在I数据库领域的竞争地位?
公司新一代旗舰产品DM9融合了向量检索与多模数据处理能力,支持面向gent的MCP协议/CLI接口,搭载数据库设计、智能运维两大I gent应用。目前,上述I能力并未作为独立模块单独向客户收费,而是整合于产品整体能力之中,以此提升产品的综合竞争力与客户价值。截至目前,公司正积极推进DM9在金融、能源、政务等关键领域的标杆案例打造,相关应用成果将随着项目推进逐步呈现。公司将持续关注客户需求与产品成熟度,稳步推进相关技术的产品化与规模化应用。
6.达梦数据核心数据库产品的进展如何?目前与海外龙头存在的差距?
关于产品进展,公司旗舰产品DM9已于2026年正式发布,在功能、性能、高可用性与兼容性等维度实现了系统性升级,并在架构层面完成了集中式与分布式的一体化整合,同时原生支持向量检索与多模数据处理能力,推动数据库由传统事务引擎向智能数据底座延伸。从竞争格局看,公司自研的共享存储集群技术已打破国外同类产品在该领域的长期垄断。整体而言,公司产品正处于从“可用”向“好用”跨越的关键阶段,我们对这一进程保持耐心,也对技术演进方向保持清晰判断。
7.当前公司产品的具体需求来源于哪些行业?公司对于未来3年如何展望?
从公司2026年第三季度报告数据来看,当前公司产品需求主要集中于党政、金融、信息技术、运营商等重点行业,并逐步向医疗、交通、制造等具备数据驱动特征的潜在领域延伸。展望未来,公司相信随着产业成熟度的不断提升和应用场景的逐步深化,产品技术具备核心竞争力且具有良好持续经营能力的企业将获得更广阔的发展空间。
达梦数据(688692)主营业务:向大中型公司、企事业单位、党政机关提供各类数据库软件及集群软件、云计算与大数据产品等一系列数据库产品及相关技术服务,致力于成为国际顶尖的全栈数据产品及解决方案提供商。
达梦数据2026年三季报显示,前三季度公司主营收入11.14亿元,同比上升34.22%;归母净利润3.44亿元,同比上升4.22%;扣非净利润3.28亿元,同比上升8.2%;其中2026年第三季度,公司单季度主营收入4.02亿元,同比上升30.73%;单季度归母净利润1.23亿元,同比下降1.94%;单季度扣非净利润1.19亿元,同比上升3.75%;负债率11.02%,投资收益38.76万元,财务费用-2530.47万元,毛利率94.97%。
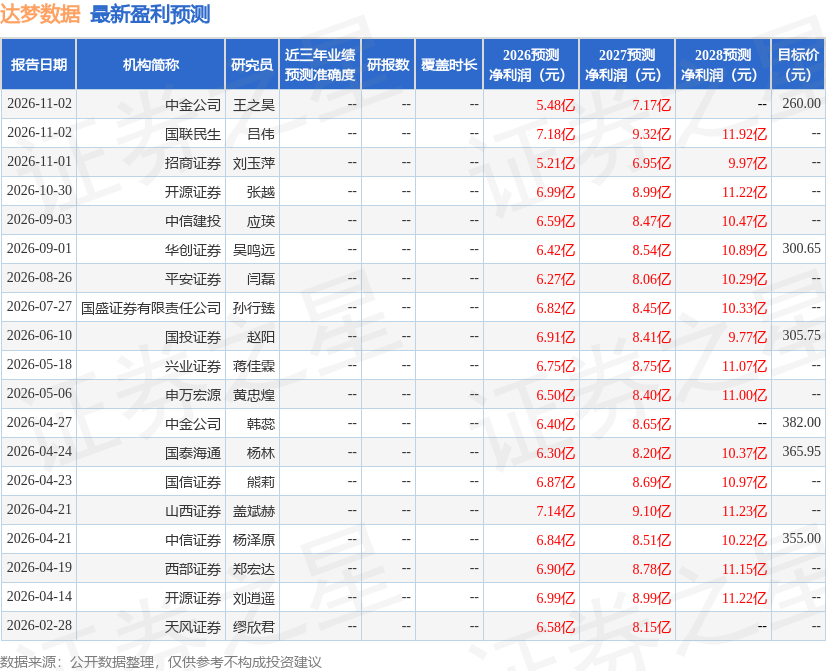
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为280.33。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6483.48万,融资余额减少;融券净流入16.95万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证券之星公告
2026-11-03
证券之星公告
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




