
来源:证星公司调研
2026-11-02 11:08:35
证券之星消息,2026年11月1日安道麦A(000553)发布公告称公司于2026年10月30日召开业绩说明会。
具体内容如下:
问:本次业绩说明会采用网上直播的形式。
答:管理层首先介绍了 2026年第三季度和前九个月的业绩情况和业务进展,随后了投资者关心的主要问题
问:今年 9月以来,公司董事长、CEO、CFO相继调整。郝志刚先生是安道麦与沙隆达合并以来首位中国籍 CEO。他此前担任安迪苏总经理,并非来自植保业务条线。请董事会选择郝志刚先生出任 CEO的主要考量是什么?
答:郝志刚先生具备深厚的全球管理经验和能力。他一直以来领导着规模与安道麦相当的跨国企业,也曾作为首席执行官推动企业转型。此外,郝志刚先生对中国中化有着深入了解,曾担任中国中化下属公司的高级管理人员。我相信他能够胜任并成功引领公司发展。
郝志刚先生加入后,首要关注点是全面了解安道麦的业务、人员以及企业文化,与管理层成员深入交流、互相配合以提高业绩表现。近期我与他共事交接,确保他成功顺畅地接棒。我确信这将为公司创造价值,郝志刚先生将积极支持公司近年来发展的战略方向,为公司业绩发展做出相应决策,他是接任领导职责的不二人选。
问:公司为期三年的“奋进”转型计划将于今年收官。管理层如何评价“奋进”计划的成效?“奋进”计划收官后,公司 2027年起下一阶段战略的核心目标是什么?
答:“奋进”计划经过 2024年与 2025年两个整年推进执行,帮助我们稳固了公司业务发展的根基,为未来增长筑基。它的成效包括重组以精简规模,转变运营体系,优化区域市场,聚焦重点市场创造价值,优化调整产品线等等。通过“奋进”计划,我们提升了公司的运营质量和效率。
面向 2027年及以后的下一战略阶段,我们的目标是在已稳固的基础上推动增长,通过合理的产品线构成推动盈利性增长。目前我们的产品线构成中大宗型产品与差异化产品的比例相对平衡,我们需要增长同时来自两类产品,而不是仅来自于大宗型产品。在前九个月的业绩结果中,我们看到了产品线构成改善的成果。虽然今年的市场条件,特别是第三季度的情况挑战很大,但公司在欧洲、加拿大、澳大利亚、墨西哥、阿根廷等重点市场展现了“奋进”计划奠定基础之后的成果。
问:从目前各主要农业区的实际天气和用药情况来看,厄尔尼诺在哪些区域已经对公司的销售产生实际影响,影响是正面还是负面?展望 2027年,哪些区域更有望率先实现量价修复?
答:以 2026年的实际天气情况而言,一是欧洲干旱,我不能确定这是厄尔尼诺的影响,但今年夏天欧洲的热浪是历史性的。考虑到欧洲占公司业务的比重,这对安道麦来说不是好消息。二是就 2026年厄尔尼诺的影响而言,有积极的也有消极的。比如,印度旱情严重,缺水,季风季降雨不足,对安道麦的当地业务带来负面影响。但在阿根廷,厄尔尼诺带来远多于以往的雨水,当地因此需要应用更多的杀菌剂,给业务带来积极的影响。
我们目前无法对 2027年厄尔尼诺的影响做出预测。
问:公司此前到,26Q2价格表现不及此前预期的涨价效果,并计划在Q3、Q4进一步推动价。Q3的价是否已达到此前预期?拉美、亚太、欧非中东、北美四大区域的价格表现分别如何?
答:公司尝试在三季度提价,但最终也要跟随市场趋势。我们在第三季度尝试提高了产品报价,但未能持续保持,三季度的业绩显示价格同比下滑,说明市场未接受我们的提价。原因之一是行业内整体没有提价,在市场供应充足的情况下,供应商不愿意冒险提价。市场供过于求的情况没有改变,经销商、农户有很多的供应选择,我们最终要在销量和价格之间做权衡,以保证持续产生现金流。安道麦一直持续产生现金流,也是因为公司为了保护销量在价格上做出一定牺牲。这是目前较为明显的行业趋势。
说到区域价格趋势,刚才提到的价格趋势在所有地区都有显现,但程度不同。竞争最为激烈、非专利植保产品价格下行压力最大的区域是巴西,去年如此,今年亦如此。美国虽然价格也有下降,但幅度远小于巴西。
问:第三季度,拉美其他国家实现销售增长,但巴西受市场竞争加剧、农户盈利能力下降等因素影响,整体表现承压。请公司将采取哪些具体措施应对巴西市场面临的?
答:巴西市场在非专利领域的竞争非常激烈。来自中国和印度的很多新公司进入巴西市场,当地的竞争远比其他地区激烈。我们如何应对呢?首先是严控成本,提升经营效率。其次我们持续投资于巴西的产品线,我们坚信在这样的市场里与新对手一决高下要依靠差异化。另一重点举措是不断加强商务能力,这是 2026年重点推进的措施,也是未来的重点方向。此外,我们要确保供应链的灵活度,以满足巴西市场渠道客户与农民日益延后的即时采购需求。在巴西,客户的采购决策时间越来越晚,这一趋势自 2024年延续至今。因为客户普遍认为产品供应充足,拖到最后一刻可能获得更优惠的价格。因此我们因地制宜地调整供应链的弹性,同时注意避免出现库存积压和现金风险。
问:公司股价长期低于每股净资产,公司在估值升方面有何计划举措?
答:安道麦的董事会在 2025年 3月批准了估值提升计划,目标是提升业务质量与盈利,维护和改善投资者关系,加强资本市场管理。我们一直遵循这一轨道努力前进,以期对股价提供支撑。过去这段时间公司股价走低,但管理层认为,坚持既定战略,在能够实现增长的市场中改善盈利能力,并借鉴市场的成功经验是恢复净利润、提升市值并为投资者创造价值的最佳途径。
问:主要市场客户的现金流情况怎么样?
答:具体看是哪个市场。总体而言,农民普遍承受着盈利压力,但不同地区的现金流压力不一样。比如巴西农民的现金流压力相对更大。我们在巴西必须谨慎甄别买家,小心管理信用账期。其他市场更多地表现为损益压力。过去几年,渠道客户都非常谨慎地管理现金流,这也是 2024年与 2025年销量受到影响的原因之一。而如今,按需即时采购模式在全球市场都很普遍。但从三季度及前九个月的情况来看,我们未发现合作客户存在重大信用风险的迹象,我们非常谨慎地挑选客户。
问:安道麦第三季度销售费用大幅下降的主要原因是什么?
答:这得益于公司严格管控营业费用。管理层在上半年观察到市场挑战后做出了严格控费的决定,并将第三季度营业费用降至两亿美元以下,公司自 2018年起单季度营业费用基本在这一水平以上。我们限制差旅,基本停止新员工招聘,对于资金的投入方向和使用方式都严格控制。当然,销量下降也是造成费用下降的原因之一,因为运输成本相应减少。此外,公司压降营业费用是在应对约 2,500万美元汇率不利影响的基础上实现的。
安道麦A(000553)主营业务:集团主要从事非专利作物保护产品的开发、生产及销售。
安道麦A2026年三季报显示,前三季度公司主营收入205.64亿元,同比下降5.14%;归母净利润-3.45亿元,同比上升18.44%;扣非净利润-7.48亿元,同比下降43.25%;其中2026年第三季度,公司单季度主营收入60.87亿元,同比下降8.52%;单季度归母净利润-7.77亿元,同比下降127.01%;单季度扣非净利润-8.29亿元,同比下降122.49%;负债率62.67%,投资收益961.1万元,财务费用11.86亿元,毛利率25.94%。
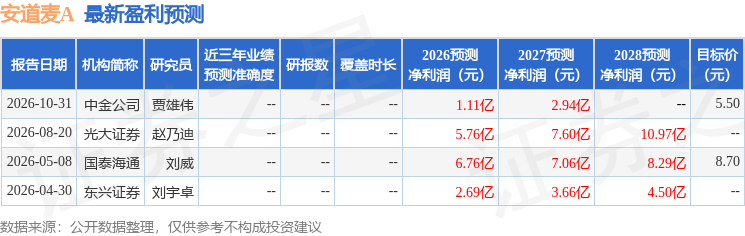
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为7.92。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出527.41万,融资余额减少;融券净流入12.79万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




