
来源:证星研报解读
2026-11-01 15:00:50
开源证券股份有限公司刘逍遥,张越近期对合合信息进行研究并发布了研究报告《公司信息更新报告:业绩稳健增长,AI技术与产品持续迭代》,给予合合信息买入评级。
合合信息(688615)
成长前景值得期待,维持“买入”评级
公司海外业务快速拓展,积极拥抱AI浪潮,成长前景可期。我们维持2026-2028年归母净利润预测为5.68、7.64、10.15亿元,EPS为2.90、3.90、5.18元/股,当前股价对应PE为31.5、23.4、17.6倍,公司海外业务快速拓展,积极拥抱AI浪潮,成长前景可期,维持“买入”评级。
业绩稳健增长,毛利率基本稳定
(1)得益于AI研发投入与AI产品创新、全球化布局深化及用户体验优化,公司实现用户规模与主要产品收入的稳定增长。2026年前三季度公司实现营业收入15.86亿元,同比增长21.64%;Q3单季度实现营业收入5.55亿元,同比增长20.46%。前三季度实现归母净利润4.06亿元,同比增长15.50%;Q3单季度实现归母净利润1.59亿元,同比增长37.24%。前三季度实现扣非归母净利润3.41亿元,同比增长10.13%;Q3单季度实现扣非归母净利润1.33亿元,同比增长35.06%。
(2)2026年前三季度公司经营活动净现金流为4.82亿元,同比增长29.92%。公司销售毛利率为86.45%,同比略提升0.04个百分点;销售费用率、管理费用率、研发费用率分别为29.50%、7.18%、26.10%,同比变动-2.31%、+2.49%、+0.70%。
持续迭代AI技术与产品,加快商业化进度
公司持续迭代底层AI技术,并推出新的AI功能,不断优化新产品,加快海外市场商业化进度。月活用户数量与付费用户数量稳步提升,整体业务实现增长。截至2026年9月30日,公司主要C端产品月活用户数量为2.01亿,同比增长6.35%;累计付费用户数为1076.18万,同比增长16.10%。前三季度公司智能文字识别C端产品收入为4.65亿元,同比增长20.79%。
风险提示:市场拓展不及预期;公司研发不及预期;市场竞争加剧风险。
最新盈利预测明细如下:
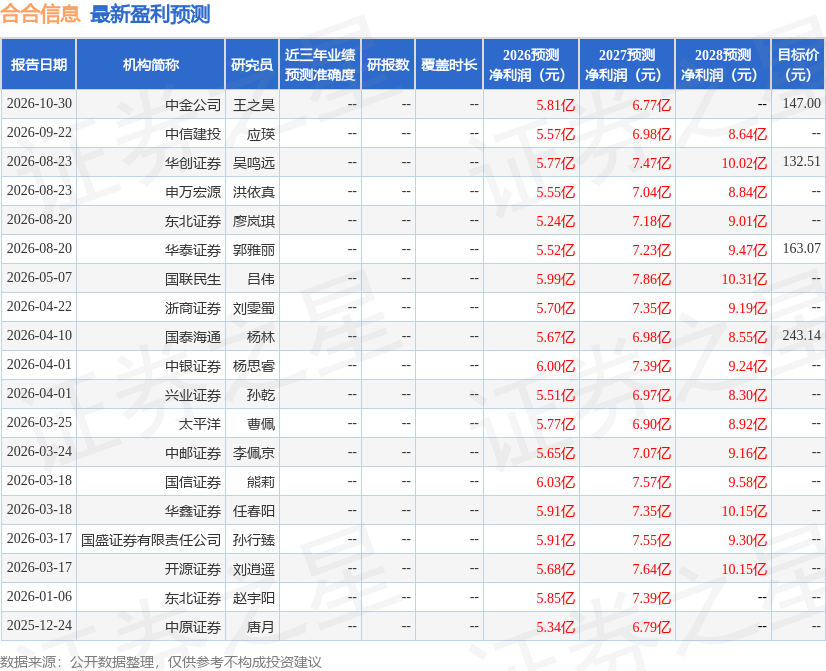
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为147.79。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




