
来源:证星公司调研
2026-10-31 03:06:28
证券之星消息,2026年10月30日澳华内镜(688212)发布公告称公司于2026年10月27日召开业绩说明会,富国基金、中金公司、环懿投资、华鑫证券、华夏基金、华西证券、华泰证券、渤海人寿保险、博远基金、北京源峰私募、北京明希资本、安联保险资产、浙商证券、Willing Capital Management、IDG Capital、华泰柏瑞基金、长信基金、华创证券、华宝基金、华安基金、湖南万泰华瑞、湖南聚力财富、中邮证券、浙江益恒投资管理有限公司、红塔红土基金、红思客资产管理(北京)、恒生前海基金、和谐健康保险、合煦致远基金、杭州优益增私募基金、杭州汇升投资、海南翎展私募基金、海富通基金、国信证券、招银理财、国投证券资产管理、国泰海通证券、国盛证券、国联民生、国联基金、国联安基金、国金证券、国金基金、国海富兰克林基金、国都证券、招商证券、广发证券、广东谢诺辰阳私募、紫金矿业投资、前海开源基金、朴石投资、富安达基金、荷荷(北京)私募基金、西部证券、创金合信管理、天虫资本、长江养老保险、长城证券、长城基金、天风证券、圆信永丰基金、银华基金、华福证券、野村东方国际证券、旭松资本、兴证全球基金、兴银理财、兴银基金、兴业证券、兴业基金、信达澳亚基金、汇添富基金、湘财基金、光大资管、光大证券、光大保德信基金、观富(北京)资产、淡水泉(北京)投资、工银安盛资产、HBM Partners Hong Kong Limited、申万菱信基金、银河基金、中银基金、泓德基金、工银瑞信基金、太平资产、太平洋证券、太平洋保险资管、世纪证券、深圳尚诚资产、深圳榕树投资、深圳前海乐赢投资、深圳前海海运通资产、中信证券、深圳民森投资、重庆渝汇投资、申万宏源证券、上海重阳投资、上海信托、上海鑫垣私募、上海万纳私募基金、上海时禛咨询、上海前点投资、上海明河投资、中信银行理财、上海茂典资产、上海宽投资产、上海鹤禧投资、上海沣杨资产、上海非马投资、上海冲积资产、睿远基金、瑞达基金、方正证券、方物基金、中信期货、东方证券、东方基金、东北证券、德邦资管、德邦基金、融通基金、汇丰晋信基金、嘉实基金、浦银理财、浦银安盛基金、中信建投证券、高毅资产、平安证券、平安理财、平安基金、鹏华基金、宁波莲盛投资、南方基金、摩根士丹利基金、明亚基金、瓴仁投资、中泰证券、开源证券、金鹰基金、金恩投资、江苏瑞华投资、江海证券、建信理财、建信基金、人保资产、泰山财产保险、财通资管参与。
具体内容如下:
问:2026年第三季度公司招投标进展如何?高端机型AQ-300、AQ-400入院推进情况?
答:2026年第三季度医院招采情况较好,第四季度为软镜行业传统采购旺季,公司将持续推进三级医院覆盖及Q-300、Q-400高端机型院内准入、入院落地相关工作。
问:ERCP手术机器人临床入组、阶段性成果、取证预期?
答:ERCP手术机器人国内临床试验已进入收尾阶段,项目按注册路径有序推进,阶段性数据待临床试验完成后综合评估。相关注册重大进展,公司将严格按照信息披露要求及时公告。
问:国内软镜未来招标增长中枢如何判断?增长驱动力与前几年相比是否发生变化?
答:我们判断行业核心增长驱动力未发生明显变化。软镜需求依托胃肠镜诊疗量提升,属于诊疗需求驱动赛道。当前,国家持续推动消化道早癌早诊早治,行业协会、医疗机构及产业各方也在协同推进落地。国内软镜渗透率仍有巨大提升空间,目前已发展起来的市场主要集中在发达地区,从全民健康角度,区域和人群覆盖仍需进一步提高。后续随着招采环境逐步修复,潜在设备采购需求有望持续释放。
问:2026年四季度国内软镜招采情况如何?当前国内软镜招采格局有何变化?
答:从行业节奏看,第四季度是医疗设备传统招标旺季。竞争格局方面,在新增招标项目中,国产品牌中标占比有所提升,海外龙头整体市场份额仍保持高位。国产设备进入三级医院,尤其是头部三甲医院仍存在较高门槛,需要国内企业持续打磨产品性能、提升产品品质。长期看,随着国产企业产品力持续进步,本土厂商的市场拓展机会将逐步增加。
问:ERCP机器人国内、海外各市场的取证时间节点是如何安排的?
答:按照当前规划,ERCP机器人国内NMP注册证预计2027年Q3取得,海外认证方面,CE证及FD证也在同步推进。上述时间为当前项目规划节点,受审评核查、临床反馈等多重因素影响存在不确定性,项目整体推进计划暂无调整。
问:国内设备集采趋势对外资厂商销售策略有何影响?如何展望国产与外资在不同层级市场的格局变化?
答:设备集采整体有利于国产内镜厂商参与市场竞争。中长期看,国产厂商在国内软镜市场的竞争力持续提升,但格局演变节奏受产品、临床验证、渠道、医院采购选择等多重因素影响。行业企业需要持续打磨产品,提升设备可靠性、耐用性、创新能力以及临床适配能力。国内内镜市场容量有限,国产厂商也需要布局海外市场,在海外市场参与国际品牌竞争。长期维度,外资品牌份额存在承压趋势,国产厂商有望持续提升海内外市场影响力。
问:2026年国内业务增长主要由AQ-300还是AQ-400贡献?两款产品目前的入院情况如何?
答:2026年国内业务增长中,Q-300仍是最重要的贡献来源,在医院招采金额及整体专业市场中占大头;Q-400于2025年刚上市,入院医院质量更高,后续其收入占比将逐步提升。Q-300与Q-400共同构成公司目前的核心产品矩阵。
问:前三季度计信用及资产减值的情况下,公司应收账款账龄结构、回款情况如何?回款压力大不大,后续是否存在新增减值风险?
答:公司依据账龄计提规则与企业会计准则要求计提减值,属于常规会计处理,无特殊事项。目前公司商业业务占比较低,发生大额减值的风险有限,后续新增减值风险整体可控。公司持续加大应收账款管控,积极跟进款。
问:公司在ERCP机器人之后还有哪些研发项目,最新进展如何?
答:公司研发布局主要围绕内镜和内镜机器人两大方向。内镜管线方面,持续优化现有上市产品,推进市场渗透,同时布局创新小镜种研发,补齐产品矩阵,匹配临床需求;内镜机器人管线方面,ERCP机器人为核心在研项目,项目落地后将持续迭代,目前二代机型及新增功能的研发工作同步开展。公司将根据战略规划持续推进两大管线的产品与功能开发。
澳华内镜(688212)主营业务:电子内窥镜设备及内窥镜诊疗手术耗材研发、生产和销售。
澳华内镜2026年三季报显示,前三季度公司主营收入4.55亿元,同比上升7.62%;归母净利润-9784.74万元,同比下降74.44%;扣非净利润-1.04亿元,同比下降52.6%;其中2026年第三季度,公司单季度主营收入1.75亿元,同比上升8.02%;单季度归母净利润-1222.77万元,同比上升20.22%;单季度扣非净利润-1586.28万元,同比上升2.96%;负债率38.35%,投资收益-18.48万元,财务费用1068.84万元,毛利率65.14%。
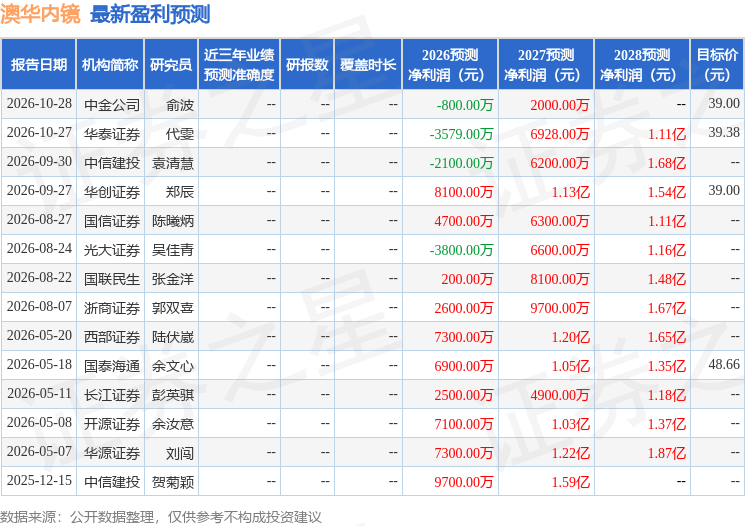
该股最近90天内共有9家机构给出评级,买入评级6家,增持评级2家,中性评级1家;过去90天内机构目标均价为39.13。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1162.89万,融资余额减少;融券净流入5536.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报
2026-10-31
证券时报
2026-10-31
证星公司调研
2026-10-31
证星公司调研
2026-10-30
证券时报网
2026-10-30
证星公司调研
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




