
来源:证星公司调研
2026-10-31 03:06:28
证券之星消息,2026年10月30日卓胜微(300782)发布公告称公司于2026年10月30日接受机构调研,博时基金、瑞银证券、国海证券、长城证券、山西证券、华创证券、国信证券、中原证券、招商证券、财通证券、中泰证券、招商基金、中信证券、华福证券、汇丰前海证券、华泰证券、广发证券、美林国际、美林亚太、汇丰银行、汇丰环球资管(香港)、野村国际(香港)、圆信永丰、摩根士丹利证券、摩根大通证券(亚太)、富瑞(Jefferies)、麦格理、建银国际、君和资本、嘉恒投资、睿郡资产、湘禾投资、银河投资、华泰柏瑞、宁泉资产、哲云私募、亘曦私募、三花弘道、伯兄资产、耕霁投资、鑫融长弘、金蟾蜍投资、鸿竹资产、尚诚资产、交银施罗德、国海创新资本、荣州聚享智研、鼎和私募、格林费尔、机缘投资、国华兴益资管、城金控股、申万菱信、民生加银、天风证券、中金公司参与。
具体内容如下:
问:射频晶圆供应链正在发生变化,这会对公司形成什么影响?
答:尊敬的投资者,您好!公司高度关注供应链风险与结构变化。射频晶圆(特别是SOI、锗硅工艺)与光通信在产能上存在较强相关性,部分晶圆厂正将产能向光通信转移,导致射频相关产能供给趋紧。一旦这一趋势演变为较急迫的供需矛盾,公司自建产能的价值就会明显体现。目前,公司在下游多应用领域的供应地位保持稳固,并有机会在供应链波动中获得增量机会。感谢您的关注!
问:请公司百亿级资产对应每年8亿元以上的折旧,叠加持续研发投入,如何评价当前的经营质量与公司价值?
答:尊敬的投资者,您好!选择自建产能是公司六年前既定的战略路径,公司对此有充分预期选择高端工艺路线,聚焦高性能产品的开发与交付,核心价值在于技术溢价。这一定位决定了产能规划优先服务于工艺能力;订单选择以产品价值为优先;研发投入的收周期更长,但工艺壁垒长期难以复制、产能基础难以被淘汰。目前公司资产负债率约30.57%,经营活动产生的现金流量净额为正,财务结构稳健,具备持续投入能力。
长期看,公司目标是让特色工艺在算力中心光互联领域发挥核心价值,并在高端电源管理领域形成竞争力,力争向国际一流模拟与电源企业看齐。公司基于对自身价值的判断实施股份购,也反映了管理层对长期发展的信心。感谢您的关注!
问:请公司毛利率的变动趋势及影响因素?
答:尊敬的投资者,您好!报告期内,公司毛利率与净利润承压,主要受产能利用水平与产品结构阶段性变化的影响。在自建产能模式下,固定成本占比较高,产能爬坡期的成本分摊对毛利率形成压力,且相关影响在业务层面存在一定滞后性;上述波动属于产能建设与转型期的正常经营特征,并非经营性趋势恶化。公司将持续通过提升产能利用率、优化产品与客户结构、改善良率等方式,推动毛利率归合理水平。感谢您的关注!4、请问展望明年,智能手机需求仍有压力,新产品与份额提升能否形成支撑?
尊敬的投资者,您好!公司业务与下游消费电子行业关联度较高,这是当前业务结构的客观特征。战略层面,公司依托特色工艺平台能力,由射频主业向 I 相关的光互联、高端电源管理等新兴领域延伸。平台型公司的核心在于底层工艺能力可复用、可持续向新方向延展,光互联与电源管理是当前重点方向,并非边界。公司目标是形成以射频为根基、跨领域延展的平台型公司,构建相对稳定和可持续的增长结构,该过程仍需一定建设周期。公司将坚持既定技术路线,稳步推进各项业务落地。感谢您的关注!
问:请公司光互联相关产品目前进展如何?与国内同业相比有何差异?
答:尊敬的投资者,您好!光互联是公司重点投入的新方向。围绕I高速光互联需求,公司依托12英寸产线SOI、锗硅等特色工艺,为自主可控的光电芯片提供工艺支撑,目前相关产品仍处于工艺稳定阶段,硅光芯片与电芯片方向均有产品在推进。
差异方面,公司采取“晶圆制造+设计”的工艺一体化路线,相较于依赖境外晶圆厂代工的同行业企业而言,公司在工艺自主可控与设计制造协同方面具备差异化能力。感谢您的关注!
问:请公司6G对公司主营业务的影响如何?6G与5G有何不同,高频频谱对射频器件与工艺会带来什么影响?
答:尊敬的投资者,您好!6G将使用更高频段与更大带宽,对射频前端的材料体系、器件结构与工艺能力提出更高要求,锗硅等高频高带宽技术的重要性将显著提升。公司在锗硅等特色工艺方向持续投入,是国内该领域投入体量与技术能力较为领先的企业之一。行业节奏方面,6G处于标准制定与技术探索阶段,公司已提前开展相关技术与产能准备。若6G产业化进程按预期推进,将对公司业务形成积极影响。感谢您的关注!
问:请公司在载板等上游供应链的紧张情况是否仍在影响射频模组出货?明年是否会有所缓解?
答:尊敬的投资者,您好!相较于上年第四季度与今年第一季度,供应链紧张程度已有所缓解,但整体仍处于偏紧状态。I相关需求持续增长,客观上挤占与公司产品重叠的供应链产能,该情况对射频模组业务存在一定影响,预计明年仍将构成一定的持续性影响。公司将积极拓展多元化供应渠道,并科学地通过自有资源建设增强供应保障能力。感谢您的关注!
问:关于公司在海外涉及专利侵权对公司经营有什么影响?
答:尊敬的投资者,您好!关于专利诉讼事项,公司已披露与村田(Murata)在德国慕尼黑第一地方法院两起专利诉讼的一审判决情况。该判决为一审判决,案件尚未终结,公司有权在法定期限内提起上诉,并已通过专利无效等法律程序积极维护公司及全体股东的合法权益。涉案范围仅涉及单一客户的单一型号产品,预计不会对公司2026年营业收入产生影响,亦不会对公司整体经营财务状况、持续经营能力及与客户的正常合作产生实质性影响。感谢您的关注!
卓胜微(300782)主营业务:公司专注于射频集成电路领域的研究、开发、生产与销售,主要向市场提供射频开关、射频低噪声放大器、射频滤波器、射频功率放大器等射频前端分立器件及各类模组产品解决方案,同时公司还对外提供低功耗物联网处理器芯片。公司射频前端分立器件和射频模组产品主要应用于智能手机等移动智能终端产品,客户覆盖全球主要安卓手机厂商,同时还可应用于智能穿戴、通信基站、汽车电子、蓝牙耳机、VR/AR设备及网通组网设备等需要无线连接的领域。公司低功耗物联网处理器芯片主要应用于智能家居、可穿戴设备、智能汽车等电子产品。
卓胜微2026年三季报显示,前三季度公司主营收入26.86亿元,同比下降2.99%;归母净利润-7.68亿元,同比下降349.69%;扣非净利润-7.85亿元,同比下降282.24%;其中2026年第三季度,公司单季度主营收入8.77亿元,同比下降17.7%;单季度归母净利润-3.97亿元,同比下降1601.28%;单季度扣非净利润-4.14亿元,同比下降668.63%;负债率30.57%,投资收益3672.3万元,财务费用8252.15万元,毛利率12.69%。
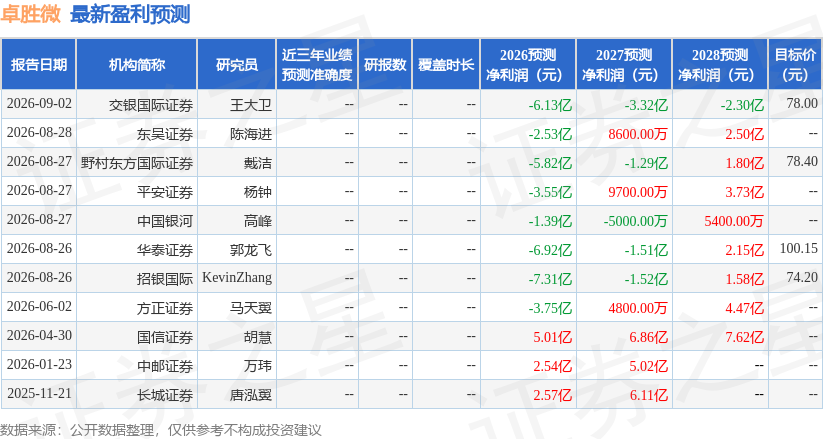
该股最近90天内共有6家机构给出评级,买入评级4家,增持评级1家,中性评级1家;过去90天内机构目标均价为89.08。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4.0亿,融资余额减少;融券净流出63.12万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-31
证星公司调研
2026-10-31
证星公司调研
2026-10-31
证星公司调研
2026-10-31
证星公司调研
2026-10-31
证星公司调研
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




