
来源:证星公司调研
2026-10-30 19:52:56
证券之星消息,2026年10月30日北方稀土(600111)发布公告称公司于2026年10月26日召开业绩说明会。
具体内容如下:
问:除目前已披露的项目外,公司后续完善产业链布局,是更倾向于自主建设,还是也会考虑通过新的产业并购、合资合作等方式推进?
答:“十五五”期间能源强国的建设目标为稀土新材料带来新的发展机遇,公司将加快构建全元素、全品类、全链条稀土产业体系,公司“十五五”规划中提出了未来拟实施的重点建设项目和合资合作项目。公司产业链布局将结合自身产业发展实际统筹考虑,通过自主建设及合资合作并重的方式高质量推进,具体方式将视公司产业提档升级及市场实际需要确定。
问:2026年三季度公司的主要产品的产量、销量同环比变化情况如何?
答:公司服务国家稀土资源战略和新型能源体系建设,全面落实稀土产业链安全管控要求。公司按照年初制定的产品产销计划组织生产销售,坚持以高质量产品和良好的售后服务保障产品供应、满足市场需求,保障产业链及供应链安全稳定。2026年前三季度,公司稀土冶炼分离、稀土金属、稀土磁性材料等主要产品产量再创新高;持续消化历史库存,镧铈类产品均价及销量同比提升;持续赋能新能源等产业节能降碳,依托高品质稀土材料优势,稀土金属、磁性材料、抛光材料销量同比实现不同幅度增长。公司主要产品产销量环比亦有较好表现。
问:请公司今年获得开采指标18.87万吨、占全国66.2%,三季报到冶炼分离、稀土金属、磁性材料产量都创新高。今年生产组织是怎么安排的?四季度在指标额度上还有多少空间?
答:《稀土管理条例》规定“国家根据稀土资源储量和种类差异、产业发展、生态保护、市场需求等因素,对稀土开采和稀土冶炼分离实行总量调控,并优化动态管理。”公司前端冶炼分离严格落实《稀土管理条例》及《稀土开采和稀土冶炼分离总量调控管理暂行办法》,按照国家下达的稀土总量控制指标、公司生产计划组织生产,后端磁材结合市场需求组织生产,保障市场高质量产品供应,维护产业链供应链安全稳定。
问:(1)公司2026年第三季度单季毛利率环比二季度是升还是下降?主要驱动因素是产品价格上行、产品结构调整,还是成本端(精矿采购价)变化?(2)氧化镨钕价格自9月的约73万元/吨出现回落,请对四季度订单量、长协履约价格和客户货节奏的实际影响如何?公司如何判断四季度价格趋势?(3)四季度向包钢股份采购稀土精矿的关联交易定价机制与价格区间如何确定?若精矿采购价上调,公司在成本端有何对冲或向下游传导的安排?
答:(1)公司2026年第三季度单季毛利率环比提升,主要影响因素包括产品产销量、产品结构、降本增效、管理提升等方面。(2)近期镨钕产品价格在合理区间波动,整体运行平稳,对公司四季度订单量、长协履约价格和客户提货节奏影响不大。从当前镨钕产品供需结构来看,预计四季度产品价格以持稳为主。(3)稀土精矿价格遵循公平、公允、公开原则,按照公司2023年第一次临时股东大会确定的定价公式和定价机制执行,保障了稀土原料的稳定供应与下游产业的持续发展。公司于2026年10月10日发布了《北方稀土关于2026年第四季度稀土精矿交易价格的公告》,根据上述定价方法及2026年第三季度稀土氧化物价格,2026年第四季度稀土精矿交易价格调整为不含税38769元/吨(干量,REO=50%),REO每增减1%、不含税价格增减775.38元/吨。公司始终做好全面预算管理及成本管控,深化降本提质增效,以良好的成本管控水平为公司业绩增长提供支撑。
问:公司公告2026年第四季度稀土精矿交易价格为不含税38,769元/吨(REO=50%),较第三季度38,565元/吨仅上升0.53%。在四季度精矿成本端基本锁定的情况下,公司对四季度主要稀土产品售价及单季毛利率的展望如何?四季度精矿采购量预计较三季度增加还是减少?
答:从当前镨钕产品供需结构来看,预计四季度产品价格平稳运行,毛利率稳定向好,具体还要看四季度市场产品供需情况。公司根据稀土总量控制指标、生产计划、市场需求等因素采购稀土精矿,为公司按计划组产排产、以高质量产品供应满足市场需求提供原料保障。
问:业绩预告显示,前三季度扣非净利润(36.3~36.9亿元)高于归母净利润(36.2~36.8亿元)约1,000万元,即前三季度非经常性损益整体为负。请负向非经常性损益的主要构成是什么?四季度是否还存在同类因素?
答:公司2026年前三季度非经常性损益相关信息详见公司披露的2026年第三季度报告。后续的经常性损益相关信息详见公司后续发布的定期报告。
问:公司在预增公告中到“持续消化历史库存”。请截至9月30日,公司存货账面价值较6月30日是上升还是下降?三季度冶炼分离产品产销率大致处于什么水平?
答:公司多措并举持续消化历史库存,取得了较好成效。根据公司披露的2026年第三季度报告,截至2026年9月30日存货账面价值较2026年6月30日呈下降态势。三季度公司冶炼分离等主要产品整体产销平衡。
问:公司2026年度与包钢股份稀土精矿日常关联交易的预计额度,目前执行进度如何?四季度是否需要按规则追加审议额度?
答:根据公司2025年度股东会审议通过的《关于2025年度日常关联交易执行及2026年度日常关联交易预计的议案》,2026年公司及子公司与包钢股份及其控股子公司开展的采购原料、材料、安防服务及设备等关联交易预计不超过198亿元(含税),公司2026年度日常关联交易在预计额度内执行。
问:绿色冶炼升级改造项目一期已投产、二期正在进行设备安装。请二期预计投产时间,以及一期投产后新增折旧对单位冶炼成本的影响幅度?
答:目前公司绿色冶炼升级改造项目二期主工艺厂房基本建设完成,正在进行设备安装,公司将按照项目建设计划优质高效推进,预计明年年底建成。公司按照企业会计准则等相关规定做好会计处理工作。
问:半年报显示上半年经营活动现金流净额12.08亿元、同比增长30.57%,低于净利润增速。请前三季度经营现金流与净利润的匹配情况如何、差异主要来自哪些科目?在盈利大幅增长的背景下,公司现金分红政策是否有相应考虑?
答:根据公司2026年第三季度报告,公司前三季度净利润43.73亿元,归母净利润36.46亿元,经营活动现金流净额44.55亿元,现金流情况较2026年半年度持续改善。公司坚持“以投资者为本”,秉承“以良好的业绩报投资者”经营理念,重视股东报,制定并落实“提质增效重报”行动方案,执行股东报规划,坚持以现金分红增强投资者获得感。2026年,公司实施了2025年度现金分红4.7亿元,同比增加3.43亿元,增幅270%。上市至今公司累计分红23次,累计分红60.16亿元,为股东及投资者创造了良好的投资报,曾入选中国上市公司协会发布的“上市公司丰厚报榜单”,分红规模位居稀土行业上市公司首位。公司将在做好高质量发展和提升价值创造水平的基础上,结合行业发展、自身经营模式、盈利水平以及重大资金支出安排等因素,保持分红连续性、稳定性,推动提高分红水平,努力为股东和投资者创造更好的投资报,树立公司长期价值投资标杆,不断提升公司投资价值吸引力和资本市场品牌形象。
北方稀土(600111)主营业务:稀土精矿,稀土深加工产品,稀土新材料生产与销售,稀土高科技应用产品的开发、生产和销售;稀土技术转让等。
北方稀土2026年三季报显示,前三季度公司主营收入413.33亿元,同比上升36.45%;归母净利润36.46亿元,同比上升136.55%;扣非净利润36.56亿元,同比上升168.34%;其中2026年第三季度,公司单季度主营收入155.34亿元,同比上升35.96%;单季度归母净利润15.93亿元,同比上升161.13%;单季度扣非净利润16.04亿元,同比上升244.51%;负债率33.13%,投资收益4787.91万元,财务费用1.34亿元,毛利率15.73%。
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为46.44。
以下是详细的盈利预测信息:
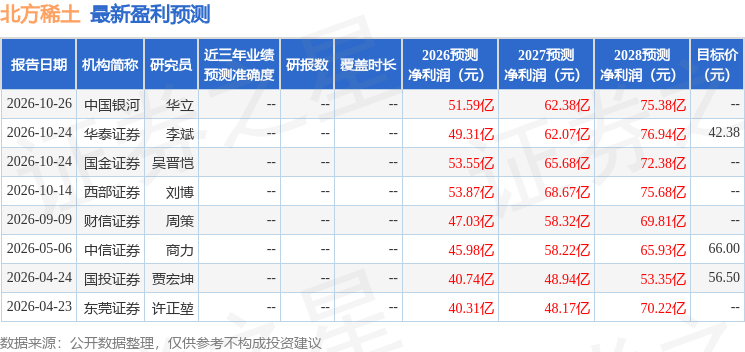
融资融券数据显示该股近3个月融资净流出5.66亿,融资余额减少;融券净流入107.1万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




