
来源:证星公司调研
2026-10-30 19:51:22
证券之星消息,2026年10月30日苑东生物(688513)发布公告称公司于2026年10月29日召开业绩说明会。
具体内容如下:
问:请介绍下前三季度业绩承压的主要原因?
答:复尊敬的投资者,您好。公司2026年前三季度实现营收9.9亿元,同比减少2.81%;归母净利润2.09亿元,同比减少5.24%;扣非归母净利润1.65亿元,同比减少4.56%。前三季度业绩有所承压,营收端主要受集采影响,叠加公司顺应行业监管政策主动推进营销模式转型升级,部分制剂产品的市场准入和推广节奏有所放缓;利润端小幅下滑,主要系公司深化创新转型战略,创新药研发投入增加所致。谢谢!
问:三季报显示,公司前三季度研发投入2.44亿元,同比显著增长,其中第三季度研发投入同比增幅达到37.51%,体现出公司向创新转型的投入力度。想了解目前仿制药与创新药板块的研发投入配比情况,以及核心研发管线后续有哪些值得关注的里程碑节点?
答:复尊敬的投资者,您好。(1)2026年前三季度公司研发投入2.44亿元,同比增长25.46%,占营收比例为24.66%,同比提升5.56个百分点,其中创新药及改良新药研发投入1.74亿元,同比增长133.8%,占研发总投入比例由上年同期的38.15%提升至71%。公司研发投入提升的同时,结构上也向创新药倾斜。(2)2026年公司加速创新管线临床推进。上海超阳核心管线进展有序HP-001胶囊正开展Ib期单药剂量拓展及IIa期联合地塞米松用药的临床研究,入组加速;HP-002片已获中美临床默示许可,国内I期剂量爬坡进行中;HP-003处于临床前研究,预计年底递交IND;DC平台首个项目HP-004临床前研究启动,计划2027年申报IND。超阳在TPD领域已形成覆盖分子胶、PROTC、DC等多种药物形式,产品梯队持续扩容。同时,苑东自有创新管线同步提速取得重要进展EP-0226片已完成I期临床研究,即将进入II期临床研究,注射用YLSH003即将完成I期临床剂量爬坡并读出数据;EP-0210单抗注射液已完成I期入组,即将推进至IIa期临床。另有多个差异化创新项目处于临床前阶段。后续若涉及需披露的进展事项,公司将严格按照上海证券交易所相关要求履行信息披露义务,请您持续关注公司公告。谢谢!
问:公司今年推出股权激励计划,其中设定了明确的创新药研发考核目标。为保障前述创新药目标顺利达成,公司配套了哪些推进举措?
答:复尊敬的投资者,您好。2026年5月,公司推出针对创新药研发体系骨干员工的股权激励计划,考核周期为2026-2028年,选取创新药临床试验数量、对外授权数量作为公司层面的业绩考核指标,旨在构建创新药研发骨干与企业长效利益共享机制,引导核心研发团队锚定战略目标,激活公司创新转型的内生动力,为公司转型发展提供坚实保障。为保障前述目标达成,公司配套了以下举措第一,在立项原则与赛道布局上,公司聚焦肿瘤、自免和麻醉镇痛领域未被满足的临床需求,坚持差异化与高壁垒。重点聚焦两大主线一是麻醉镇痛领域的小分子创新药;二是依托控股子公司上海超阳的蛋白质稳态调控(TPD)技术平台,打造高壁垒源头创新管线。对于DC、双抗等其他赛道,采取审慎卡位策略,作为现有管线的补充与协同。第二,在资金保障上,真金白银加大创新投入。2026年前三季度公司研发投入达2.44亿元,占营收比例升至24.66%,同比提升5.56个百分点。其中创新药及改良新药研发投入1.74亿元,同比增长133.8%,占研发总投入比例由上年同期的38.15%提升至71%。公司后续研发费用率预计维持在25%-30%区间,资源全面向创新药倾斜(预计占比提升至70%)。且财务上保持弹性,若核心管线取得重大突破,研发费用率允许阶段性提升至30%以上,全力护航研发。第三,在临床推进上,管线已进入密集兑现期。截至2026年9月底,公司比去年同期新增4条创新药管线进入到临床阶段。公司加快创新转型,计划平均每年将有3个及以上项目立项并申报IND,2个以上项目进入临床。目前HP-001等核心管线正快速推进,为完成“临床数量”考核提供坚实支撑。第四,在授权转化与对外合作上,公司已依托DC等平台取得实质性进展。今年以来,公司全资子公司上海优洛已成功落地两项国际化合作,此外公司正积极与多家跨国药企保持密切沟通,随着管线的实质性推进和更多的临床转化,有望加快实现更多海外授权的落地,以此保障“对外授权数量”考核目标的达成。公司及研发团队对完成股权激励计划中的考核目标充满信心,但相关进展仍存在临床推进节奏等不确定性,具体以公司公告披露为准。谢谢!
问:公司2025年通过增资取得上海超阳控股权,持续拓展抗肿瘤及自身免疫创新药业务。请未来在创新药研发平台、差异化药物管线等领域,是否仍有通过外部股权投资或控股并购补充技术及产品能力的实际需求?
答:复尊敬的投资者,您好!公司坚持自主研发与外部合作相结合的创新发展战略,积极跟踪全球前沿技术,依托战略投资、控股并购、合作开发、BD授权等多元开放方式加快推进创新转型。围绕麻醉镇痛、抗肿瘤、自免等核心疾病领域,公司将持续筛选战略协同、差异化优质标的,审慎择机开展股权投资与产业并购。未来如有需要披露的事项,公司将严格按照中国证券监督管理委员会及上海证券交易所的相关规定,及时履行信息披露义务。感谢您对公司的关注。
问:领导,您好!我来自四川大决策。请,想请领导介绍一下,近几年获批的新产品中,哪些已经进入放量阶段?今年新获批的品种在明年的收入贡献上公司是怎么展望的?这块公司目前的推进节奏是怎么样的,方便我们做跟踪?
答:复尊敬的投资者,您好。(1)公司近年制剂业务获批保持稳定节奏。以2025年为例,公司累计获批制剂新产品17个。目前,这些品种均已陆续进院开始贡献业绩增量。(2)关于今年新获批品种及明年的收入展望,新品上市后的第二年通常是快速上量期,其中,重磅品种如2类改良新药氨酚羟考酮缓释片,如今年能顺利完成医保准入与渠道铺垫后,预计2027年该产品将进入放量阶段。(3)关于未来的推进节奏和跟踪点随着公司资源全面向创新药倾斜,仿制药的研发投入正在缩减,我们将不再单纯追求“批文数量”,而是更看重“品种质量”。未来的获批重心将聚焦在复杂制剂和精麻管制特药上。因此,您可能会看到未来仿制药获批总数有所减少,但高壁垒、高商业价值品种的占比将大幅提升。这将为公司持续提供高质量的稳健现金流,为创新转型提供坚实的底座支撑。谢谢!
苑东生物(688513)主营业务:以研发创新驱动,集化学原料药、高端化学药品及生物药品研发、生产、销售。
苑东生物2026年三季报显示,前三季度公司主营收入9.9亿元,同比下降2.81%;归母净利润2.09亿元,同比下降5.24%;扣非净利润1.65亿元,同比下降4.56%;其中2026年第三季度,公司单季度主营收入3.32亿元,同比下降9.09%;单季度归母净利润7886.62万元,同比下降5.65%;单季度扣非净利润7140.87万元,同比上升3.21%;负债率22.2%,投资收益461.03万元,财务费用28.81万元,毛利率76.52%。
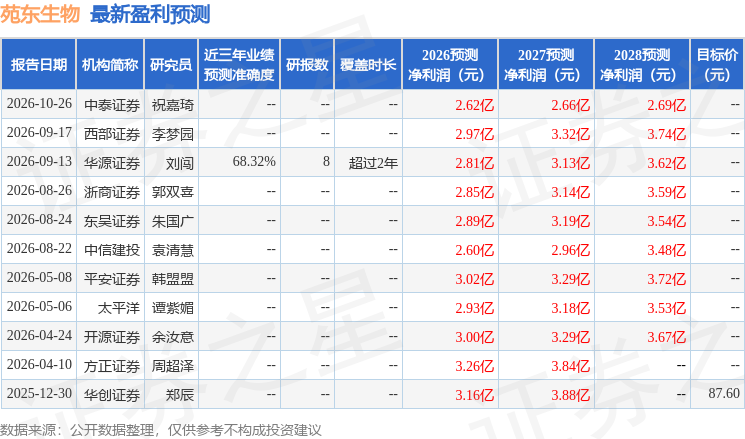
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1079.67万,融资余额减少;融券净流出1716.0,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证券之星公告
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




