
来源:证星公司调研
2026-10-30 13:07:42
证券之星消息,2026年10月29日立高食品(300973)发布公告称公司于2026年10月29日接受机构调研,长信基金管理有限责任公司刘亮、东兴证券股份有限公司孟斯硕、华创证券有限责任公司黄欣培 廖承帅、中国国际金融股份有限公司武雨欣 沈旸、国信证券股份有限公司王新雨、西部证券股份有限公司肖燕南、南京证券股份有限公司宋芳、国泰海通证券股份有限公司程碧升、中泰证券股份有限公司赖思琪 熊欣慰、光大证券股份有限公司叶倩瑜 李嘉祺、中邮证券有限责任公司杨逸文、上海理成资产管理有限公司林丽芬、东方证券股份有限公司张玲玉 李耀、开源证券股份有限公司张思敏 张宇光、国盛证券有限责任公司李梓语 王玲瑶、华源证券股份有限公司周翔、华西证券股份有限公司吴越、中国银河证券股份有限公司朱艺泓 彭潇颖、浙商证券股份有限公司隋牧含 杜宛泽、天风证券股份有限公司尚雨杭 孙冉、东方财富证券股份有限公司田然、长江证券股份有限公司范晨昊、北京金百镕投资管理有限公司孟博、兴业证券股份有限公司刘淇铭、上海东方财富证券投资咨询有限公司王颖、中信证券股份有限公司江皓云、国联民生证券股份有限公司刘景瑜、财通证券股份有限公司吴文德、华福证券股份有限公司韦香怡、广发证券股份有限公司吴思颖、瑞士银行(中国)有限公司宋婷、王胡舟,林嘉楠、上海原点资产管理有限公司程夏颖、上海递归私募基金管理有限公司陈曦、上海启石资产管理有限公司刘青林、北京橡果资产管理有限公司魏鑫、海南羊角私募基金管理合伙企业(有限合伙)解睿、耕霁(上海)投资管理有限公司刘璟欣、深圳市興億投資管理有限公司梁悦芹、中信建投证券股份有限公司夏克扎提·努力木 杨骥参与。
具体内容如下:
公司职工代表董事、副总经理、董事会秘书王世佳先生根据 2026年三季度报告对公司经营情况进行了简要概述,随后由各投资者提问,主要交流内容如下: 一、2026 年三季度报告业绩情况简介
2026年前三季度,公司实现营业收入 32.86亿元,较上年同期增长 4.51%;归属于上市公司股东的净利润 1.48亿元,较上年同期下降40.09%;归属于上市公司股东的扣除非经常性损益的净利润 1.52亿元,较上年同期下降 37.51%。2026年前三季度未计提股份支付费用,剔除上年同期股份支付费用的影响后,2026年前三季度净利润较上年同期剔除股份支付后的归母净利润下降 41.05%;扣除非经常性损益的净利润较上年同期剔除股份支付后的扣非归母净利润下降 38.53%。
前三季度,公司业绩变动主要原因为:成本费用方面,公司毛利率同比微降,主要受产品结构、渠道结构变化及新产能爬坡的阶段性影响。研发费用率同比维持稳定水平;管理费用率同比上升约 1.5%,主要是公司广州区域产能搬迁调整储备投入、总部基地扩大规模及信息化、数字化、自动化投入所致;销售费用率同比上升 0.6%,主要是公司增加餐饮、海外等新渠道业务开拓资源投入所致。问:答环节
答:二、问环节
问:公司广州南沙基地搬迁对公司前三季度的利润影响是怎样的?
答:搬迁对利润的影响主要体现在以下几个方面
1、制造费用方面,搬迁投产后会有一段时间处于产能爬坡阶段,分摊的制造费用会高于正常生产时期。
2、销售费用方面,搬迁停产、产线装设、生产许可证审核以及产能爬坡,平均而言会对一条搬迁生产线一个季度的稳定供应产生影响;为尽可能减少搬迁对客户供应的不利影响,二季度和三季度前半段,公司尚未搬迁的生产线基本拉满生产,由此导致三季度平均库存水平高于往年,增加了额外的外仓仓储费用。
3、管理费用方面,搬迁前置人员培训储备,搬迁期间产线停产但工人待岗工资正常支付,以及搬迁期间大批量设备的拆卸、运输、复装和调试,产生的一次性费用。
4、设备处置损失方面,搬迁过程中,原产线部分设备无复用价值,一次性报废并做废旧物资处理,产生设备处置损失。
5、资产减值损失方面,主要是存货减值,因搬迁前置大额备货,导致期末货龄相比去年同期较大,计提减值增加;以及搬迁后产能爬坡期产品制造费用较高,相对更容易产生减值。
问:请南沙基地搬迁目前的进度及后续影响是怎样的?
答:10月底搬迁的生产线设备调试、生产许可证审核等产能恢复工作都在紧锣密鼓开展,物理层面产能搬迁转移基本结束,搬迁后的经营恢复在逐步推进。
问:公司前三季度由于搬迁对餐饮及新零售渠道销售有挤压,后续四季度会有恢复吗?
答:前三季度餐饮及新零售渠道的收入降低影响是有两方面的,一方面是低毛利定制类产品减量供应,这个因素的影响会持续全年,但是这部分毛利率低,边际贡献低,对利润的影响也较小;而对于搬迁产能挤压导致部分复杂产品的停供等因素,在搬迁结束后会逐步恢复。
问:公司对应新国标的稀奶油产品的销售情况是否符合公司一开始的预期?
答:在去年底和今年春节前,主要的奶油企业为了应对新国标的要求纷纷推出了符合新国标的稀奶油产品,并进行了较大规模的宣传,公司也相应推出了 36%稀奶油。但是从新国标执行到现在大概半年多的时间,从实际市场的角度来看,因为新国标稀奶油对于生产、原材料等要求更为苛刻,所以普遍来说,新国标稀奶油的销售价格会比新国标调制稀奶油明显更高。在当前的市场环境下,从使用成本角度考虑,新国标调制稀奶油会有更好的综合性价比优势。因此,新国标调制稀奶油相比新国标稀奶油获得了更高速的增长。这反映到公司层面,公司目前的 UHT产线绝大多数是以新国标下的调制稀奶油为主,这是市场或者广大客户的选择。但是,公司始终会具备新国标下的稀奶油及调制稀奶油综合的产品矩阵,无论市场做出怎样的选择,公司都有良好的产品储备,以及足够的产能保障。
问:公司今年正在面临搬迁,对于产能排产的优先级是怎么规划的?
答:在产能比较紧张的情况下,公司从产能保障方面,排序的优先级首先是保障大客户需求;第二顺位是对需求较大的大单品进行优先保供,比如 360Pro稀奶油、牛角包、蛋挞皮等;对销量相对偏少或者是产品组合较复杂的产品,公司会排在比较靠后的位置,甚至在产能出现挤压和紧张的情况下,被迫放弃一些偏长尾类产品的排产。
问:现在已经第四季度了,公司对明年春节备货策略规划是怎样的?
答:目前不会采取激进的渠道争夺或备货策略,将审慎观察市场及动销、备货情况后再做决策。
问:最近有部分速冻食品企业也开始布局烘焙赛道,公司是否感受到竞争加剧?请分享下行业的情况。
答:在传统饼房渠道,当终端客户出现一定缩量的情况下,竞争从客观规律上来说会变得激烈一些,但是整体来看,竞争的激烈程度,并没有到白热化阶段。整个烘焙行业中的主要企业,相对来说市场策略还是有一定克制的。对于部分速冻食品企业选择切入烘焙赛道,这说明部分头部企业也看好这个赛道。在这种情况下,大家共同把市场做大,这是一个利好的趋势。
问:请谈谈关于成本走势的展望。
答:公司核心的原材料主要是乳制品和油脂,对于乳制品原料,公司主要采购的是脂肪类的乳制品,最近一段时间市场价格在较低位,公司也抓住年底的窗口期,提前进行了一定的锁单;对于油脂类的原材料,今年基本维持在高位,公司前期虽然对油脂类的原材料有一定的锁单保护,但是加权平均成本仍然较高;不过鸡蛋、糖类价格有所下行。公司会持续关注市场情况,在低位时锁单,在高位时随行就市,等待价格落。
立高食品(300973)主营业务:冷冻烘焙食品及烘焙食品原料的研发、生产和销售。
立高食品2026年三季报显示,前三季度公司主营收入32.86亿元,同比上升4.51%;归母净利润1.48亿元,同比下降40.09%;扣非净利润1.52亿元,同比下降37.51%;其中2026年第三季度,公司单季度主营收入10.81亿元,同比上升0.6%;单季度归母净利润2205.83万元,同比下降71.38%;单季度扣非净利润2661.12万元,同比下降64.98%;负债率43.78%,投资收益409.91万元,财务费用3314.03万元,毛利率29.39%。
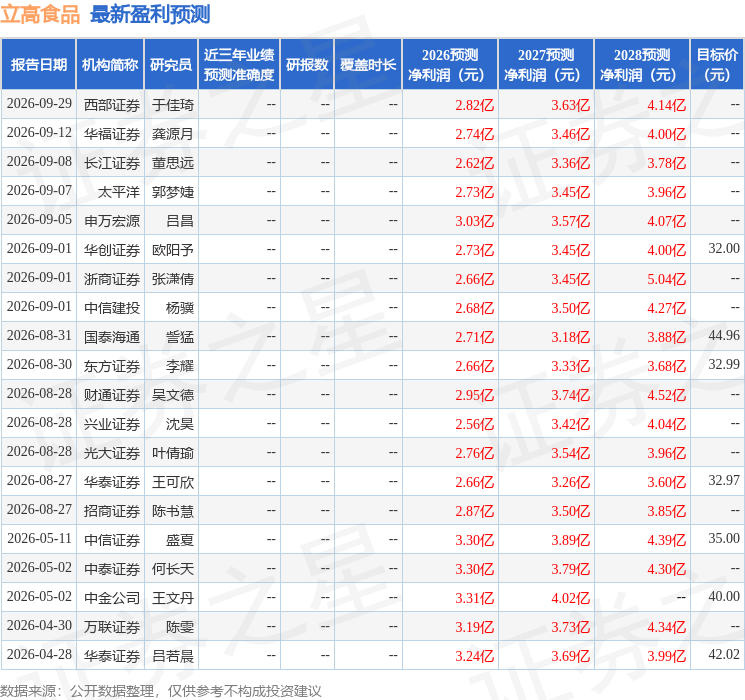
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为32.65。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1277.63万,融资余额减少;融券净流入7.47万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




