
来源:证星公司调研
2026-10-30 05:30:23
证券之星消息,2026年10月29日盛达资源(000603)发布公告称公司于2026年10月29日接受机构调研,长江证券、申万菱信基金、泰康基金、西部利得基金、杭州博衍私募基金、诚通基金、国泰海通资管、紫金矿业投资(上海)、淡水泉投资、合众易晟投资、上海趣时资产、国联民生证券、胤胜资产、华能贵诚信托、浙商证券、中泰证券、华源证券、长城证券、中邮证券、中银国际证券、易方达基金参与。
具体内容如下:
问:东晟矿业投产后的银、铅、锌产量预计?
答:东晟矿业设计生产规模为25万吨/年,银金属平均品位284.90克/吨,铅金属平均品位1.32%,锌金属平均品位2.05%,具体产量以投产后数据为准。
问:东晟矿业的矿山服务年限?
答:东晟矿业巴彦乌拉银多金属矿的服务年限在10年以上,东晟矿业一直在坚持进行探矿增储工作,延长其矿山服务年限。
问:银都矿业技改后的产量会增加吗?
答:银都矿业下属的拜仁达坝银多金属矿已开采20年,是公司开采年限最长的矿山,其设计生产规模为90万吨/年,随着开采深度的增加,目前银都矿业实际生产规模每年约为50-60万吨。因银都矿业拜仁达坝银多金属矿矿山北部探矿权转采,矿区开采范围扩大,为满足扩大采矿权范围后矿产资源的合法开采,矿山需开展技改工作,增加部分井巷工程和辅助配套设施,并对现有开采系统进行优化。本次银都矿业拜仁达坝银多金属矿90万吨/年采矿技改工程项目改造完毕后,银都矿业保持原设计生产规模90万吨/年不变,新增面积的矿区投产后,银都矿业未来的金属产量可得到一定的补充,可补充的具体产量以新增面积的矿区投产后的数据为准。
问:公司未来几年资本开支情况?
答:公司未来几年的资本开支计划主要包括金山矿业额仁陶勒盖Ⅲ-IX 矿段银矿90万吨/年地下开采工程项目;银都矿业拜仁达坝银多金属矿90万吨/年采矿技改工程项目;德运矿业巴彦包勒格矿区银多金属矿项目、伊春金石矿业460高地铜钼矿项目、广西金石矿业妙皇铜铅锌银矿项目的开发建设;在产矿山的精细化生产和管理、探矿增储;银、金、铜等优质金属原生矿产资源项目的并购。公司有充足稳定的现金流,在用公司自有资金进行矿山建设、外延并购的同时,会视资金使用情况向金融机构融资,融资规模主要取决于未来矿山开发建设投入和并购投入的资金需求。
问:伊春金石矿业460高地铜钼矿的生产成本?
答:伊春金石矿业460项目 I 号铜钼矿带基本为隐伏矿床,矿床基本上全部为原生硫化矿石,铜钼收率较高,矿石为易选矿石;其中,I号铜钼矿带I-1号主矿体的矿石量占矿床总矿石量的99.38%,筒柱状矿体规模大、连续性好、形态简单,厚度较稳定,铜、钼、当量铜品位变化均匀-较均匀,预计采选成本可控,相关数据测算还需可行性研究报告出具后方能确定。
盛达资源(000603)主营业务:贵金属、有色金属矿的采选和销售。
盛达资源2026年三季报显示,前三季度公司主营收入20.17亿元,同比上升22.04%;归母净利润6.85亿元,同比上升112.2%;扣非净利润6.82亿元,同比上升105.99%;其中2026年第三季度,公司单季度主营收入8.65亿元,同比上升15.91%;单季度归母净利润2.95亿元,同比上升16.64%;单季度扣非净利润2.99亿元,同比上升16.49%;负债率46.76%,投资收益4444.43万元,财务费用7599.26万元,毛利率69.35%。
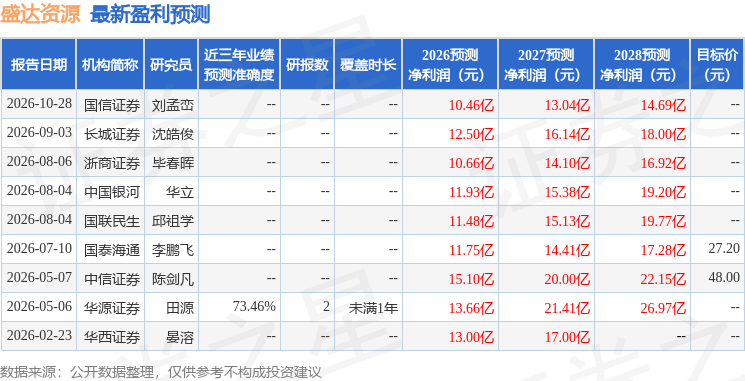
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2121.23万,融资余额减少;融券净流入21.98万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证星公司调研
2026-10-30
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29




