
来源:证星研报解读
2026-10-29 21:29:02
中航证券有限公司张超,方晓明,宋翰生近期对图南股份进行研究并发布了研究报告《2026三季报点评:前三季度业绩高增,中小零部件业务持续放量》,给予图南股份买入评级,目标价45.0元。
图南股份(300855)
报告摘要
事件
公司10月20日公告,2026年前三季度实现营收(15.45亿元,+79.92%),归母净利润(3.90亿元,+215.85%);毛利率(40.22%,+12.17pcts),净利率(25.22%,+10.85pcts)。其中Q3单季营收(5.22亿元,+100.69%),归母净利润(1.41亿元,+362.47%)。
公司盈利能力大幅增长,业绩创历史同期新高
2026年前三季度,公司营收(15.45亿元,+79.92%)、归母净利润(3.90亿元,+215.85%)及扣非归母净利润(3.87亿元,+222.84%)均实现大幅增长。毛利率(40.22%,+12.17pcts)、净利率(25.22%,+10.85pcts)均明显提升,盈利能力持续增强。营收和利润的大幅增长,主要系本期公司中小零部件业务实现增量发展所致。全资子公司沈阳图南中小零部件产线已实现规模化转产,中小零部件产品在手订单充足,随着生产、交付及收入确认等工作的持续推进,我们判断本期中小零部件产品收入仍维持较快速增长。
费用方面,2026年前三季度,公司期间费用率为(7.54%,-2.82pcts),其中销售费用率(0.74%,-0.34pcts)和管理费用率(2.82%,-1.65pcts)均有所下降,财务费用率(0.71%,+0.51pcts)上升,主要系公司银行借款规模扩大导致利息支出增加以及结汇产生汇兑损失所致。研发费用率(3.27%,-1.35pcts)同比下降。**我们判断伴随公司中小零部件业务放量、期间费用率下行,规模效应持续显现,公司盈利能力仍将维持较高水平。**
现金流方面,前三季度公司经营活动产生的现金流净额(-0.53亿元,-130.58%)由正转负,去年同期为1.73亿元,主要系公司根据在手订单生产备货,原材料支付的现金增加以及职工薪酬相关现金支出增加,另外,本期销售收入快速增长形成的部分应收账款尚在信用期内,销售回款增加额未能覆盖经营性现金支出增加额所致。投资活动产生的现金流净额为-1.43亿元,较上年同期净流出收窄32.07%,去年同期为-2.11亿元;筹资活动产生的现金流净额(2.74亿元,+351.34%)大幅增长,主要系公司根据流动资金需求向银行借款增加所致。
三季报未披露截至三季度末的未履约合同对应收入金额及分年度确认计划。公司披露,沈阳图南中小零部件产品在手订单充足,随着生产、交付及收入确认等工作的持续推进,前三季度中小零部件产品收入实现快速增长。**总体来看,公司中小零部件在手订单充足,持续交付有望为后续业绩提供支撑。**
中小零部件营收大幅增长,产业链进一步延伸
报告期内,公司主营业务为高温合金、特种不锈钢等高性能合金材料及其制品的研发、生产和销售,并以沈阳图南(图南智能、图南部件)为主体开展中小零部件生产制造、销售业务。
分产品来看,三季报未披露分产品收入及毛利率数据。**公司披露,2026年前三季度收入大幅增长主要系中小零部件业务实现增量发展,沈阳图南中小零部件产线已实现规模化转产、在手订单充足。**随着生产、交付及收入确认等工作的持续推进,中小零部件产品收入实现快速增长。
①中小零部件:报告期内,沈阳图南中小零部件产品收入实现快速增长,相关业务扭亏为盈,推动公司合并报表净利润快速增长。
②Q3单季:公司实现营业收入(5.22亿元,+100.69%),归母净利润(1.41亿元,+362.47%),扣非归母净利润(1.39亿元,+374.66%),业绩延续高增长。
随着本期沈阳图南机械加工能力的持续建设和规模化转产,公司产业链得到进一步延伸,已建立形成从原材料熔炼、材料成型(锻造、热轧、轧拔、镦制、铸造、增材)、热处理、机械加工到检验检测的**全产业链生产流程,实现从原材料销售至中小零部件产品销售的延伸与覆盖。**
子公司募投项目进展顺利,业绩大幅改善
截至2026年三季度末,公司在建工程0.10亿元,较期初减少91.23%,主要系图南智能在建工程项目根据实施进度逐步结转固定资产。三季报未进一步披露年产1000万件航空用中小零部件自动化产线的累计投入及项目进度数据。
沈阳图南已掌握异形复杂结构件精密数控加工、3D打印件精密加工、高紧固件精密成型、作动筒自动化集成制造、石墨密封装置动态泄漏试验等多项关键核心技术,具备中小零部件制造全流程工艺技术能力和多品种、小批量零部件制造管理能力。沈阳图南以自动化、数字化、智能化建设为目标,构建智能制造产线,通过智能化装备及工业机器人的使用,以及工业通信网络信息化系统的集成应用,提升产品加工效率和制造稳定性,实现研发、工艺、生产、检测等环节的集成优化,可保障多品种、多批次零部件产品的稳定交付。
2026年前三季度,随着图南智能、图南部件中小零部件产线规模化转产及在手订单的持续交付,中小零部件产品收入实现快速增长,相关业务扭亏为盈,推动公司合并净利润快速增长。沈阳图南中小零部件业务的增量发展,预计将为公司合并经营业绩带来持续的积极影响。
投资建议
1、公司是国内高温合金生产企业中少数同时具备生产铸造高温合金母合金、精密铸件、变形高温合金产品的全产业链工业化生产能力的企业。
2、产能方面,公司已建立形成从原材料熔炼、材料成型(锻造、热轧、轧拔、镦制、铸造、增材)、热处理、机械加工到检验检测的全产业链生产流程,实现从原材料销售至中小零部件产品销售的延伸与覆盖。
3、下游航空航天、两机、核电装备等军品及高端民品等主要应用领域的需求稳步扩容;伴随国产民航项目推进与商用航空发动机国产替代提速,高温合金及中小零部件市场空间持续打开。
基于以上观点,我们预计公司2026-2028年营业收入约20.00亿元、23.89亿元和28.29亿元,归母净利润约4.62亿元、5.31亿元和6.10亿元,EPS约1.17元、1.34元和1.54元。以2026年10月15日收盘价29.99元计算,对应2026/2027/2028年PE约26倍、22倍和19倍,我们给予目标价45元,维持“买入”评级。
风险提示
下游航空航天等高端装备制造业发展不及预期的风险;中小零部件业务产线转产及订单交付进度不及预期的风险;原材料价格波动对公司成本控制产生不利影响的风险;军品价格审价及调整对公司收入确认产生不确定性的风险;委托加工过程中可能存在的技术保密风险等。
最新盈利预测明细如下:
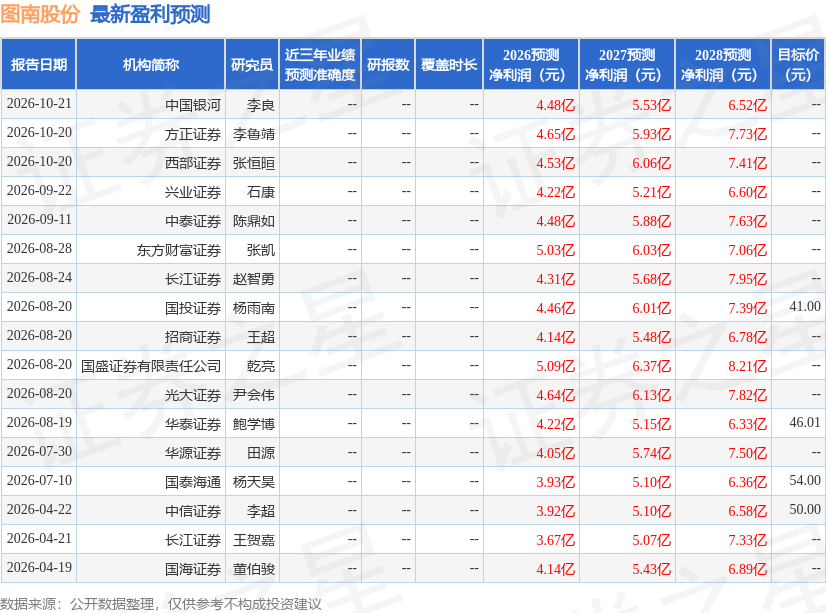
该股最近90天内共有12家机构给出评级,买入评级9家,增持评级3家;过去90天内机构目标均价为42.93。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29




