
来源:证星机构调研
2026-10-29 08:17:25
证券之星消息,根据市场公开信息及10月28日披露的机构调研信息,金鹰基金近期对11家上市公司进行了调研,相关名单如下:
1)新宙邦 (金鹰基金管理有限公司参与公司业绩说明会)
调研纪要:2026年前三季度,公司实现营业收入120.65亿元,同比上升82.35%;净利润15.42亿元,同比上升106.19%。电池化学品业务依托一体化优势实现快速增长;电子信息化学品加速创新产品落地;有机氟化学品持续贡献稳健业绩。海德福和湖南福邦进入持续盈利状态。公司拟与宇新股份合资建设年产15万吨高纯电子级溶剂项目。氟化液现有产能约5,500吨,在建3万吨级装置预计明年底试车。海德福因产能释放和成本管控实现盈利,推进5,000吨氟材料项目。石磊氟材料现有3.6万吨六氟磷酸锂产能,年底将达5-6万吨,宜昌基地将新增6万吨。电容化学品在高端应用领域增长较快,全球市场份额高。存货增长因销售增长、新产线投产及备货,减值减少因原材料价格稳定及海德福盈利。
2)晨光生物 (金鹰基金参与公司电话会议)
调研纪要:2026年Q3公司收入同比增长34.70%,主要因棉籽业务恢复发货、叶黄素销量增长超50%及价格上涨。辣椒红毛利率已企稳,进入新经营周期,公司将按“成本加成”模式调整售价。叶黄素当前报价1.2-1.3元,预计2027年种植面积或扩大,但产量受种植管理和气候影响。云南辣椒价格同比下降,公司将据此调整采购策略。产品价格将根据原材料采购价及市场周期综合考量,期望长期微波动。美国替代政策尚无订单,仅送样跟踪。投资收益减少因参股公司利润下降,影响有限。甜菊糖苷因技改收入下降,新产线将于四季度试产后释放产能。花椒、胡椒提取物快速增长,受益于市占率提升和战略库存。公司将在原材料低价年份建立战略库存并逐步消化。保健食品收入增65%,毛利率约18%,长期将逐步增长。
3)浩洋股份 (金鹰基金参与公司特定对象调研)
调研纪要:长期来看,下游演艺市场整体仍具备良好的需求基础,为行业发展提供支撑;短期需求可能受到国际贸易、地缘局势等因素扰动。Follow-Me与公司现有业务具有较强的协同效应,主要体现在客户渠道、供应链与制造、产品布局及技术研发等方面。激光光源在光束效果等方面具有差异化优势,随着市场认知提升和应用场景拓展,具备良好的长期发展潜力。展望2027年,随着各项业务调整成效逐步显现及外部环境改善,公司经营态势有望保持稳健发展。公司现阶段将重点做好存量项目的经营改善,同时持续挖掘战略契合的并购机会。
4)新益昌 (金鹰基金参与公司特定对象调研&电话会议)
调研纪要:公司在手订单情况良好,半导体业务签单占总体签单额超六成。存货增长源于订单交付量增加,非确收周期影响。设备交付周期约一个季度,确收周期依客户进度而定。半导体业务验收周期与其他业务差异不大。海外客户因性能接近海外龙头且服务灵活而采购,2025年起获国际认可,订单快速增长。国产替代加速,由替代需求、内需扩大与出口增长共同推动。测试分选板块拉低半导体整体毛利率。Micro LED起步早,玻璃基Mini LED进展积极,明年预期乐观。光模块固晶机技术落地,相似度超90%,获台湾客户初步认可,即将获订单。公司为玻璃基客户独家供应商,技术国内领先,应用已2-3年,明年仍是重要产品线。传统LED扩张结束,增长机会在Mini/Micro LED直显与背光。选择台湾客户因是既有客户、高端定位、愿协同验证。归母净利润环比略降因计提坏账,剔除后实际环比增长。两个工业园已投用,产能充足;关键物料自主可控,国际供应商优先保障供应。
5)晶丰明源 (金鹰基金管理有限公司参与公司业绩说明会)
调研纪要:公司依托第六代高压BCD-700V自研工艺平台和先进封装工艺,降低单位成本,产品结构优化推动综合毛利率上升。四川易冲并表后实现营业收入7.15亿元,毛利率33.84%,净利润0.84亿元,无线充电芯片保持领先地位,汽车电子新品推进顺利。AC/DC业务受益于产品提价和高附加值产品迁移。高性能计算产品线收入稳中有升,第二代DrMOS和SPS芯片进入MD FP10平台VL。前三季度经营性现金流净额0.58亿元,同比下降60.44%,主因为货款与人员费用增加。前三季度研发投入达5.40亿元,同比增长93.62%。
6)绿色动力 (金鹰基金参与公司分析师会议&网上&电话会议)
调研纪要:公司前三季度毛利率提升1.9个百分点,得益于供汽与炉渣收入占比上升及成本管控。应收账款余额30.4亿元,其中国补占22%,前三季度回款约30亿元,国补回款3.61亿元。财务费用连续三年下降,因有息负债减少和融资成本降低,未来有望持续下行。炉渣收入同比增长28%,智慧电厂改造推动发电效率提升,未来效益将持续释放。国补退坡影响可控,通过非电业务、绿证销售等举措保障收益。2027-2029年分红比例不低于归母净利润50%,每股不低于0.32元。
7)天德钰 (金鹰基金管理有限公司参与公司业绩说明会)
调研纪要:公司集成RAM的TDDI新产品相较板卡存储方案具系统成本优势,在存储价格上涨背景下有助于提升市场竞争力。AMOLED产品已批量出货,多款迭代产品进入量产阶段,具体收入占比及前装进展以定期报告为准。四色电子纸驱动芯片已规模化量产,多色部分项目已量产,全彩整合型在研,新产品将实现更低功耗与更优显示效果。公司将继续围绕显示驱动主业推进产品优化与场景拓展,并积极寻求符合战略的投资并购机会。针对较高外销收入,公司通过适时结汇、锁汇等方式应对外汇波动,正研究套期保值等对冲措施,具体覆盖比例及财务影响详见定期报告。
8)瑞迈特 (金鹰基金参与公司业绩说明会(电话形式))
调研纪要:2026年前三季度境内业务收入4.43亿元,同比增长76.66%;境外收入6.45亿元,同比增长15.60%。Q3境内增长130.14%,境外下降8.52%。线上经销转直销基本完成,境内毛利率同比提升8.22个百分点,销售费用率阶段性上行但将逐步收敛。E6呼吸机9月初上市,三季度占比较小。欧洲云平台已建成,推进法国本土化运营;便携式制氧机PO1获美国FDA认证。西藏“氧特多”项目已完成100余个点位布设,规划拓展至约300个。耗材业务前三季度收入3.01亿元,同比增长14.85%。公司已组建专项小组应对FDA警告信。德达兴作为核心部件供应商,保障电机供应安全。境内线上占比稳步提升。公司正探索AI与软件服务融合创新。
9)思瑞浦 (金鹰基金参与公司2026年第三季度业绩交流会&在线沟通)
调研纪要:2026年第三季度,公司工业、汽车、通信及消费市场收入均实现环比增长,汽车和通信市场增幅居前,泛通信市场增长主要由光模块等业务带动,汽车市场增长主要得益于多个产品品类放量。公司对2027年继续稳健成长具有信心。2026年第三季度综合毛利率为52.31%,净利率为27.85%,主要得益于收入结构优化和经营杠杆效应,预计2026全年毛利率和净利率较2025年均有提升。中长期将通过平台化发展稳毛利、提盈利。工业市场收入继续增长,无人机、测试测量等领域增速居前;汽车市场收入较快增长,车规产品在三电、车身、辅助驾驶等应用放量。公司已成为光模块领域领先的国产模拟芯片供应商,FE产品应用于400G至1.6T模块,新产品持续布局。产业链供应仍紧张,公司正加强产能储备,提升交付能力以支持2027年增长。
10)联动科技 (金鹰基金参与公司电话会议)
调研纪要:公司已与天数智芯达成战略合作,推进GPU算力芯片验证,AI SOC测试机量产后将显著拉动收入利润增长。Northstar交割正推进备案程序,完成后J800将落地国内并送样客户。功率与数模产品交期3至4个月,反映需求向好。2025年全球测试设备市场预计达112亿美元,同比增长48.1%。碳化硅与氮化镓测试需求增长,海外收入占比约15%,计划利用菲律宾产线拓展出海。前三季度研发费用达1.18亿元,同比增长51.12%。八寸碳化硅晶圆释放将显著拉动测试设备需求。
11)博彦科技 (金鹰基金管理有限公司参与公司特定对象调研&网络&电话会议)
调研纪要:公司致力于成为领先的全球数智科技综合服务提供商。未来人均创收将通过优化低附加值业务、提升高价值业务占比及推广数智化业务来改善,员工规模将小幅调整,重点提升人均产出效率。公司已开展机器人真机数据采集和标注业务,服务国内头部科技企业,业务量逐季增长。FDE是公司服务体系的升级,具备行业know-how、全球化交付体系及国际认证优势,已在金融、化工领域落地。业绩目标依托“3+2+1”战略,利润增长来自业务结构优化和新兴业务拓展。公司将通过动态结算策略、理财工具和套期保值应对汇率波动。并购方面持积极审慎态度,重点关注AI大数据企业和金融、能源、化工领域垂直软件企业。
金鹰基金成立于2002年,截至目前,资产管理规模(全部公募基金)887.15亿元;资产管理规模(非货币公募基金)613.37亿元;管理公募基金数171只;旗下公募基金经理21人。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
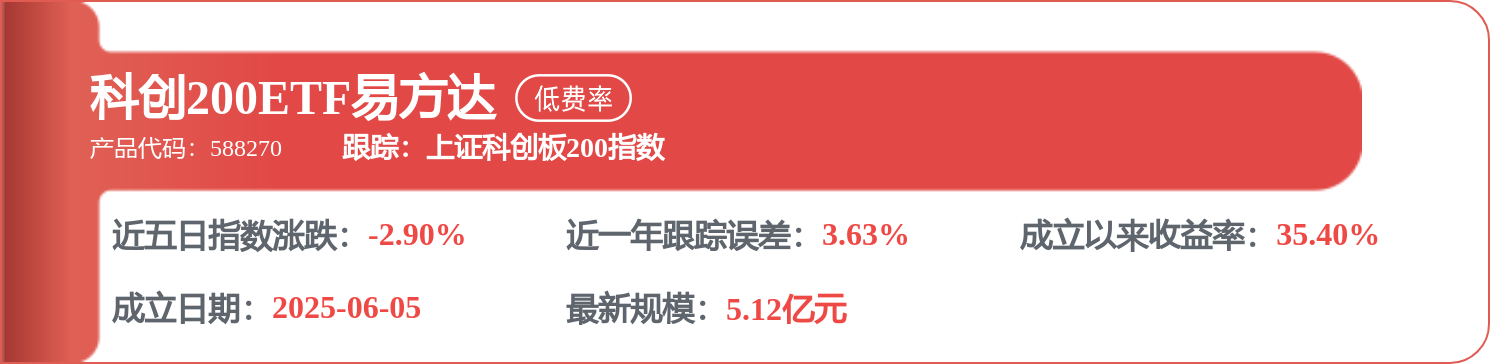
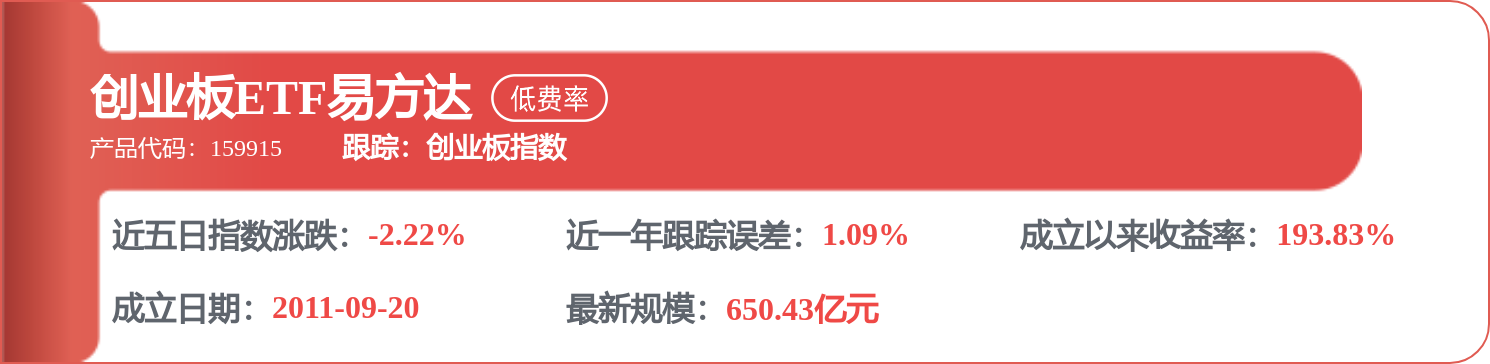
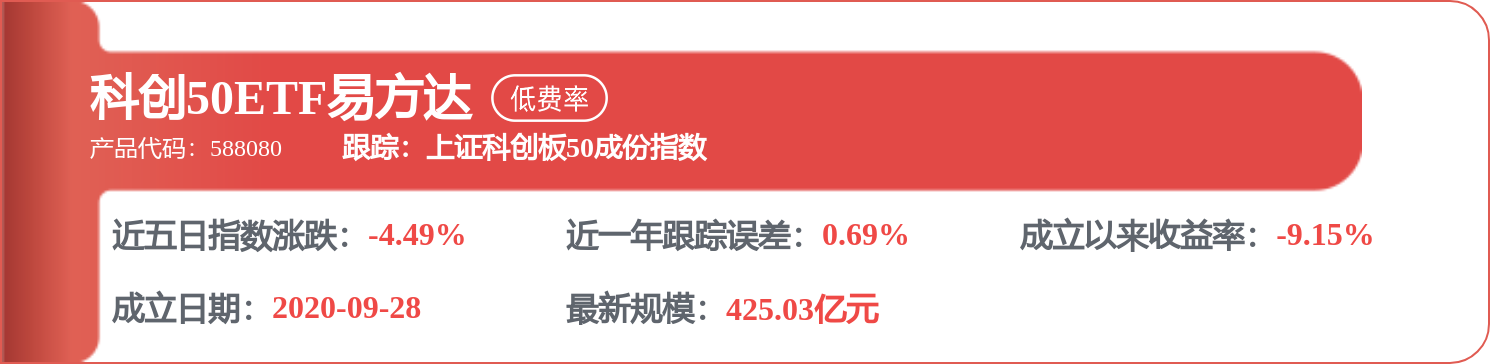
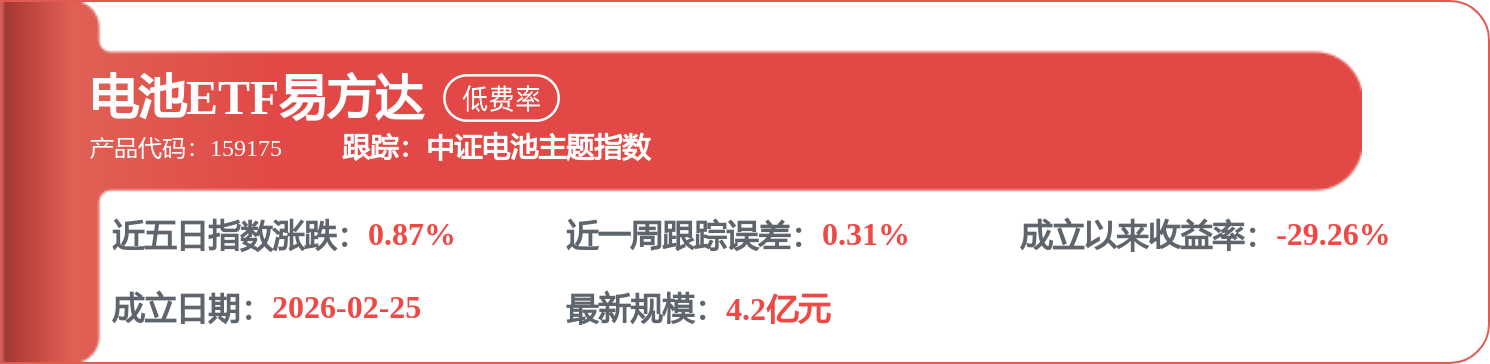
相关 ETF

证星机构调研
2026-11-04
证星机构调研
2026-11-04
证星机构调研
2026-11-04
证星机构调研
2026-11-04
证星机构调研
2026-11-04
证星机构调研
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-03




